英国通胀五个月新高,英国央行却不敢动?工资和劳动力市场才是关键
2026-09-17 15:16:10
英国央行预计周四(9月17日)维持利率不变,尽管英国通胀因伊朗冲突持续推高燃料价格而升至五个月高位。
经济学家预计,九人货币政策委员会多数成员希望看到更多证据表明更高通胀正在传导至基础价格与工资,因此将投票维持主要利率在3.75%不变,为连续第六次会议按兵不动。
周三公布的官方数据显示,加油站价格与机票价格上涨,是英国8月消费者物价指数从7月的2.9%升至3.1%的主要原因,进一步高于央行2%目标。
许多经济学家预测未来数月通胀将更高,因家庭从10月起面临国内能源账单再次上涨。金融市场共识是利率将在接下来两次会议之一(11月或12月)上调。
英国央行预计周四维持利率不变,尽管英国通胀因伊朗冲突持续推高燃料价格而升至五个月高位。
经济学家预计,九人货币政策委员会多数成员希望看到更多证据表明更高通胀正在传导至基础价格与工资,因此将投票维持主要利率在3.75%不变,为连续第六次会议按兵不动。
这一判断的核心逻辑是,需要更多时间观察能源冲击是否产生持久的二次效应。
委员会此前已多次强调,当前金融条件已偏紧,劳动力市场降温有助于抑制工资-价格螺旋,因此倾向于等待数据进一步明朗后再调整政策。
市场普遍将本周决议视为观望窗口。
周三公布的官方数据显示,加油站价格与机票价格上涨,是英国8月消费者物价指数从7月的2.9%升至3.1%的主要原因。
这一上升使通胀进一步高于英国央行2%目标。
知名机构全球经济学负责人是众多认为利率将维持的经济学家之一,理由是工资与劳动力市场等经济背景仍相对疲软。
他表示,“这应限制进口价格压力嵌入国内工资与价格的程度”。运输成本尤其是机动车燃料贡献最大,核心通胀保持相对稳定,显示能源冲击尚未全面扩散至更广泛领域。数据强化了政策制定者谨慎观望的理由。
许多经济学家预测未来数月通胀将更高,因家庭从10月起面临国内能源账单再次上涨。
因此,金融市场共识是利率将在接下来两次会议之一上调,要么11月,要么12月。
英国利率此前从5.25%的15年高位趋势下行,直到2月底美国与以色列袭击伊朗。
伊朗冲突导致油气价格急剧上升,部分原因是霍尔木兹海峡此后基本对交通关闭。
能源价格若持续高位,将进一步推高通胀峰值预期,市场已将后续加息概率大幅上调,形成与部分经济学家观点的明显分歧。
除影响个人贷款与房贷成本外,利率预期上升对英国政府构成日益严重的问题,因其债务付息占支出的比例更高。
这一财政维度使英国央行在维持利率与应对通胀之间面临更复杂的权衡。政府债务成本上升可能压缩财政空间,影响预算安排与公共支出计划。
与此同时,若通胀持续高于目标,央行延迟行动也可能加剧长期财政负担。
政策制定者需在稳定价格与避免过度收紧对经济及财政的冲击之间寻找平衡,市场将密切关注相关表态。
8月CPI数据发布之后,英镑兑美元在7月31日以来的低位上有所反弹,当前交投于1.34附近。不过,这一反弹更多是数据落地后的短暂修复,真正决定英镑方向的,仍是即将到来的英国央行决议。
英国央行预计维持利率3.75%不变,对英镑兑美元而言并非直接的利好或利空,因为这一结果已被市场充分定价。真正影响汇率的,是决议之外的三条线索:投票分歧、会议纪要措辞与市场对加息时点的重新定价。
首先,投票分歧是短期最直接的市场驱动。7月会议已有三票支持加息至4.00%,若本次鹰派票数增加至四票甚至五票,市场会将其解读为紧缩倾向增强,英镑可能获得支撑;若维持三票或鹰派票数减少,英镑承压。其次,会议纪要中关于能源冲击是否产生二次效应的评估,将影响市场对11月或12月加息的定价。若纪要强调工资与劳动力市场疲软限制了传导,市场可能推迟加息预期,英镑走弱;若纪要警告能源价格可能嵌入通胀预期,加息预期提前,英镑走强。
第三,英国利率预期上升本身对英镑构成利差支撑,但同时也加重英国政府的债务付息压力,财政风险可能限制英镑的上行空间。决议前,汇价已完全跟随美元动态,英国央行决议若未能提供比市场预期更鹰派的信号,英镑大概率延续弱势;反之,若投票分歧或纪要措辞偏鹰,英镑可能获得反弹动能。
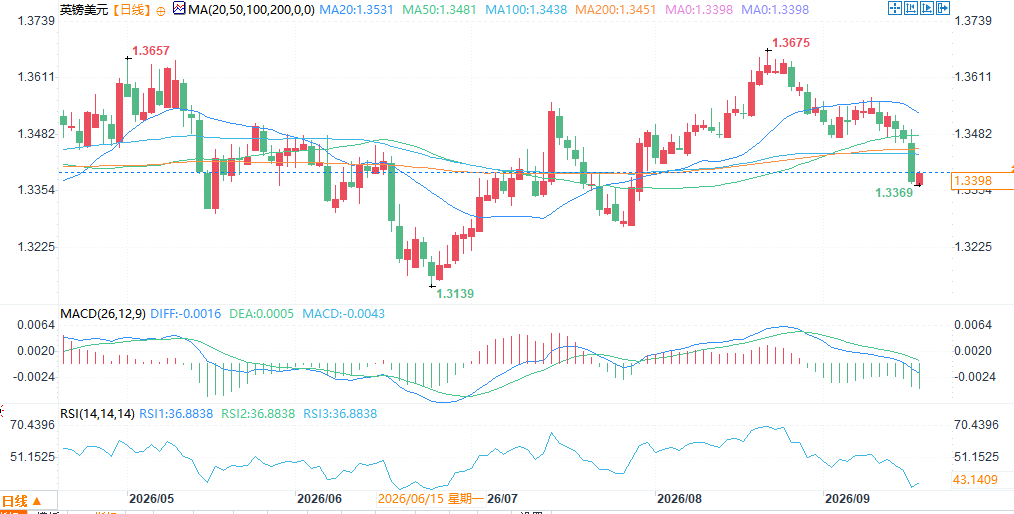
(英镑兑美元日线图,)
北京时间15:15,英镑兑美元报1.3391/92。
经济学家预计,九人货币政策委员会多数成员希望看到更多证据表明更高通胀正在传导至基础价格与工资,因此将投票维持主要利率在3.75%不变,为连续第六次会议按兵不动。
周三公布的官方数据显示,加油站价格与机票价格上涨,是英国8月消费者物价指数从7月的2.9%升至3.1%的主要原因,进一步高于央行2%目标。
许多经济学家预测未来数月通胀将更高,因家庭从10月起面临国内能源账单再次上涨。金融市场共识是利率将在接下来两次会议之一(11月或12月)上调。
决议预期:连续第六次维持3.75%,等待二次效应证据
英国央行预计周四维持利率不变,尽管英国通胀因伊朗冲突持续推高燃料价格而升至五个月高位。
经济学家预计,九人货币政策委员会多数成员希望看到更多证据表明更高通胀正在传导至基础价格与工资,因此将投票维持主要利率在3.75%不变,为连续第六次会议按兵不动。
这一判断的核心逻辑是,需要更多时间观察能源冲击是否产生持久的二次效应。
委员会此前已多次强调,当前金融条件已偏紧,劳动力市场降温有助于抑制工资-价格螺旋,因此倾向于等待数据进一步明朗后再调整政策。
市场普遍将本周决议视为观望窗口。
通胀数据:8月CPI升至3.1%,能源与机票是主因
周三公布的官方数据显示,加油站价格与机票价格上涨,是英国8月消费者物价指数从7月的2.9%升至3.1%的主要原因。
这一上升使通胀进一步高于英国央行2%目标。
知名机构全球经济学负责人是众多认为利率将维持的经济学家之一,理由是工资与劳动力市场等经济背景仍相对疲软。
他表示,“这应限制进口价格压力嵌入国内工资与价格的程度”。运输成本尤其是机动车燃料贡献最大,核心通胀保持相对稳定,显示能源冲击尚未全面扩散至更广泛领域。数据强化了政策制定者谨慎观望的理由。
未来通胀:10月能源账单再涨,市场押注11月或12月加息
许多经济学家预测未来数月通胀将更高,因家庭从10月起面临国内能源账单再次上涨。
因此,金融市场共识是利率将在接下来两次会议之一上调,要么11月,要么12月。
英国利率此前从5.25%的15年高位趋势下行,直到2月底美国与以色列袭击伊朗。
伊朗冲突导致油气价格急剧上升,部分原因是霍尔木兹海峡此后基本对交通关闭。
能源价格若持续高位,将进一步推高通胀峰值预期,市场已将后续加息概率大幅上调,形成与部分经济学家观点的明显分歧。
财政压力:利率预期上升对英国政府构成日益严重的问题
除影响个人贷款与房贷成本外,利率预期上升对英国政府构成日益严重的问题,因其债务付息占支出的比例更高。
这一财政维度使英国央行在维持利率与应对通胀之间面临更复杂的权衡。政府债务成本上升可能压缩财政空间,影响预算安排与公共支出计划。
与此同时,若通胀持续高于目标,央行延迟行动也可能加剧长期财政负担。
政策制定者需在稳定价格与避免过度收紧对经济及财政的冲击之间寻找平衡,市场将密切关注相关表态。
英国央行决议与英镑兑美元:按兵不动本身不是驱动,预期差才是
8月CPI数据发布之后,英镑兑美元在7月31日以来的低位上有所反弹,当前交投于1.34附近。不过,这一反弹更多是数据落地后的短暂修复,真正决定英镑方向的,仍是即将到来的英国央行决议。
英国央行预计维持利率3.75%不变,对英镑兑美元而言并非直接的利好或利空,因为这一结果已被市场充分定价。真正影响汇率的,是决议之外的三条线索:投票分歧、会议纪要措辞与市场对加息时点的重新定价。
首先,投票分歧是短期最直接的市场驱动。7月会议已有三票支持加息至4.00%,若本次鹰派票数增加至四票甚至五票,市场会将其解读为紧缩倾向增强,英镑可能获得支撑;若维持三票或鹰派票数减少,英镑承压。其次,会议纪要中关于能源冲击是否产生二次效应的评估,将影响市场对11月或12月加息的定价。若纪要强调工资与劳动力市场疲软限制了传导,市场可能推迟加息预期,英镑走弱;若纪要警告能源价格可能嵌入通胀预期,加息预期提前,英镑走强。
第三,英国利率预期上升本身对英镑构成利差支撑,但同时也加重英国政府的债务付息压力,财政风险可能限制英镑的上行空间。决议前,汇价已完全跟随美元动态,英国央行决议若未能提供比市场预期更鹰派的信号,英镑大概率延续弱势;反之,若投票分歧或纪要措辞偏鹰,英镑可能获得反弹动能。
(英镑兑美元日线图,)
北京时间15:15,英镑兑美元报1.3391/92。
- 风险提示及免责条款
- 市场有风险,投资需谨慎。本文内容仅提供参考,不构成个人投资建议,也未考虑到某些用户特殊的投资目标,财务状况或其他需要。据此投资,责任自负。