美聯儲這周若如期加息,美元還能繼續走強嗎?
2026-09-14 12:07:02
週一(9月14日)亞洲時段,美元指數連續第三個交易日走高,一度上漲0.25%至99.33,逼近上週五觸及的一週高點99.36。強於預期的美國通脹報告推升了市場對美聯儲週四加息的押注,為美元提供支撐。
CME美聯儲觀察工具顯示,市場已定價9月會議加息25個基點的概率約為87%,高於一週前的59%;核心CPI環比0.3%超預期,是推動加息押注跳升的直接原因。
美國勞工統計局上週五公佈的數據顯示,8月CPI環比上漲0.4%,同比上漲3.4%,兩項讀數均符合市場預期。
但核心CPI的讀數令市場意外——剔除波動性食品和能源價格的核心CPI環比上漲0.3%,高於前值的0.2%和市場預期的0.2%。這一超預期表現直接推高了短期通脹壓力的判斷。
數據公佈後,聯邦基金期貨市場迅速反應。CME美聯儲觀察工具顯示,金融市場已定價9月會議加息25個基點的概率約為87%,顯著高於一週前的59%。核心CPI環比加速被視為關鍵催化劑,因為它更能反映潛在通脹黏性,而非受能源價格短期波動主導的整體讀數。
此前PPI報告中的堅挺數據已埋下伏筆,本次核心指標超預期進一步強化了“通脹尚未充分回落”的敍事。
市場普遍認為,這為美聯儲主席沃什領導下的政策委員會提供了明確的數據支撐,使其更難維持按兵不動的立場。
與此同時,經濟韌性(企業利潤強勁、就業市場穩定)也為適度緊縮留出空間,加息預期的快速升温正是這一基本面與數據共振的結果。
美元指數連續第三個交易日走高,反映出市場對美聯儲週四加息的定價持續升温。強於預期的通脹數據,疊加此前PPI報告中的堅挺讀數,共同構成了美元本輪反彈的基本面支撐。
交易商正等待這周美聯儲利率決議的進一步指引,市場普遍預期美聯儲將加息25個基點。在利率預期推動下,美元對主要貨幣普遍走強,尤其對歐元、日元等低收益貨幣的升值更為明顯。實際利率環境雖未極端限制性,但短期利率期貨的重新定價已足以吸引資金迴流美元資產。
分析人士指出,加息概率從一週前的59%躍升至87%,直接抬升了美元的相對吸引力,同時削弱了市場對寬鬆政策的定價。若美聯儲最終兑現加息並在聲明中強調通脹趨勢仍需警惕,美元的強勢可能延續;反之,若溝通偏鴿,則可能觸發部分獲利了結。
整體來看,本輪美元反彈更多由政策預期而非風險情緒驅動,顯示出市場對數據驅動框架的快速適應。
荷蘭國際集團(ING)在最新報告中指出,美聯儲9月加息可能性上升將短期支撐美元指數,尤其對低收益貨幣構成壓力。
該行強調,這並非2022式大規模緊縮週期,美元週期性走弱只是被推遲而非取消,預計真正的美元下跌將延至2027年春季,屆時美國通脹接近2%、政策利率有望迴歸中性水平。短期美債收益率曲線平坦化有利於美元,但中長期美國增長優勢收斂、財政赤字壓力及全球資本多元化仍將推動美元指數逐步回落。
渣打銀行在最新報告中認為,美國經濟增長穩健、核心通脹黏性以及實際收益率利差將在短期內支撐美元,企業盈利帶動的資本流入和中東地緣風險也提供安全港效應。即便消費通脹偶爾軟化,也難以打破美元近端強勢。展望一年,其他主要央行進入加息週期將收窄利差,疊加美聯儲加息定價基本充分、美國增長優勢均值迴歸,美元指數有望温和回落至99附近。
美元指數週一亞洲時段升至99.30附近,連續第三個交易日走高。美國8月核心CPI環比0.3%超預期,將9月加息概率從一週前的59%推升至約87%,成為美元走強的直接催化劑。整體CPI環比0.4%、同比3.4%符合預期,但核心CPI的超預期表現強化了美聯儲週四加息的預期。若美聯儲確認加息並釋放進一步緊縮信號,美元可能延續強勢;若措辭偏鴿或暗示暫停,美元可能回吐部分漲幅。
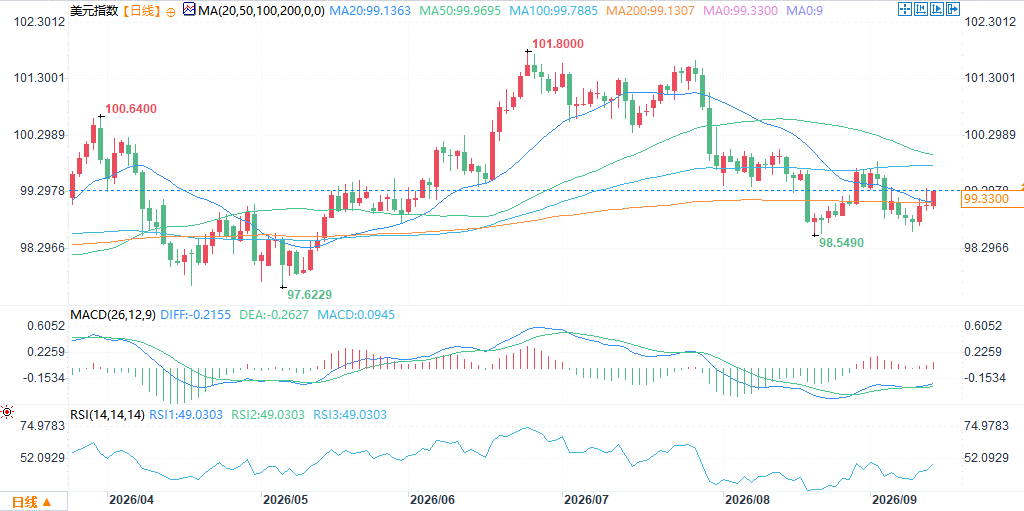
(美元指數日線圖,)
北京時間12:06,美元指數報99.32。
CME美聯儲觀察工具顯示,市場已定價9月會議加息25個基點的概率約為87%,高於一週前的59%;核心CPI環比0.3%超預期,是推動加息押注跳升的直接原因。
美國通脹數據超預期,加息概率跳升至87%
美國勞工統計局上週五公佈的數據顯示,8月CPI環比上漲0.4%,同比上漲3.4%,兩項讀數均符合市場預期。
但核心CPI的讀數令市場意外——剔除波動性食品和能源價格的核心CPI環比上漲0.3%,高於前值的0.2%和市場預期的0.2%。這一超預期表現直接推高了短期通脹壓力的判斷。
數據公佈後,聯邦基金期貨市場迅速反應。CME美聯儲觀察工具顯示,金融市場已定價9月會議加息25個基點的概率約為87%,顯著高於一週前的59%。核心CPI環比加速被視為關鍵催化劑,因為它更能反映潛在通脹黏性,而非受能源價格短期波動主導的整體讀數。
此前PPI報告中的堅挺數據已埋下伏筆,本次核心指標超預期進一步強化了“通脹尚未充分回落”的敍事。
市場普遍認為,這為美聯儲主席沃什領導下的政策委員會提供了明確的數據支撐,使其更難維持按兵不動的立場。
與此同時,經濟韌性(企業利潤強勁、就業市場穩定)也為適度緊縮留出空間,加息預期的快速升温正是這一基本面與數據共振的結果。
美元連續第三日走強
美元指數連續第三個交易日走高,反映出市場對美聯儲週四加息的定價持續升温。強於預期的通脹數據,疊加此前PPI報告中的堅挺讀數,共同構成了美元本輪反彈的基本面支撐。
交易商正等待這周美聯儲利率決議的進一步指引,市場普遍預期美聯儲將加息25個基點。在利率預期推動下,美元對主要貨幣普遍走強,尤其對歐元、日元等低收益貨幣的升值更為明顯。實際利率環境雖未極端限制性,但短期利率期貨的重新定價已足以吸引資金迴流美元資產。
分析人士指出,加息概率從一週前的59%躍升至87%,直接抬升了美元的相對吸引力,同時削弱了市場對寬鬆政策的定價。若美聯儲最終兑現加息並在聲明中強調通脹趨勢仍需警惕,美元的強勢可能延續;反之,若溝通偏鴿,則可能觸發部分獲利了結。
整體來看,本輪美元反彈更多由政策預期而非風險情緒驅動,顯示出市場對數據驅動框架的快速適應。
機構觀點
荷蘭國際集團(ING)在最新報告中指出,美聯儲9月加息可能性上升將短期支撐美元指數,尤其對低收益貨幣構成壓力。
該行強調,這並非2022式大規模緊縮週期,美元週期性走弱只是被推遲而非取消,預計真正的美元下跌將延至2027年春季,屆時美國通脹接近2%、政策利率有望迴歸中性水平。短期美債收益率曲線平坦化有利於美元,但中長期美國增長優勢收斂、財政赤字壓力及全球資本多元化仍將推動美元指數逐步回落。
渣打銀行在最新報告中認為,美國經濟增長穩健、核心通脹黏性以及實際收益率利差將在短期內支撐美元,企業盈利帶動的資本流入和中東地緣風險也提供安全港效應。即便消費通脹偶爾軟化,也難以打破美元近端強勢。展望一年,其他主要央行進入加息週期將收窄利差,疊加美聯儲加息定價基本充分、美國增長優勢均值迴歸,美元指數有望温和回落至99附近。
總結
美元指數週一亞洲時段升至99.30附近,連續第三個交易日走高。美國8月核心CPI環比0.3%超預期,將9月加息概率從一週前的59%推升至約87%,成為美元走強的直接催化劑。整體CPI環比0.4%、同比3.4%符合預期,但核心CPI的超預期表現強化了美聯儲週四加息的預期。若美聯儲確認加息並釋放進一步緊縮信號,美元可能延續強勢;若措辭偏鴿或暗示暫停,美元可能回吐部分漲幅。
(美元指數日線圖,)
北京時間12:06,美元指數報99.32。
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。