快訊 > 快訊詳情
2026-09-21 18:36:53
【古爾斯比:需求或推升通脹,政策需保持警惕】
⑴ 芝加哥聯儲主席表示,美國通脹可能已不只是關税與能源價格的衝擊,強勁需求也在推升通脹。
⑵ 他指出,如果需求過熱,美聯儲該如何應對不存在任何含糊之處。
⑶ 他強調,供給衝擊對通脹的影響正變得更具持續性,在制定貨幣政策時必須予以考慮。
⑷ 他提到,人工智能領域的投資可能溢出自身軌道,使總產出超出經濟可吸收的水平。
⑸ 理論上供給衝擊只有暫時性、一次性的影響,但疫情以來的經驗表明,這類衝擊正變得更頻繁、更持久。
⑹ 他表示,預測者已連續1年多推遲通脹見頂回落的時間,這不是令人安心的模式。
⑺ 他稱,需要證據表明這些衝擊確實在消退,否則很難看到回到2%通脹的可信路徑,也更難證明繼續忽略它們的合理性。
⑻ 美聯儲2%的目標相較最新估計約3.7%的通脹水平仍有明顯距離,且近期改善有限。
⑼ 他認為,在這樣的環境下,迴歸目標的唯一方式是艱難的方式,即加息,並承擔經濟放緩對增長和就業帶來的風險。
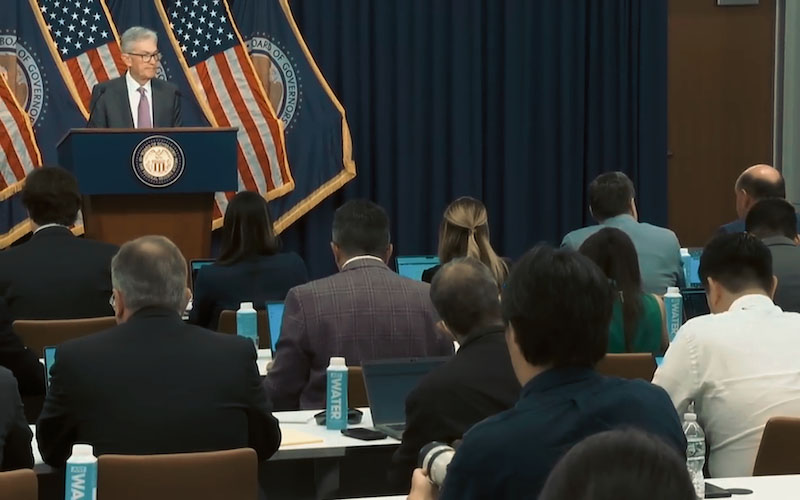
⑽ 美聯儲上週已加息25個基點,沃什在記者會上強調了國內支出與商業投資的強勁
⑴ 芝加哥聯儲主席表示,美國通脹可能已不只是關税與能源價格的衝擊,強勁需求也在推升通脹。
⑵ 他指出,如果需求過熱,美聯儲該如何應對不存在任何含糊之處。
⑶ 他強調,供給衝擊對通脹的影響正變得更具持續性,在制定貨幣政策時必須予以考慮。
⑷ 他提到,人工智能領域的投資可能溢出自身軌道,使總產出超出經濟可吸收的水平。
⑸ 理論上供給衝擊只有暫時性、一次性的影響,但疫情以來的經驗表明,這類衝擊正變得更頻繁、更持久。
⑹ 他表示,預測者已連續1年多推遲通脹見頂回落的時間,這不是令人安心的模式。
⑺ 他稱,需要證據表明這些衝擊確實在消退,否則很難看到回到2%通脹的可信路徑,也更難證明繼續忽略它們的合理性。
⑻ 美聯儲2%的目標相較最新估計約3.7%的通脹水平仍有明顯距離,且近期改善有限。
⑼ 他認為,在這樣的環境下,迴歸目標的唯一方式是艱難的方式,即加息,並承擔經濟放緩對增長和就業帶來的風險。
⑽ 美聯儲上週已加息25個基點,沃什在記者會上強調了國內支出與商業投資的強勁