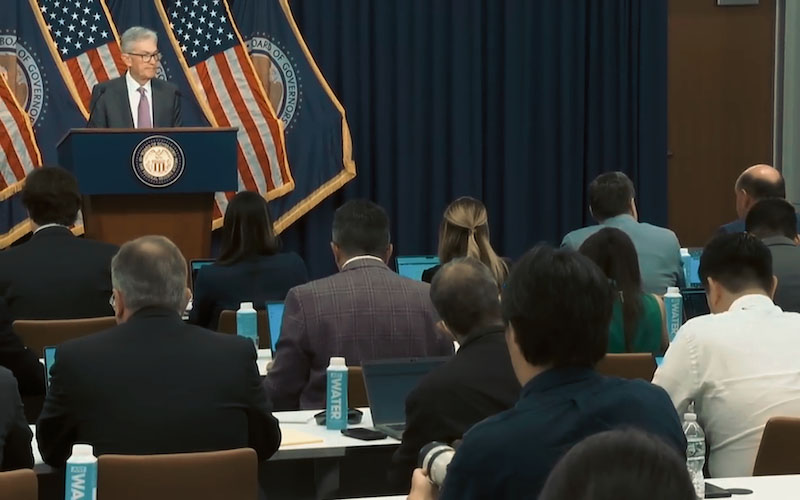
美聯儲古爾斯比:面對通脹,不排除採取更強硬的加息動作
2026-09-21 23:49:01
很多人容易把通脹簡單歸為外部事件,比如地緣衝突推高油價。但芝加哥聯儲行長奧斯汀·古爾斯比提醒市場,要分清兩種完全不一樣的漲價原因:一種是一次性供給衝擊,另一種是國內需求太熱。這兩種情況對應的美聯儲操作差別很大,看懂這個區分,才能理解他這次講話的核心意思。供給衝擊,簡單説就是東西變少了、進貨成本漲了,不是大家花錢的慾望太強;需求過熱,則是老百姓、企業手裏錢變多,大家搶着買商品和服務,就算商品供應沒出事,價格照樣被買上去。
古爾斯比表示:如果這一輪通脹反彈,不只是石油供給衝擊造成的,而是由更持久的內部因素驅動,那麼美聯儲就需要拿出“激進”、“提前發力”的政策手段來應對。
芝加哥聯邦儲備銀行行長奧斯汀·古爾斯比解釋,如果漲價根源是需求過熱——主要來自服務業消費,還有人工智能熱潮帶動的企業投資需求,而不只是伊朗局勢帶來的供應擾動,那僅僅再加息25個基點(0.25個百分點)大概率是不夠的。
古爾斯比周一在官方貨幣與金融機構論壇(OMFIF)上對記者説:“我們現在越來越能感受到,一部分通脹壓力,可能就是需求過熱帶來的。而且服務業的通脹,可能不會自己慢慢消失。”
服務業通脹就是理髮、酒店住宿、外賣、醫療、物流這類看不見實物的服務漲價。和油價不一樣,服務價格一旦漲上去,往往不容易回落。油價受戰爭影響,可能衝突緩和之後就快速回落;但人工工資、門店房租一旦抬上去,想降下來會慢很多,這也是美聯儲一直緊盯服務業通脹的原因。
他繼續説明:“如果經過研判,確定通脹主線是需求過熱,那就意味着,美聯儲的加息力度,以及加息落地的速度,都要比單純遇到供給衝擊的時候更強、更早。”
古爾斯比發表這番言論的時候,美國正被一波頑固的通脹困擾。今年通脹壓力進一步加重,市場普遍認為導火索就是中東局勢緊張,原油供應預期收緊,油價隨之大漲。油價會傳導到整個經濟鏈條:運輸費漲、化工原料漲,最後幾乎所有商品的成本都往上抬,這就是典型的供給衝擊。但古爾斯比的觀點是,不能把所有漲價都算在油價頭上,要仔細拆分數據,看看裏面到底有多少是需求過熱在推波助瀾。
古爾斯比提到,最近幾年供給衝擊出現得越來越頻繁,衝擊的力度也比過去更大。
上週,美聯儲剛剛完成一次加息,目的就是壓低物價上漲速度。按照美聯儲官員“點陣圖”的中位數預測,美聯儲官員目前的基準預期是:今年還會再加一次25個基點;到2027年,暫停加息,利率保持在高位。
古爾斯比説,如果最終證實,通脹主要是能源供給衝擊造成的,那麼按照現在這套計劃,加息幅度或許就足夠壓住物價。但如果後續數據拿出證據,證明需求過熱才是主要推手,那現在計劃的加息幅度,很可能就不夠用。
在同一場論壇的單獨發言環節,古爾斯比還發出警告:當前大量投向人工智能領域的資本支出,有可能“溢出原有賽道,推高總產出,超過經濟體能夠消化的水平”。
通俗來講:現在很多企業大把砸錢買算力、建數據中心、招AI工程師。這筆鉅額投資本身也是一種需求。如果這股AI投資熱潮規模太大,整個經濟體一下子要消化這麼多新增投資,勞動力、電力、土地這些配套資源跟不上,就會推高各類資源的價格。本來AI是單獨一個行業的擴張,但是花錢的效應擴散到整個經濟,把全社會的總需求拉到經濟承載上限之外,就會催生通脹。不是AI產品漲價,是為做AI而消耗的各種資源漲價。
他強調:“一旦確認是需求過熱,美聯儲該怎麼應對,就沒有任何模糊空間了。”
這裏補充一個關鍵信息:古爾斯比今年沒有FOMC(聯邦公開市場委員會)投票權,他只能發表觀點,不能直接參與利率表決;到2027年,他才會成為有投票權的委員。所以他的講話,代表聯儲內部的一種重要思考方向,但不等於美聯儲已經定下政策。
美國通脹已經連續五年高於美聯儲定下的2%長期目標。美聯儲最看重的通脹指標,是個人消費支出價格指數,簡稱PCE。PCE是美聯儲優先參考的通脹數據,和大家常聽到的CPI略有區別。CPI更多看城市居民一籃子消費品;PCE覆蓋範圍更廣,包含更多企業報銷、醫保這類支出,美聯儲制定政策優先看這個指標。最新7月PCE同比是3.7%;而在中東衝突爆發的2月份,PCE只有2.8%,可以看到通脹水平明顯往上走了。
古爾斯比説:“接下來,我們最重要的任務,是把通脹反彈的原因分清楚。第一個可能性:通脹反彈來自供給衝擊,而且這部分衝擊短期之內就會消退。第二個可能性:供給側衝擊持續存在,不會很快消失。第三個可能性:漲價來自AI投資熱潮加上服務業需求,和供給衝擊基本無關。
這三種情景要分開評估,不能混在一起。這三種情景裏面,有兩種都需要美聯儲進一步抬高利率;只有第一種短期一次性供給衝擊,美聯儲可以選擇‘穿透看待’,也就是暫時不強力加息,不去硬壓經濟,等待供給端自己修復。‘穿透式看待通脹’就是聯儲老思路:一次性供給漲價,只是臨時擾動,不會長期紮根,央行不必立刻收緊貨幣。但如果是需求拉動的漲價,就不能放任,必須加息降温。
他解釋,這三種場景的應對方式完全不一樣。只要根源是需求過熱,不管這個需求來自服務業消費,還是AI領域的大規模投資,性質是一樣的:大家花錢的總量,超過經濟能穩定供給的總量,物價就會持續上行。這種通脹不會隨着地緣衝突緩解而自動消失,只能靠提高利率,抬高借錢成本,抑制企業投資和居民消費,把總需求降下來。
市場現在就在盯着後續的一系列經濟數據,比如薪資、服務業價格、消費支出。如果接下來連續幾個月的數據持續證明消費和投資很強,那麼市場就要做好心理準備:美聯儲有可能放棄原定計劃,選擇比點陣圖預期更大、更快的加息。反過來,如果後續數據顯示,漲價主要就是油價傳導,國內消費、企業投資沒有過熱,那美聯儲大概率維持現有加息節奏。
古爾斯比表示:如果這一輪通脹反彈,不只是石油供給衝擊造成的,而是由更持久的內部因素驅動,那麼美聯儲就需要拿出“激進”、“提前發力”的政策手段來應對。
芝加哥聯邦儲備銀行行長奧斯汀·古爾斯比解釋,如果漲價根源是需求過熱——主要來自服務業消費,還有人工智能熱潮帶動的企業投資需求,而不只是伊朗局勢帶來的供應擾動,那僅僅再加息25個基點(0.25個百分點)大概率是不夠的。
古爾斯比周一在官方貨幣與金融機構論壇(OMFIF)上對記者説:“我們現在越來越能感受到,一部分通脹壓力,可能就是需求過熱帶來的。而且服務業的通脹,可能不會自己慢慢消失。”
服務業通脹就是理髮、酒店住宿、外賣、醫療、物流這類看不見實物的服務漲價。和油價不一樣,服務價格一旦漲上去,往往不容易回落。油價受戰爭影響,可能衝突緩和之後就快速回落;但人工工資、門店房租一旦抬上去,想降下來會慢很多,這也是美聯儲一直緊盯服務業通脹的原因。
他繼續説明:“如果經過研判,確定通脹主線是需求過熱,那就意味着,美聯儲的加息力度,以及加息落地的速度,都要比單純遇到供給衝擊的時候更強、更早。”
古爾斯比發表這番言論的時候,美國正被一波頑固的通脹困擾。今年通脹壓力進一步加重,市場普遍認為導火索就是中東局勢緊張,原油供應預期收緊,油價隨之大漲。油價會傳導到整個經濟鏈條:運輸費漲、化工原料漲,最後幾乎所有商品的成本都往上抬,這就是典型的供給衝擊。但古爾斯比的觀點是,不能把所有漲價都算在油價頭上,要仔細拆分數據,看看裏面到底有多少是需求過熱在推波助瀾。
古爾斯比提到,最近幾年供給衝擊出現得越來越頻繁,衝擊的力度也比過去更大。
上週,美聯儲剛剛完成一次加息,目的就是壓低物價上漲速度。按照美聯儲官員“點陣圖”的中位數預測,美聯儲官員目前的基準預期是:今年還會再加一次25個基點;到2027年,暫停加息,利率保持在高位。
古爾斯比説,如果最終證實,通脹主要是能源供給衝擊造成的,那麼按照現在這套計劃,加息幅度或許就足夠壓住物價。但如果後續數據拿出證據,證明需求過熱才是主要推手,那現在計劃的加息幅度,很可能就不夠用。
在同一場論壇的單獨發言環節,古爾斯比還發出警告:當前大量投向人工智能領域的資本支出,有可能“溢出原有賽道,推高總產出,超過經濟體能夠消化的水平”。
通俗來講:現在很多企業大把砸錢買算力、建數據中心、招AI工程師。這筆鉅額投資本身也是一種需求。如果這股AI投資熱潮規模太大,整個經濟體一下子要消化這麼多新增投資,勞動力、電力、土地這些配套資源跟不上,就會推高各類資源的價格。本來AI是單獨一個行業的擴張,但是花錢的效應擴散到整個經濟,把全社會的總需求拉到經濟承載上限之外,就會催生通脹。不是AI產品漲價,是為做AI而消耗的各種資源漲價。
他強調:“一旦確認是需求過熱,美聯儲該怎麼應對,就沒有任何模糊空間了。”
這裏補充一個關鍵信息:古爾斯比今年沒有FOMC(聯邦公開市場委員會)投票權,他只能發表觀點,不能直接參與利率表決;到2027年,他才會成為有投票權的委員。所以他的講話,代表聯儲內部的一種重要思考方向,但不等於美聯儲已經定下政策。
美國通脹已經連續五年高於美聯儲定下的2%長期目標。美聯儲最看重的通脹指標,是個人消費支出價格指數,簡稱PCE。PCE是美聯儲優先參考的通脹數據,和大家常聽到的CPI略有區別。CPI更多看城市居民一籃子消費品;PCE覆蓋範圍更廣,包含更多企業報銷、醫保這類支出,美聯儲制定政策優先看這個指標。最新7月PCE同比是3.7%;而在中東衝突爆發的2月份,PCE只有2.8%,可以看到通脹水平明顯往上走了。
古爾斯比説:“接下來,我們最重要的任務,是把通脹反彈的原因分清楚。第一個可能性:通脹反彈來自供給衝擊,而且這部分衝擊短期之內就會消退。第二個可能性:供給側衝擊持續存在,不會很快消失。第三個可能性:漲價來自AI投資熱潮加上服務業需求,和供給衝擊基本無關。
這三種情景要分開評估,不能混在一起。這三種情景裏面,有兩種都需要美聯儲進一步抬高利率;只有第一種短期一次性供給衝擊,美聯儲可以選擇‘穿透看待’,也就是暫時不強力加息,不去硬壓經濟,等待供給端自己修復。‘穿透式看待通脹’就是聯儲老思路:一次性供給漲價,只是臨時擾動,不會長期紮根,央行不必立刻收緊貨幣。但如果是需求拉動的漲價,就不能放任,必須加息降温。
他解釋,這三種場景的應對方式完全不一樣。只要根源是需求過熱,不管這個需求來自服務業消費,還是AI領域的大規模投資,性質是一樣的:大家花錢的總量,超過經濟能穩定供給的總量,物價就會持續上行。這種通脹不會隨着地緣衝突緩解而自動消失,只能靠提高利率,抬高借錢成本,抑制企業投資和居民消費,把總需求降下來。
市場現在就在盯着後續的一系列經濟數據,比如薪資、服務業價格、消費支出。如果接下來連續幾個月的數據持續證明消費和投資很強,那麼市場就要做好心理準備:美聯儲有可能放棄原定計劃,選擇比點陣圖預期更大、更快的加息。反過來,如果後續數據顯示,漲價主要就是油價傳導,國內消費、企業投資沒有過熱,那美聯儲大概率維持現有加息節奏。
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。