美國學者預警AI美元資產風險,黃金值得長期配置
2026-09-22 12:14:07
當前全球AI建設浪潮正依託海量債務推進,一個極具矛盾性的細節被市場忽視:大量用於AI基礎設施建設的融資採用30年期債券,而這些服務器與配套設備的實際使用年限僅有約3年。路德維希·馮·米塞斯研究所高級研究員馬克·桑頓(Mark Thornton)敏鋭捕捉到這一期限錯配風險。他曾在2004年提前預警美國房地產泡沫,在當時長期被市場質疑。
近期他接受採訪,將“摩天大樓詛咒”理論延伸至數據中心,同時結合能源供給脆弱性、美聯儲政策以及去美元化趨勢,解讀本輪AI資本狂歡背後潛藏的系統性風險,並談及黃金在貨幣秩序重構中的深層意義。
馬克·桑頓表示,債券投資者正在認購這類企業的30年期甚至百年期債券,但融資所投向資產的生命週期僅有短短三年,這種金融操作在歷史上多次催生嚴重危機。如今該現象已經不再是小眾市場問題。據古根海姆投資公司統計,科技企業與大型雲服務商在期限10年及以上的投資級債券指數中佔比已經超過20%;阿波羅全球管理的數據顯示,AI相關新增發債規模接近企業新債總供給的四成,今年AI建設關聯債務總量已經突破4000億美元。
桑頓是《摩天大樓詛咒》一書的作者,他表示,當前湧入的資金規模已經完全脱離歷史常態,屬於十分反常的金融現象。近期軟銀計劃發行規模超110億美元的高收益債,繼續加碼對OpenAI的投資,債券收益率區間設在9%至10%,這也將成為史上單筆規模最大的垃圾債發行案例之一。談及風險擴散範圍,他進一步指出,風險早已不限於科技公司股東,所有以美元計價的紙面資產,未來都將面臨嚴峻考驗。
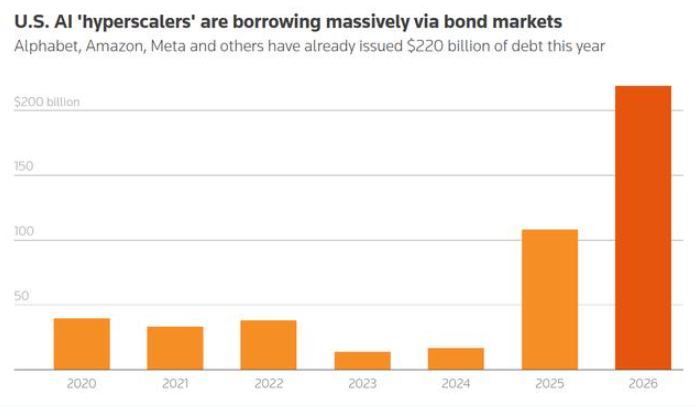
圖:美國AI公司每年發行債券總規模
馬克·桑頓提出的“摩天大樓詛咒”核心邏輯是,地標性超高層建築往往在經濟週期頂部開工,並非建築本身引發衰退,而是低成本資金同時催生大規模基建與後續泡沫破裂。在他看來,遍地興建的數據中心,只是換了一種形態的同類資產。摩天大樓受核心城區地價約束只能向上延伸,而數據中心可以選址在偏遠區域,向外鋪展佔地。
根據頭部企業一季報估算,亞馬遜、微軟、字母表與Meta四家企業今年合計資本開支預計達到7250億美元,同比增幅77%,絕大部分資金投向AI基礎設施。桑頓稱,局面已經發生改變,這些曾經現金流充沛、資金無處安放的巨頭,如今不得不壓縮傳統業務開支,抽調資金集中投入AI賽道。
電力配套也埋下隱性負擔。公用事業企業簽下長期供電合約、新建發電機組服務數據中心,可一旦雲廠商無力履約,相關成本未必由項目發起方承擔。他表示,不少數據中心並不直接歸屬大型雲服務商,在理想的市場經濟環境下損失本該由企業自行承擔,但現有合約安排很可能最終將成本不合理轉嫁至納税人與電力用户身上。經濟數據也印證過熱跡象,上週美聯儲公佈數據顯示,美國8月工廠產出環比下滑0.3%,為本年首次回落,而電力產出受用電拉動上漲1.8%。芝加哥聯儲主席奧斯坦·古爾斯比(Austan Goolsbee)週一在倫敦發言時稱,轄區內企業反饋已經出現傳統經濟過熱的徵兆。
馬克·桑頓以沙特東西輸油管道遇襲事件舉例,這條被視作沙特乃至全球原油市場生命線的管線,數百公里筆直穿越荒漠,幾乎沒有抵禦無人機和導彈襲擊的防護能力。管線自9月10日遇襲損壞泵站後一直停運,修復工期最長預計可達六週,沙特阿美已經通知歐洲煉油商,下月長期合約原油供應中斷。他認為,即便管道修復,威脅依舊存在,襲擊風險無法根除。
美聯儲在9月16日完成三年來首次加息,美聯儲主席凱文·沃什(Kevin Warsh)稱此舉只是撤回部分寬鬆,並非強硬緊縮,馬克·桑頓認同這一判斷,他表示政策利率僅略高於通脹水平,相對於市場環境並不算真正收緊。根據CME美聯儲觀察工具,市場定價10月28日加息25個基點概率為50.9%,維持不變概率49.1%,降息預期已經完全消失。
在馬克·桑頓眼中,各國央行之間信任減弱,多國正尋找美元壟斷體系之外的替代方案。談及迴歸誠實貨幣之後的世界,他直言,誠實貨幣能夠支撐全球經濟繁榮發展,而央行體系將因此走向消亡。
AI浪潮下的債務期限錯配,疊加能源基礎設施的地緣脆弱性,共同構成了當前市場容易忽視的雙重風險。廉價資金催生的大規模數據中心建設,正在復刻過往資產泡沫的生成路徑,過熱信號已經在實體經濟數據中顯現。美聯儲温和加息難以扭轉貨幣寬鬆底色,而全球央行對美元體系信任下降,為黃金長期價值提供底層支撐。
這一預警提醒市場,不能單純追捧AI產業紅利,還需要警惕債務狂歡落幕之後,資產價格、能源供給與全球貨幣秩序可能迎來的連鎖調整。
近期他接受採訪,將“摩天大樓詛咒”理論延伸至數據中心,同時結合能源供給脆弱性、美聯儲政策以及去美元化趨勢,解讀本輪AI資本狂歡背後潛藏的系統性風險,並談及黃金在貨幣秩序重構中的深層意義。
期限嚴重錯配,AI債務規模突破歷史閾值
馬克·桑頓表示,債券投資者正在認購這類企業的30年期甚至百年期債券,但融資所投向資產的生命週期僅有短短三年,這種金融操作在歷史上多次催生嚴重危機。如今該現象已經不再是小眾市場問題。據古根海姆投資公司統計,科技企業與大型雲服務商在期限10年及以上的投資級債券指數中佔比已經超過20%;阿波羅全球管理的數據顯示,AI相關新增發債規模接近企業新債總供給的四成,今年AI建設關聯債務總量已經突破4000億美元。
桑頓是《摩天大樓詛咒》一書的作者,他表示,當前湧入的資金規模已經完全脱離歷史常態,屬於十分反常的金融現象。近期軟銀計劃發行規模超110億美元的高收益債,繼續加碼對OpenAI的投資,債券收益率區間設在9%至10%,這也將成為史上單筆規模最大的垃圾債發行案例之一。談及風險擴散範圍,他進一步指出,風險早已不限於科技公司股東,所有以美元計價的紙面資產,未來都將面臨嚴峻考驗。
圖:美國AI公司每年發行債券總規模
從摩天大樓到數據中心:廉價資本催生新的過熱苗頭
馬克·桑頓提出的“摩天大樓詛咒”核心邏輯是,地標性超高層建築往往在經濟週期頂部開工,並非建築本身引發衰退,而是低成本資金同時催生大規模基建與後續泡沫破裂。在他看來,遍地興建的數據中心,只是換了一種形態的同類資產。摩天大樓受核心城區地價約束只能向上延伸,而數據中心可以選址在偏遠區域,向外鋪展佔地。
根據頭部企業一季報估算,亞馬遜、微軟、字母表與Meta四家企業今年合計資本開支預計達到7250億美元,同比增幅77%,絕大部分資金投向AI基礎設施。桑頓稱,局面已經發生改變,這些曾經現金流充沛、資金無處安放的巨頭,如今不得不壓縮傳統業務開支,抽調資金集中投入AI賽道。
電力配套也埋下隱性負擔。公用事業企業簽下長期供電合約、新建發電機組服務數據中心,可一旦雲廠商無力履約,相關成本未必由項目發起方承擔。他表示,不少數據中心並不直接歸屬大型雲服務商,在理想的市場經濟環境下損失本該由企業自行承擔,但現有合約安排很可能最終將成本不合理轉嫁至納税人與電力用户身上。經濟數據也印證過熱跡象,上週美聯儲公佈數據顯示,美國8月工廠產出環比下滑0.3%,為本年首次回落,而電力產出受用電拉動上漲1.8%。芝加哥聯儲主席奧斯坦·古爾斯比(Austan Goolsbee)週一在倫敦發言時稱,轄區內企業反饋已經出現傳統經濟過熱的徵兆。
能源供應鏈脆弱疊加美聯儲政策,貨幣格局悄然轉變
馬克·桑頓以沙特東西輸油管道遇襲事件舉例,這條被視作沙特乃至全球原油市場生命線的管線,數百公里筆直穿越荒漠,幾乎沒有抵禦無人機和導彈襲擊的防護能力。管線自9月10日遇襲損壞泵站後一直停運,修復工期最長預計可達六週,沙特阿美已經通知歐洲煉油商,下月長期合約原油供應中斷。他認為,即便管道修復,威脅依舊存在,襲擊風險無法根除。
美聯儲在9月16日完成三年來首次加息,美聯儲主席凱文·沃什(Kevin Warsh)稱此舉只是撤回部分寬鬆,並非強硬緊縮,馬克·桑頓認同這一判斷,他表示政策利率僅略高於通脹水平,相對於市場環境並不算真正收緊。根據CME美聯儲觀察工具,市場定價10月28日加息25個基點概率為50.9%,維持不變概率49.1%,降息預期已經完全消失。
在馬克·桑頓眼中,各國央行之間信任減弱,多國正尋找美元壟斷體系之外的替代方案。談及迴歸誠實貨幣之後的世界,他直言,誠實貨幣能夠支撐全球經濟繁榮發展,而央行體系將因此走向消亡。
結語
AI浪潮下的債務期限錯配,疊加能源基礎設施的地緣脆弱性,共同構成了當前市場容易忽視的雙重風險。廉價資金催生的大規模數據中心建設,正在復刻過往資產泡沫的生成路徑,過熱信號已經在實體經濟數據中顯現。美聯儲温和加息難以扭轉貨幣寬鬆底色,而全球央行對美元體系信任下降,為黃金長期價值提供底層支撐。
這一預警提醒市場,不能單純追捧AI產業紅利,還需要警惕債務狂歡落幕之後,資產價格、能源供給與全球貨幣秩序可能迎來的連鎖調整。
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。