機構:金價估值邏輯徹底切換,黃金公允價值經模型測算已觸及5000美元
2026-09-23 11:32:09
週一(9月21日),富達投資全球宏觀主管尤里恩·蒂默(Jurrien Timmer)發佈分析觀點,提出黃金的定價框架已經發生根本性轉變。過去市場習慣以實際利率作為判斷金價的核心標尺,而如今黃金已經轉變為由全球流動性主導的交易品種。根據其搭建的全球廣義貨幣M2與黃金的迴歸模型測算,黃金當前公允價值已經達到每盎司5000美元,這一判斷也為中長期黃金行情打開了新的想象空間。
尤里恩·蒂默表示,上週周線金價迎來上行,背後的核心推手正是全球流動性環境開始邊際修復。他依託全球M2貨幣供應量與金價構建迴歸模型,測算得出黃金的合理估值大約在5000美元每盎司。
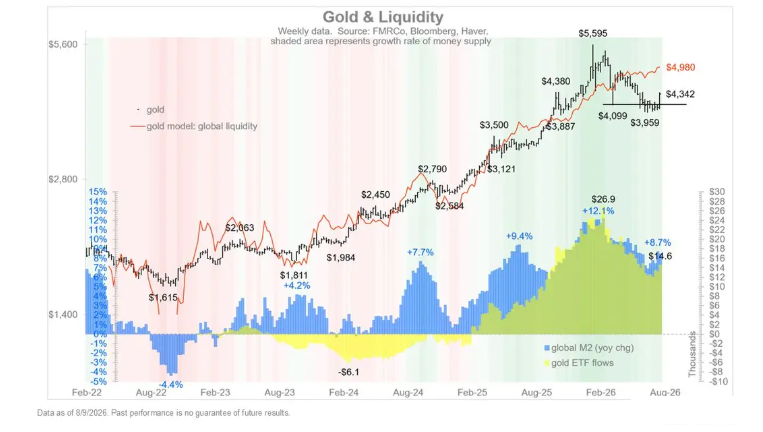
圖:黃金由過去單純受實際利率影響的資產轉變為緊跟全球流動性變化的標的
蒂默在分析中以上圖佐證這一判斷,圖表清晰展示黃金正在完成一次重大切換,由過去單純受實際利率影響的資產,轉變為緊跟全球流動性變化的標的。
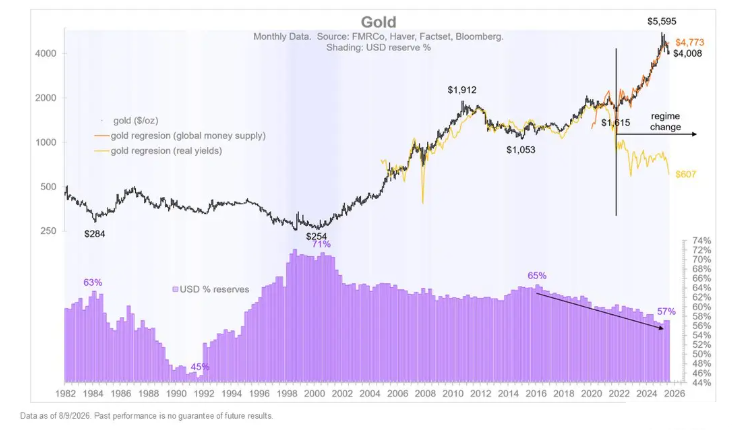
圖:自2022年起流動性因素逐步取代實際利率,成為主導金價走勢的核心力量
上圖進一步指明,這一輪定價邏輯的分水嶺出現在2022年,自彼時起,流動性因素逐步取代實際利率,成為主導金價走勢的核心力量。早在9月上旬,他就已經完整闡釋這套基於流動性對黃金進行估值的底層邏輯。
長期以來,市場主流認知是實際利率與金價呈現負相關關係,實際利率走高,持有無息資產黃金的機會成本上升,金價承壓;實際利率下行,則利好黃金價格。但這套經典框架在近年不斷出現失效的情況,即便實際利率維持高位,金價依舊持續創出新高。按照新的邏輯,當全球貨幣投放擴張、流動性趨於寬鬆時,貨幣本身購買力被稀釋,黃金作為實物儲備資產的價值就會被資金重新定價,流動性的鬆緊,開始比利率變動更能解釋金價波動。
美國財政部近期調整發債與回購策略,加大長期債券回購規模,同時增發短期國庫券,這一操作引發全球資本市場連鎖反應。蒂默説:“值得關注的是,財政部上週加大長期債券回購、增發短期國庫券的舉措,壓低了美元指數,帶動黃金同步大幅走高。”
在他看來,市場已經敏鋭感知到,美國正一步步滑向財政主導的局面,美聯儲的政策獨立性或將受到衝擊。市場存在這樣一種預期:如果財政部想要長期壓制美債收益率,就必須持續擴大債券回購的體量,而該操作若想落地,大概率需要美聯儲配合,變相實施類似“扭曲操作”的政策,最終走向貨幣貶值的路徑。
所謂財政主導,就是財政赤字規模持續擴張,財政需求凌駕於貨幣政策之上,央行不得不被動維持寬鬆環境,承接政府債務。一旦進入這種狀態,貨幣的信用基礎會被削弱,美元長期價值承壓,資金自然會轉向黃金這類不受單一主權信用約束的保值資產。
蒂默表示,寬鬆財政政策疊加寬鬆貨幣政策,對於美元而言屬於明確利空。當前美元價格正處在一條長期趨勢線上,若後續雙寬鬆格局延續,美元長期走弱的壓力會持續顯現;與之相對,黃金將直接受益。
當然,模型給出的5000美元僅為理論公允價值,並不代表現貨金價會立刻觸及該位置。理論估值和市場交易價格之間,始終存在階段性偏離。短期來看,美聯儲的加息節奏、通脹數據變化,依舊會帶來金價震盪。但定價邏輯一旦發生長期切換,意味着往後分析黃金,不能再單一盯着美債實際利率,全球流動性總量、美國財政赤字、債務操作,都將成為不可忽視的核心變量。
綜合來看,尤里恩·蒂默的分析,本質是對黃金底層定價邏輯的重新審視。隨着全球流動性成為主線,傳統利率模型的解釋力下降,基於全球M2測算出5000美元/盎司的公允價值,給市場提供了全新觀察視角。美國財政部的債務管理操作,讓市場開始交易財政主導與央行獨立性弱化的遠期預期,財政與貨幣雙重寬鬆的組合,長期利空美元、利多黃金。
對於投資者而言,後續在跟蹤金價的時候,除了利率、通脹數據,還需要持續關注全球流動性變化以及美國財政債務政策動向,流動性週期或將決定黃金本輪行情能走多遠。
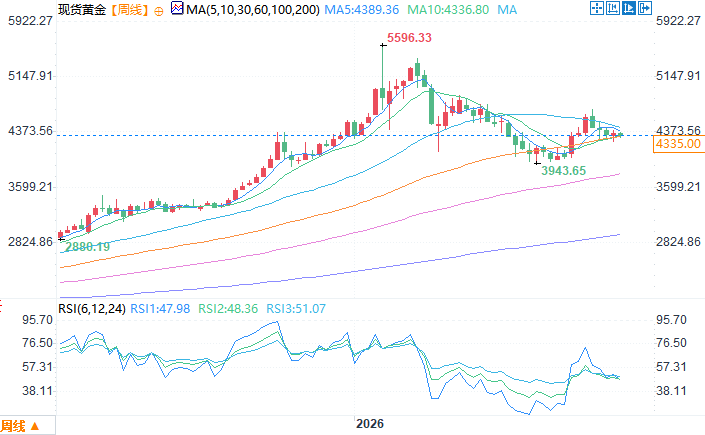
現貨黃金周線圖
北京時間9月23日11:31 現貨黃金 報 4339.45 美元/盎司
定價範式迎來鉅變:從實際利率驅動轉向流動性驅動
尤里恩·蒂默表示,上週周線金價迎來上行,背後的核心推手正是全球流動性環境開始邊際修復。他依託全球M2貨幣供應量與金價構建迴歸模型,測算得出黃金的合理估值大約在5000美元每盎司。
圖:黃金由過去單純受實際利率影響的資產轉變為緊跟全球流動性變化的標的
蒂默在分析中以上圖佐證這一判斷,圖表清晰展示黃金正在完成一次重大切換,由過去單純受實際利率影響的資產,轉變為緊跟全球流動性變化的標的。
圖:自2022年起流動性因素逐步取代實際利率,成為主導金價走勢的核心力量
上圖進一步指明,這一輪定價邏輯的分水嶺出現在2022年,自彼時起,流動性因素逐步取代實際利率,成為主導金價走勢的核心力量。早在9月上旬,他就已經完整闡釋這套基於流動性對黃金進行估值的底層邏輯。
長期以來,市場主流認知是實際利率與金價呈現負相關關係,實際利率走高,持有無息資產黃金的機會成本上升,金價承壓;實際利率下行,則利好黃金價格。但這套經典框架在近年不斷出現失效的情況,即便實際利率維持高位,金價依舊持續創出新高。按照新的邏輯,當全球貨幣投放擴張、流動性趨於寬鬆時,貨幣本身購買力被稀釋,黃金作為實物儲備資產的價值就會被資金重新定價,流動性的鬆緊,開始比利率變動更能解釋金價波動。
美債操作釋放信號,市場擔憂財政主導侵蝕央行獨立性
美國財政部近期調整發債與回購策略,加大長期債券回購規模,同時增發短期國庫券,這一操作引發全球資本市場連鎖反應。蒂默説:“值得關注的是,財政部上週加大長期債券回購、增發短期國庫券的舉措,壓低了美元指數,帶動黃金同步大幅走高。”
在他看來,市場已經敏鋭感知到,美國正一步步滑向財政主導的局面,美聯儲的政策獨立性或將受到衝擊。市場存在這樣一種預期:如果財政部想要長期壓制美債收益率,就必須持續擴大債券回購的體量,而該操作若想落地,大概率需要美聯儲配合,變相實施類似“扭曲操作”的政策,最終走向貨幣貶值的路徑。
所謂財政主導,就是財政赤字規模持續擴張,財政需求凌駕於貨幣政策之上,央行不得不被動維持寬鬆環境,承接政府債務。一旦進入這種狀態,貨幣的信用基礎會被削弱,美元長期價值承壓,資金自然會轉向黃金這類不受單一主權信用約束的保值資產。
財政貨幣雙寬鬆,美元承壓利好黃金資產
蒂默表示,寬鬆財政政策疊加寬鬆貨幣政策,對於美元而言屬於明確利空。當前美元價格正處在一條長期趨勢線上,若後續雙寬鬆格局延續,美元長期走弱的壓力會持續顯現;與之相對,黃金將直接受益。
當然,模型給出的5000美元僅為理論公允價值,並不代表現貨金價會立刻觸及該位置。理論估值和市場交易價格之間,始終存在階段性偏離。短期來看,美聯儲的加息節奏、通脹數據變化,依舊會帶來金價震盪。但定價邏輯一旦發生長期切換,意味着往後分析黃金,不能再單一盯着美債實際利率,全球流動性總量、美國財政赤字、債務操作,都將成為不可忽視的核心變量。
結語
綜合來看,尤里恩·蒂默的分析,本質是對黃金底層定價邏輯的重新審視。隨着全球流動性成為主線,傳統利率模型的解釋力下降,基於全球M2測算出5000美元/盎司的公允價值,給市場提供了全新觀察視角。美國財政部的債務管理操作,讓市場開始交易財政主導與央行獨立性弱化的遠期預期,財政與貨幣雙重寬鬆的組合,長期利空美元、利多黃金。
對於投資者而言,後續在跟蹤金價的時候,除了利率、通脹數據,還需要持續關注全球流動性變化以及美國財政債務政策動向,流動性週期或將決定黃金本輪行情能走多遠。
現貨黃金周線圖
北京時間9月23日11:31 現貨黃金 報 4339.45 美元/盎司
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。