歐元徘徊於7月底以來低位,美國初請失業金數據或稱下一觸發點
2026-09-24 11:08:02
週四(9月24日)亞洲時段,歐元兑美元窄幅震盪,當前交投於1.1380附近,日內波動有限,但整體仍徘徊在7月30日以來的低位區間。
交易員將關注美國每週初請失業金人數報告和當日晚些時候的美聯儲官員講話。市場目前定價美聯儲10月加息25個基點的概率約為69.7%,高於一週前的48.7%。
根據美國標普全球採購經理人指數的初值,9月製造業PMI從8月的51.7升至52.0,高於預期的51.4。
與此同時,9月服務業PMI從52.5降至51.7,低於市場共識的52.0。9月綜合PMI從52.5降至51.7。
製造業的強勁與服務業和綜合指數的回落形成分化,但整體仍處於擴張區間,為美聯儲的鷹派立場提供了經濟基本面支撐。
週三,美聯儲理事邁克爾·巴爾表示,“可能需要進一步的政策調整”以控制通脹。里士滿聯儲主席巴爾金和波士頓聯儲主席柯林斯均支持近期的加息,理由是持續的通脹壓力。美聯儲官員的鷹派言論可能提振美元,並對歐元兑美元構成短期逆風。
市場目前定價美聯儲10月加息25個基點的概率約為69.7%,高於一週前的48.7%。
巴爾強調“可能需要進一步加息”、實現2%通脹的風險增加、而勞動力市場風險已減退,凸顯在增長強勁和勞動力市場穩健的背景下,願意進一步收緊政策。
巴爾承認美聯儲此前“定位不當”、需要將政策重新校準到“正確方向”,強化了當前立場可能仍過於寬鬆的判斷。
歐洲央行政策制定者加布裏埃爾·馬克魯夫表示,若高能源價格開始蔓延至其他部門的價格,央行可能再次加息,但迄今為止沒有這種第二輪通脹效應的跡象。
市場目前定價歐洲央行10月再次加息25個基點的概率約為45%,最早到12月才完全定價進一步加息。
這為即將發佈的數據留出了充足的空間來改變預期。歐洲央行的謹慎立場與美聯儲的鷹派形成對比,進一步支撐美元。
法國興業銀行策略師重申其“美元王者將回歸”框架仍然完好,強調“該展望的潛在主題是,在強勢美元基本面與美國偏好弱勢貨幣的較量中,基本面最終會佔上風。”
他們承認市場條件已經變化,坦言“也許這仍然正確,儘管目前波動率似乎是輸家。”
即便如此,法國興業銀行明確表示“這不會改變我們長期觀點的轉變”,該行繼續預期美元基本面將隨時間重新顯現。
歐元兑美元跌破1.1400,美聯儲加息預期強化美元強勢是核心驅動。美國製造業PMI超預期、服務業和綜合指數回落但仍擴張,為鷹派立場提供基本面支撐。
巴爾、巴爾金和柯林斯密集放鷹,市場定價10月加息概率升至69.7%。歐洲央行馬克魯夫表示第二輪通脹效應未現,但保留行動選項,市場定價10月加息概率約45%,與美聯儲形成對比。
法國興業銀行維持美元長期強勢框架。未來需關注美國初請失業金人數、美聯儲官員講話、歐洲央行官員表態以及即將發佈的通脹數據。若美國數據繼續支持鷹派立場,歐元兑美元可能進一步下探;若數據走弱或歐洲央行轉向更鷹派,歐元可能獲得喘息。
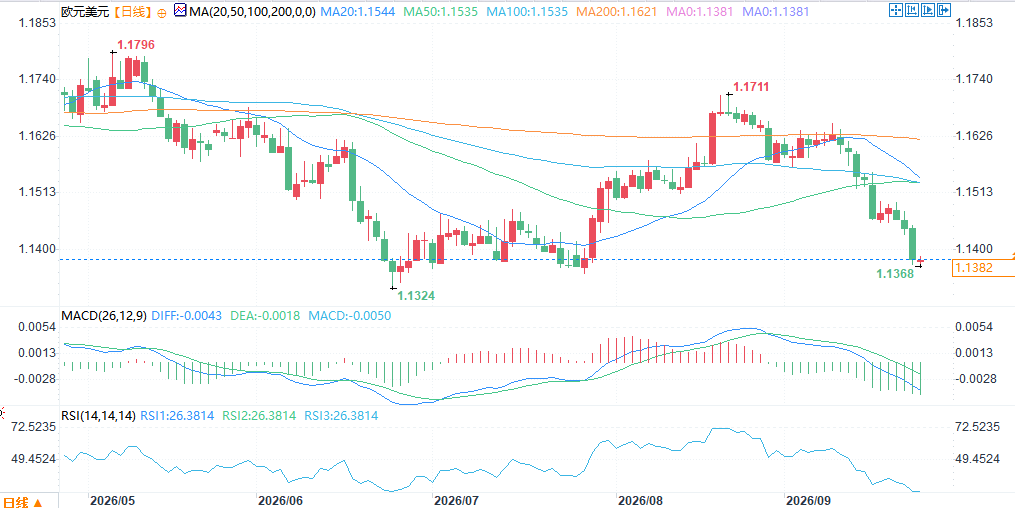
(歐元兑美元日線圖,)
北京時間11:07,歐元兑美元報1.1383/84。
交易員將關注美國每週初請失業金人數報告和當日晚些時候的美聯儲官員講話。市場目前定價美聯儲10月加息25個基點的概率約為69.7%,高於一週前的48.7%。
美國PMI分化:製造業超預期,服務業和綜合指數回落
根據美國標普全球採購經理人指數的初值,9月製造業PMI從8月的51.7升至52.0,高於預期的51.4。
與此同時,9月服務業PMI從52.5降至51.7,低於市場共識的52.0。9月綜合PMI從52.5降至51.7。
製造業的強勁與服務業和綜合指數的回落形成分化,但整體仍處於擴張區間,為美聯儲的鷹派立場提供了經濟基本面支撐。
美聯儲官員密集放鷹,10月加息概率升至69.7%
週三,美聯儲理事邁克爾·巴爾表示,“可能需要進一步的政策調整”以控制通脹。里士滿聯儲主席巴爾金和波士頓聯儲主席柯林斯均支持近期的加息,理由是持續的通脹壓力。美聯儲官員的鷹派言論可能提振美元,並對歐元兑美元構成短期逆風。
市場目前定價美聯儲10月加息25個基點的概率約為69.7%,高於一週前的48.7%。
巴爾強調“可能需要進一步加息”、實現2%通脹的風險增加、而勞動力市場風險已減退,凸顯在增長強勁和勞動力市場穩健的背景下,願意進一步收緊政策。
巴爾承認美聯儲此前“定位不當”、需要將政策重新校準到“正確方向”,強化了當前立場可能仍過於寬鬆的判斷。
歐洲央行:第二輪通脹效應未現,但保留行動選項
歐洲央行政策制定者加布裏埃爾·馬克魯夫表示,若高能源價格開始蔓延至其他部門的價格,央行可能再次加息,但迄今為止沒有這種第二輪通脹效應的跡象。
市場目前定價歐洲央行10月再次加息25個基點的概率約為45%,最早到12月才完全定價進一步加息。
這為即將發佈的數據留出了充足的空間來改變預期。歐洲央行的謹慎立場與美聯儲的鷹派形成對比,進一步支撐美元。
機構觀點:美元長期強勢框架未變
法國興業銀行策略師重申其“美元王者將回歸”框架仍然完好,強調“該展望的潛在主題是,在強勢美元基本面與美國偏好弱勢貨幣的較量中,基本面最終會佔上風。”
他們承認市場條件已經變化,坦言“也許這仍然正確,儘管目前波動率似乎是輸家。”
即便如此,法國興業銀行明確表示“這不會改變我們長期觀點的轉變”,該行繼續預期美元基本面將隨時間重新顯現。
總結
歐元兑美元跌破1.1400,美聯儲加息預期強化美元強勢是核心驅動。美國製造業PMI超預期、服務業和綜合指數回落但仍擴張,為鷹派立場提供基本面支撐。
巴爾、巴爾金和柯林斯密集放鷹,市場定價10月加息概率升至69.7%。歐洲央行馬克魯夫表示第二輪通脹效應未現,但保留行動選項,市場定價10月加息概率約45%,與美聯儲形成對比。
法國興業銀行維持美元長期強勢框架。未來需關注美國初請失業金人數、美聯儲官員講話、歐洲央行官員表態以及即將發佈的通脹數據。若美國數據繼續支持鷹派立場,歐元兑美元可能進一步下探;若數據走弱或歐洲央行轉向更鷹派,歐元可能獲得喘息。
(歐元兑美元日線圖,)
北京時間11:07,歐元兑美元報1.1383/84。
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。