沃什反覆警告通脹不容忍,摩根大通卻只給一次加息,憑什麼?
2026-09-30 14:27:52
週三(9月30日)亞洲時段,美元指數衝高回落,當前交投於101.30附近。
摩根大通全球研究的最新判斷,為市場評估美聯儲後續加息提供了參考。
摩根大通全球研究預測,美聯儲的鷹派轉向將以僅一次額外加息收尾,以遏制伊朗衝突能源衝擊和AI供需動態帶來的黏性通脹。
摩根大通預計美聯儲今年晚些時候再加息一次,這與FOMC成員9月早些時候填寫的季度點陣圖信號一致。9月16日FOMC以12比0一致投票加息25個基點,將聯邦基金利率目標區間提升至3.75%至4%。
摩根大通全球研究預測美聯儲的鷹派轉向將以僅一次額外加息收尾。
費羅利表示:“通脹繼續看起來由供應衝擊驅動,因此我們不預見加息週期會延長到明年。”
摩根大通預計美聯儲今年晚些時候再加息一次,這與FOMC成員9月早些時候填寫的季度點陣圖信號一致。“加息的理由很簡單,核心PCE通脹今年每個月都高於3%,且近期向2%目標進展甚微,”
費羅利表示。他補充稱,美聯儲主席沃什“反覆嚴厲警告對通脹不容忍,若沒有一些行動支持,可能危及機構信譽”。
CME Group FedWatch工具顯示,10月28日再次加息25個基點的概率為72.5%,12月9日今年最後一次FOMC會議至少再加息一次的概率為94.5%。
費羅利表示:“就我們而言,我們繼續預計12月會議再加息一次,與修正後的FOMC中值預期一致。撇開中期選舉不談,10月按兵不動的可信理由是,觀察加息對經濟的影響需要時間。”
然而,他表示這不太可能標誌着更長加息週期的開始。
9月25個基點的加息標誌着在伊朗衝突能源成本上升和地緣經濟衝擊推動的持續價格壓力後,貨幣政策重新轉向鷹派。
交易員和美聯儲觀察者廣泛預期此次加息。最大的意外是:美聯儲政策制定者在季度點陣圖中表示,年底前可能還有一次加息,若頑固通脹不緩解,可能還有更多。
點陣圖預測,即9月16日同時發佈的經濟預測摘要,顯示年底聯邦基金利率中值為3.6%,與當前中值再加息25個基點一致。18位參與政策制定者中有16位預計年底前至少再加息一次。
此次加息是三年來首次,是美聯儲政策制定者數月公開和私下討論的結果,他們試圖維持利率穩定,同時讓通脹回到2%目標。
美聯儲官員數週來一直在發出鷹派暗示,部分官員在9月加息後進一步加劇了對通脹的擔憂。經濟學家預計8月PCE價格指數環比上漲0.4%,核心指標上漲0.3%,將於9月30日公佈。10月2日的9月就業報告預計顯示新增10萬個就業崗位,失業率升至4.2%。
美聯儲理事庫克在9月28日的演講中表示,短期內AI似乎在給經濟增加通脹壓力,推遲通脹迴歸2%目標。“未來幾個月,我預計AI建設以及中東衝突相關的更高油價和供應鏈中斷的傳導將繼續給通脹帶來壓力,”她在準備稿中表示。“勞動力市場似乎處於有利位置,能夠應對利率上升。”
其他政策制定者,包括理事巴爾、克利夫蘭聯儲主席哈馬克、紐約聯儲主席威廉姆斯和費城聯儲主席,都表達了對政策可能需要在不久的將來變得更具限制性以將通脹帶回2%目標的擔憂。
沃什5月接任美聯儲主席後,迅速授權五個外部專家特別工作組對美聯儲政策制定過程進行獨立審查。
他表示預計在2026年底前提交調查結果。然而,預計這不會改變摩根大通全球研究對利率的基準預測。
“總體而言,雖然特別工作組可能產生與沃什偏好一致的建議,但美聯儲政策框架或利率展望的任何重大變化都需要整個FOMC的更廣泛支持,”費羅利表示。“這些是主席的特別工作組而非全系統的努力,這一結構意味着將建議轉化為實際政策可能是漸進的,並受內部辯論影響。”
摩根大通預計美聯儲今年僅再加息一次,與點陣圖中值一致,認為通脹由供應衝擊驅動,不會延長到明年。市場定價10月加息概率72.5%,12月至少一次加息概率94.5%。9月加息為三年來首次,點陣圖顯示18位官員中16位預計年內至少還有一次。
美聯儲官員密集表達對通脹的擔憂,庫克稱AI增加通脹壓力,巴爾、哈馬克、威廉姆斯和費城聯儲主席均表示政策可能需要更具限制性。經濟學家預計8月核心PCE環比0.3%,9月非農新增10萬、失業率升至4.2%。沃什的特別工作組預計不改變利率基準預測。
未來需關注9月30日核心PCE和10月2日非農數據,以及美聯儲官員的進一步表態。若數據支持鷹派立場,12月加息預期可能強化;若數據走弱,加息路徑可能面臨重新評估。
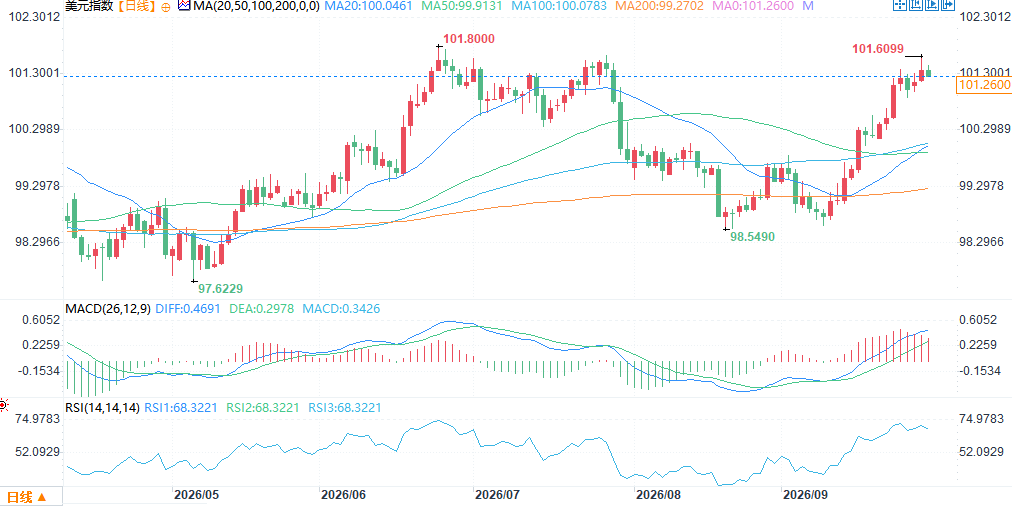
(美元指數日線圖,)
北京時間14:27,美元指數報101.22。
摩根大通全球研究的最新判斷,為市場評估美聯儲後續加息提供了參考。
摩根大通全球研究預測,美聯儲的鷹派轉向將以僅一次額外加息收尾,以遏制伊朗衝突能源衝擊和AI供需動態帶來的黏性通脹。
摩根大通預計美聯儲今年晚些時候再加息一次,這與FOMC成員9月早些時候填寫的季度點陣圖信號一致。9月16日FOMC以12比0一致投票加息25個基點,將聯邦基金利率目標區間提升至3.75%至4%。
摩根大通預計今年僅再加息一次,與點陣圖中值一致
摩根大通全球研究預測美聯儲的鷹派轉向將以僅一次額外加息收尾。
費羅利表示:“通脹繼續看起來由供應衝擊驅動,因此我們不預見加息週期會延長到明年。”
摩根大通預計美聯儲今年晚些時候再加息一次,這與FOMC成員9月早些時候填寫的季度點陣圖信號一致。“加息的理由很簡單,核心PCE通脹今年每個月都高於3%,且近期向2%目標進展甚微,”
費羅利表示。他補充稱,美聯儲主席沃什“反覆嚴厲警告對通脹不容忍,若沒有一些行動支持,可能危及機構信譽”。
市場定價10月加息概率72.5%,12月至少一次加息概率94.5%
CME Group FedWatch工具顯示,10月28日再次加息25個基點的概率為72.5%,12月9日今年最後一次FOMC會議至少再加息一次的概率為94.5%。
費羅利表示:“就我們而言,我們繼續預計12月會議再加息一次,與修正後的FOMC中值預期一致。撇開中期選舉不談,10月按兵不動的可信理由是,觀察加息對經濟的影響需要時間。”
然而,他表示這不太可能標誌着更長加息週期的開始。
9月加息為三年來首次,點陣圖顯示年內至少還有一次
9月25個基點的加息標誌着在伊朗衝突能源成本上升和地緣經濟衝擊推動的持續價格壓力後,貨幣政策重新轉向鷹派。
交易員和美聯儲觀察者廣泛預期此次加息。最大的意外是:美聯儲政策制定者在季度點陣圖中表示,年底前可能還有一次加息,若頑固通脹不緩解,可能還有更多。
點陣圖預測,即9月16日同時發佈的經濟預測摘要,顯示年底聯邦基金利率中值為3.6%,與當前中值再加息25個基點一致。18位參與政策制定者中有16位預計年底前至少再加息一次。
此次加息是三年來首次,是美聯儲政策制定者數月公開和私下討論的結果,他們試圖維持利率穩定,同時讓通脹回到2%目標。
美聯儲官員密集表達對通脹的擔憂
美聯儲官員數週來一直在發出鷹派暗示,部分官員在9月加息後進一步加劇了對通脹的擔憂。經濟學家預計8月PCE價格指數環比上漲0.4%,核心指標上漲0.3%,將於9月30日公佈。10月2日的9月就業報告預計顯示新增10萬個就業崗位,失業率升至4.2%。
美聯儲理事庫克在9月28日的演講中表示,短期內AI似乎在給經濟增加通脹壓力,推遲通脹迴歸2%目標。“未來幾個月,我預計AI建設以及中東衝突相關的更高油價和供應鏈中斷的傳導將繼續給通脹帶來壓力,”她在準備稿中表示。“勞動力市場似乎處於有利位置,能夠應對利率上升。”
其他政策制定者,包括理事巴爾、克利夫蘭聯儲主席哈馬克、紐約聯儲主席威廉姆斯和費城聯儲主席,都表達了對政策可能需要在不久的將來變得更具限制性以將通脹帶回2%目標的擔憂。
沃什的特別工作組與政策框架
沃什5月接任美聯儲主席後,迅速授權五個外部專家特別工作組對美聯儲政策制定過程進行獨立審查。
他表示預計在2026年底前提交調查結果。然而,預計這不會改變摩根大通全球研究對利率的基準預測。
“總體而言,雖然特別工作組可能產生與沃什偏好一致的建議,但美聯儲政策框架或利率展望的任何重大變化都需要整個FOMC的更廣泛支持,”費羅利表示。“這些是主席的特別工作組而非全系統的努力,這一結構意味着將建議轉化為實際政策可能是漸進的,並受內部辯論影響。”
總結
摩根大通預計美聯儲今年僅再加息一次,與點陣圖中值一致,認為通脹由供應衝擊驅動,不會延長到明年。市場定價10月加息概率72.5%,12月至少一次加息概率94.5%。9月加息為三年來首次,點陣圖顯示18位官員中16位預計年內至少還有一次。
美聯儲官員密集表達對通脹的擔憂,庫克稱AI增加通脹壓力,巴爾、哈馬克、威廉姆斯和費城聯儲主席均表示政策可能需要更具限制性。經濟學家預計8月核心PCE環比0.3%,9月非農新增10萬、失業率升至4.2%。沃什的特別工作組預計不改變利率基準預測。
未來需關注9月30日核心PCE和10月2日非農數據,以及美聯儲官員的進一步表態。若數據支持鷹派立場,12月加息預期可能強化;若數據走弱,加息路徑可能面臨重新評估。
(美元指數日線圖,)
北京時間14:27,美元指數報101.22。
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。