金價陷入掙扎:美債收益率居高不下,抵消美聯儲偏鴿定價帶來的利好
2026-10-02 01:16:04
黃金週四行情陷入震盪,強勢美元與居高不下的美國國債收益率限制了金價上行空間。現貨黃金盤中交投於4171美元附近,日內上漲0.35%,市場正在解讀美國最新經濟數據,研判美聯儲貨幣政策的後續走向。
美元指數(DXY)徘徊在102.14附近;10年期美國國債基準收益率約5.22%,此前一度觸及5.34%,創下2002年以來的新高。
國債收益率走高,會提升持有黃金這類無息資產的機會成本;而美元走強,也會讓使用其他貨幣的買家買入黃金的成本變得更高。
美國9月製造業活動保持韌性,但增速小幅回落。美國供應管理協會(ISM)製造業採購經理人指數(PMI)從54.6回落至54.5,低於市場預期的55.0。與此同時,物價支付指數從71.1飆升至77.9,遠高於72.3的預期,表明工廠依舊面臨巨大的成本壓力。
週四公佈的其他數據顯示,美國勞動力市場基本面依舊穩健。截至9月26日當週,美國初請失業金人數降至19.7萬,低於20萬的市場預期,前值為19.8萬;初請失業金人數四周移動平均值也從20.25萬下降至20萬。
此前週三公佈的ADP就業報告顯示,美國9月私營部門就業人數增加9萬人,高於7萬人的預期,同時較8月份3.6萬人的新增就業明顯提速。
明尼阿波利斯聯儲主席卡什卡利週四表態:“4.1%的失業率處於良好水平,勞動力市場狀況健康”,同時他指出“全美居民消費支出表現強勁”。卡什卡利補充稱:“我們會採取一切必要舉措,將通脹拉至目標水平”,但同時也提醒:“持續加息,會給經濟不同板塊帶來差異化的壓力。”
不過,受週三公佈的美國個人消費支出(PCE)通脹不及預期影響,市場已經下調了美聯儲本月加息的預期。核心PCE物價指數月率上漲0.2%,低於0.3%的預期;核心PCE年率維持在3.0%不變,不及市場預期的3.3%。
CME美聯儲觀察工具顯示,目前交易者認為美聯儲在10月27?28日議息會議上加息的概率約為36%,而本週早些時候這一概率為70%。市場這種偏鴿的預期重定價,給金價帶來一定支撐,但交易者並未排除美聯儲在今年晚些時候再度加息的可能性。
美國經濟數據上修,體現出這個全球最大經濟體韌性十足。美國二季度年化國內生產總值(GDP)增速錄得2.2%,高於經濟學家1.5%的預期。經濟韌性強勁疊加勞動力市場保持穩健,為美聯儲抗擊通脹提供更多操作空間——當前通脹水平依舊高於2%的政策目標。
與此同時,美伊圍繞霍爾木茲海峽重啓航運的談判未能取得實質進展,推高油價,通脹上行風險依舊存在,這也為美聯儲收緊貨幣政策提供現實依據。
綜上,美聯儲的鷹派政策預期、強勢美元以及居高不下的美債收益率,仍是壓制金價的核心利空因素。交易者靜待週五非農就業(NFP)報告出爐,以此尋找金價新的方向指引。
技術面分析:相對強弱指標RSI低於50,看跌基調延續
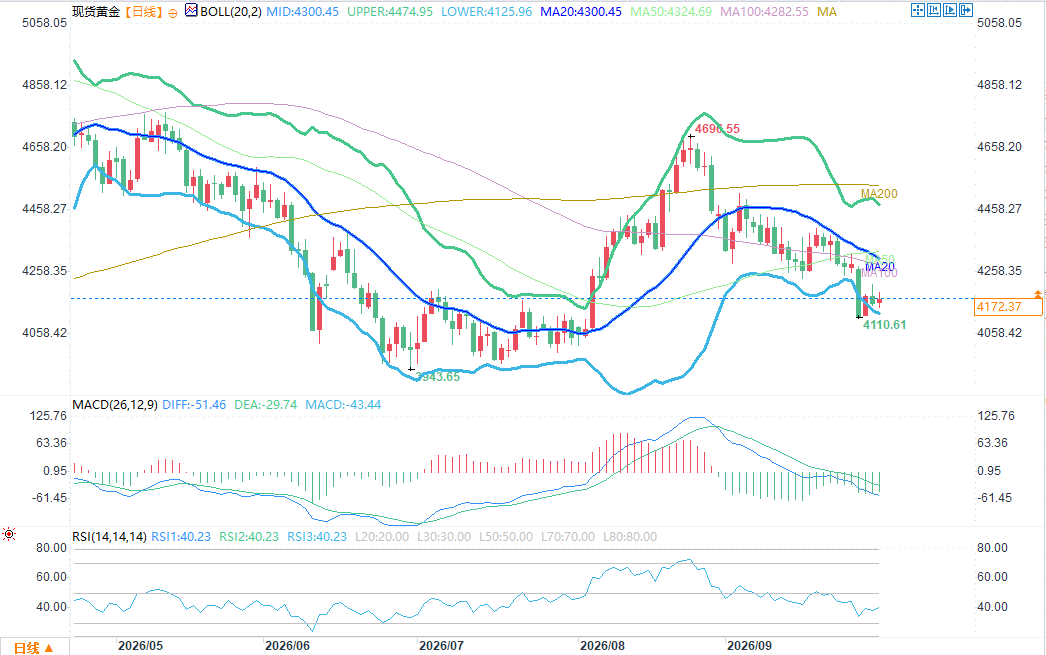
(現貨黃金日圖 )
日線圖上,現貨黃金短期維持看跌傾向,金價處於20週期布林簡單移動平均線4301美元下方;金價同時大幅受制於布林帶上軌4471美元,反彈空間受到約束。相對強弱指數RSI約為40,MACD指標處於負值區間,説明多頭上行動能有限,行情整體處於回調態勢。
下行方向,第一支撐位於布林帶下軌4131美元,其次是4100美元水平支撐位;若空頭力量進一步釋放,金價或將下探4000美元關口。
上行方面,金價若嘗試反彈,首先會遭遇20週期布林帶均線4301美元的阻力,之後是布林帶上軌4471美元;只有金價持續站穩4700美元這一關鍵結構阻力位之上,才能形成明確的多頭反轉信號。
美元指數(DXY)徘徊在102.14附近;10年期美國國債基準收益率約5.22%,此前一度觸及5.34%,創下2002年以來的新高。
國債收益率走高,會提升持有黃金這類無息資產的機會成本;而美元走強,也會讓使用其他貨幣的買家買入黃金的成本變得更高。
美國9月製造業活動保持韌性,但增速小幅回落。美國供應管理協會(ISM)製造業採購經理人指數(PMI)從54.6回落至54.5,低於市場預期的55.0。與此同時,物價支付指數從71.1飆升至77.9,遠高於72.3的預期,表明工廠依舊面臨巨大的成本壓力。
週四公佈的其他數據顯示,美國勞動力市場基本面依舊穩健。截至9月26日當週,美國初請失業金人數降至19.7萬,低於20萬的市場預期,前值為19.8萬;初請失業金人數四周移動平均值也從20.25萬下降至20萬。
此前週三公佈的ADP就業報告顯示,美國9月私營部門就業人數增加9萬人,高於7萬人的預期,同時較8月份3.6萬人的新增就業明顯提速。
明尼阿波利斯聯儲主席卡什卡利週四表態:“4.1%的失業率處於良好水平,勞動力市場狀況健康”,同時他指出“全美居民消費支出表現強勁”。卡什卡利補充稱:“我們會採取一切必要舉措,將通脹拉至目標水平”,但同時也提醒:“持續加息,會給經濟不同板塊帶來差異化的壓力。”
不過,受週三公佈的美國個人消費支出(PCE)通脹不及預期影響,市場已經下調了美聯儲本月加息的預期。核心PCE物價指數月率上漲0.2%,低於0.3%的預期;核心PCE年率維持在3.0%不變,不及市場預期的3.3%。
CME美聯儲觀察工具顯示,目前交易者認為美聯儲在10月27?28日議息會議上加息的概率約為36%,而本週早些時候這一概率為70%。市場這種偏鴿的預期重定價,給金價帶來一定支撐,但交易者並未排除美聯儲在今年晚些時候再度加息的可能性。
美國經濟數據上修,體現出這個全球最大經濟體韌性十足。美國二季度年化國內生產總值(GDP)增速錄得2.2%,高於經濟學家1.5%的預期。經濟韌性強勁疊加勞動力市場保持穩健,為美聯儲抗擊通脹提供更多操作空間——當前通脹水平依舊高於2%的政策目標。
與此同時,美伊圍繞霍爾木茲海峽重啓航運的談判未能取得實質進展,推高油價,通脹上行風險依舊存在,這也為美聯儲收緊貨幣政策提供現實依據。
綜上,美聯儲的鷹派政策預期、強勢美元以及居高不下的美債收益率,仍是壓制金價的核心利空因素。交易者靜待週五非農就業(NFP)報告出爐,以此尋找金價新的方向指引。
技術面分析:相對強弱指標RSI低於50,看跌基調延續
(現貨黃金日圖 )
日線圖上,現貨黃金短期維持看跌傾向,金價處於20週期布林簡單移動平均線4301美元下方;金價同時大幅受制於布林帶上軌4471美元,反彈空間受到約束。相對強弱指數RSI約為40,MACD指標處於負值區間,説明多頭上行動能有限,行情整體處於回調態勢。
下行方向,第一支撐位於布林帶下軌4131美元,其次是4100美元水平支撐位;若空頭力量進一步釋放,金價或將下探4000美元關口。
上行方面,金價若嘗試反彈,首先會遭遇20週期布林帶均線4301美元的阻力,之後是布林帶上軌4471美元;只有金價持續站穩4700美元這一關鍵結構阻力位之上,才能形成明確的多頭反轉信號。
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。