金價自美伊衝突以來跌超五分之一 多國央行為何還在增持
2026-10-07 15:29:09
現貨黃金在週三(10月7日)歐洲時段小幅下跌,當前交投於4130美元/盎司。儘管短線承壓,但石油供應恢復與美債收益率回落,正為金價提供一定的底部支撐。
殼牌首席執行官表示,中東石油流量約為衝突前水平的80%,多家大型銀行和航運分析機構也給出了類似估計。
這一供應恢復緩解了能源價格上行的壓力,進而減輕了市場對通脹和美聯儲加息的擔憂。
與此同時,美國國債收益率週二回落,此前一日長期收益率曾升至數十年新高。收益率的回落降低了持有不產生利息的黃金的機會成本,為金價提供了支撐。
儘管供應恢復,風險依然存在。德黑蘭近幾日加大了對霍爾木茲海峽油輪的襲擊力度,主要石油高管警告,隨着美伊衝突進入第八個月,世界用於管理影響的應急手段正在耗盡。
這一警告提醒市場,供應恢復的可持續性仍受制於安全局勢。
若油輪襲擊進一步升級,油價可能重新上漲,進而推高通脹預期,對黃金構成複雜影響——一方面避險需求可能上升,另一方面加息預期可能重燃。
美聯儲官員一直在淡化即將加息的必要性。
交易員目前定價10月會議加息概率不足五分之一,低於一週前的約40%。這一變化為黃金提供了支撐,因為加息預期降温降低了持有黃金的機會成本。
美聯儲9月會議紀要將於週三公佈,將提供下一步政策路徑的線索。
若紀要偏鴿,可能確認市場的鴿派重新定價,為黃金提供進一步支撐;若偏鷹,則可能重新點燃加息預期,壓制金價。
儘管黃金自2月底美伊衝突爆發以來已下跌超過五分之一,但本週在意大利聚會的多國央行官員強調了黃金在分散儲備中日益增長的戰略作用,因地緣政治不確定性提升了其作為避險資產的吸引力。
這一表態值得關注——它表明,儘管短期金價承壓,但央行層面的長期需求仍在。若地緣政治不確定性持續,央行對黃金的戰略配置可能為金價提供中長期的底部支撐。
中東石油供應增加和債券收益率回落緩解了美聯儲本月加息的緊迫性。殼牌首席執行官表示該地區石油流量約為衝突前水平的80%,多家機構給出類似估計。但風險依然存在——德黑蘭加大了對霍爾木茲海峽油輪的襲擊力度,石油高管警告應急手段正在耗盡。
美聯儲官員淡化加息必要性,交易員定價10月加息概率不足五分之一,低於一週前的約40%。美聯儲9月會議紀要將於週三公佈。儘管黃金自2月底以來下跌超過五分之一,但多個國家央行官員強調其在分散儲備中的戰略作用。
對黃金而言,石油供應恢復和收益率回落提供短期支撐,但油輪襲擊的持續和美聯儲紀要的基調是短期方向的關鍵變量。若紀要偏鴿,金價可能進一步反彈;若偏鷹,則可能繼續承壓。
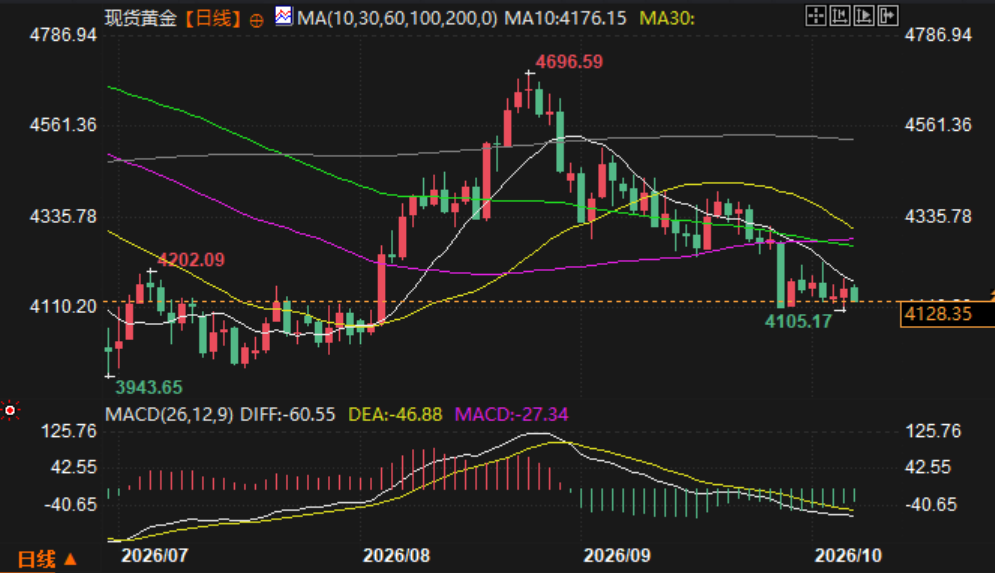
(現貨黃金日線圖,)
北京時間15:18,現貨黃金報4129.20美元/盎司。
石油供應增加與美債收益率回落:加息壓力緩解
殼牌首席執行官表示,中東石油流量約為衝突前水平的80%,多家大型銀行和航運分析機構也給出了類似估計。
這一供應恢復緩解了能源價格上行的壓力,進而減輕了市場對通脹和美聯儲加息的擔憂。
與此同時,美國國債收益率週二回落,此前一日長期收益率曾升至數十年新高。收益率的回落降低了持有不產生利息的黃金的機會成本,為金價提供了支撐。
風險依然存在:油輪襲擊持續,應急手段耗盡
儘管供應恢復,風險依然存在。德黑蘭近幾日加大了對霍爾木茲海峽油輪的襲擊力度,主要石油高管警告,隨着美伊衝突進入第八個月,世界用於管理影響的應急手段正在耗盡。
這一警告提醒市場,供應恢復的可持續性仍受制於安全局勢。
若油輪襲擊進一步升級,油價可能重新上漲,進而推高通脹預期,對黃金構成複雜影響——一方面避險需求可能上升,另一方面加息預期可能重燃。
美聯儲定價:10月加息概率不足五分之一
美聯儲官員一直在淡化即將加息的必要性。
交易員目前定價10月會議加息概率不足五分之一,低於一週前的約40%。這一變化為黃金提供了支撐,因為加息預期降温降低了持有黃金的機會成本。
美聯儲9月會議紀要將於週三公佈,將提供下一步政策路徑的線索。
若紀要偏鴿,可能確認市場的鴿派重新定價,為黃金提供進一步支撐;若偏鷹,則可能重新點燃加息預期,壓制金價。
黃金的戰略角色:多國央行分散儲備的考量
儘管黃金自2月底美伊衝突爆發以來已下跌超過五分之一,但本週在意大利聚會的多國央行官員強調了黃金在分散儲備中日益增長的戰略作用,因地緣政治不確定性提升了其作為避險資產的吸引力。
這一表態值得關注——它表明,儘管短期金價承壓,但央行層面的長期需求仍在。若地緣政治不確定性持續,央行對黃金的戰略配置可能為金價提供中長期的底部支撐。
總結
中東石油供應增加和債券收益率回落緩解了美聯儲本月加息的緊迫性。殼牌首席執行官表示該地區石油流量約為衝突前水平的80%,多家機構給出類似估計。但風險依然存在——德黑蘭加大了對霍爾木茲海峽油輪的襲擊力度,石油高管警告應急手段正在耗盡。
美聯儲官員淡化加息必要性,交易員定價10月加息概率不足五分之一,低於一週前的約40%。美聯儲9月會議紀要將於週三公佈。儘管黃金自2月底以來下跌超過五分之一,但多個國家央行官員強調其在分散儲備中的戰略作用。
對黃金而言,石油供應恢復和收益率回落提供短期支撐,但油輪襲擊的持續和美聯儲紀要的基調是短期方向的關鍵變量。若紀要偏鴿,金價可能進一步反彈;若偏鷹,則可能繼續承壓。
(現貨黃金日線圖,)
北京時間15:18,現貨黃金報4129.20美元/盎司。
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。