通脹數據提振美聯儲10月加息押注,舊金山聯儲主席為何潑冷水?
2026-10-15 07:35:36
美國最新公佈的數據顯示,9月消費者價格指數(CPI)同比增長3.7%,預估為3.6%,前值為3.4%。9月CPI環比增長0.6%,預估0.6%。
美國9月核心CPI同比增長2.6%,預估為2.5%,前值為2.4%。美國9月核心CPI環比增長0.3%,預估為0.2%,前值為0.3%。
數據公佈後,交易員增加對10月美聯儲加息的押注,同時預計到2027年底美聯儲還將加息三次。受此影響,美元指數隔夜一度漲約0.3%至102.94,創2025年4月以來新高。
舊金山聯儲主席戴利週三(10月14日)在接受採訪時表示,美聯儲可能需要進一步加息以壓低通脹,但她暗示沒有必要在10月27日至28日的會議上行動。
戴利明確表示,美聯儲可能需要進一步加息以壓低通脹,但她暗示沒有必要在10月27日至28日的會議上行動。
她表示,進一步調整的可能性大於不調整,但她仍在權衡時機。她説自己並不感到有任何緊迫性,不想在有限信息的基礎上倉促決定,認為美聯儲有足夠的時間。在她看來,當有時間做出好的決定時卻倉促反應是不明智的。
這一判斷的核心是:戴利認同美聯儲可能需要更多緊縮,但她認為10月行動為時過早。這一表態與市場對10月加息的定價形成對比——CPI數據公佈後,市場對10月加息的預期上升,而戴利的評論表明她傾向於等待。
她的表態是對10月加息定價跳升的最明確回擊。
戴利的評論發佈於9月CPI數據公佈的同一天。數據顯示通脹同比為3.7%,高於預期,也遠高於美聯儲2%的目標。
戴利表示,這些數據表明汽油價格驅動了整體通脹,而剔除波動性食品和能源的核心通脹仍具黏性,符合她的預期。
她説,目前尚不清楚通脹會隨着近期衝擊消退而緩解,還是會因衝擊持續而惡化。
戴利表示,通脹持續高於目標的風險仍然偏高。她補充説,穩定的勞動力市場意味着美聯儲可以專注於價格穩定。
這一評估的核心是:整體通脹的上升主要由汽油驅動,而核心通脹的黏性才是美聯儲關注的重點。若核心通脹持續,美聯儲可能需要更多緊縮;若核心通脹緩解,則可能支持等待。
戴利表示,她對市場在CPI報告後最初強烈反應後恢復平靜感到欣慰,認為投資者理解美聯儲將如何回應。
這一表態值得關注——它表明戴利認為市場的定價並未失控,美聯儲的溝通框架仍在有效運作。
戴利的表態有助於明確政策制定者在本月會議前的立場。週三早些時候,芝加哥聯儲主席古爾斯比稱CPI數據令人沮喪,指出服務業通脹持續。美聯儲的褐皮書調查顯示,部分地區價格壓力加劇,越來越多地由柴油成本驅動。
CPI數據公佈後,市場對10月加息的預期上升,而戴利的評論表明她傾向於等待。戴利的表態與古爾斯比更為焦慮的基調形成對比,提醒市場官員們在方向上一致,但在時機上存在分歧。
美聯儲在9月將目標區間上調25個基點至3.75%至4%,並表示今年還將加息一次。多數官員指出12月而非10月是更可能的時點,戴利的評論與這一觀點一致。
這意味着,10月會議大概率按兵不動,12月成為下一次行動更可能的時點。
對市場而言,戴利的表態將緩解前端美債收益率的部分壓力,同時使長端收益率錨定在“更高更久”的預期上。油價是關鍵擺動因素——若原油進一步飆升,將考驗戴利關於美聯儲可以等待的觀點。
戴利表示美聯儲可能需要進一步加息,但10月行動不緊迫。她的表態是對CPI數據公佈後10月加息定價跳升的最明確回擊,預計將降低10月27日至28日行動的概率,而不損害12月加息的預期。這一組合將緩解前端美債收益率的部分壓力,同時使長端收益率錨定在“更高更久”的預期上。
戴利將整體通脹直接與汽油價格掛鈎,使油價成為關鍵的擺動因素——若伊朗衝突導致原油進一步飆升,將考驗她關於美聯儲可以等待的觀點。她的表態與古爾斯比更為焦慮的基調形成對比,提醒市場官員們在方向上一致,但在時機上存在分歧。12月成為下一次行動更可能的時點,10月會議大概率按兵不動。
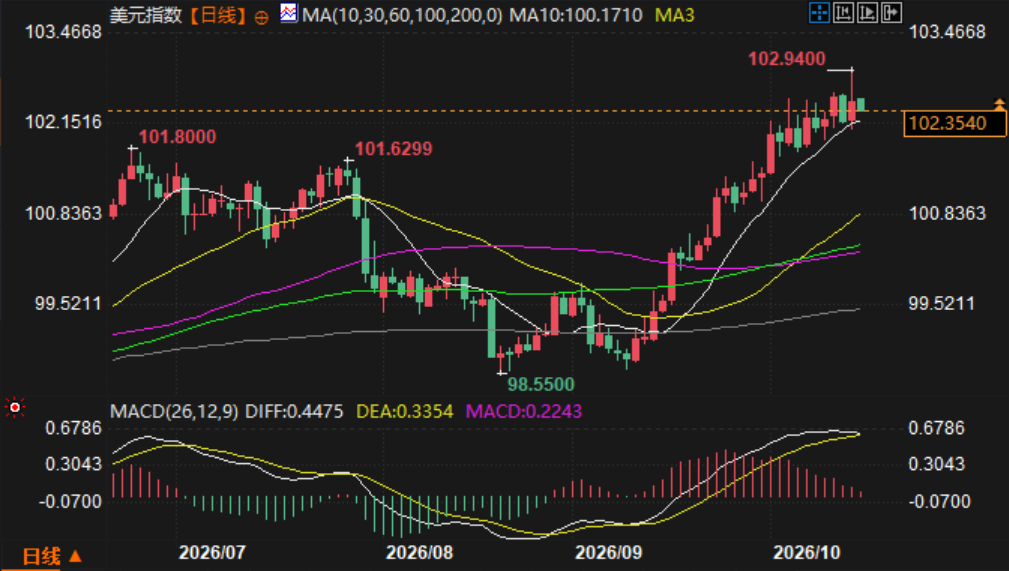
北京時間10月15日7:18,美元指數報102.35。
美國9月核心CPI同比增長2.6%,預估為2.5%,前值為2.4%。美國9月核心CPI環比增長0.3%,預估為0.2%,前值為0.3%。
數據公佈後,交易員增加對10月美聯儲加息的押注,同時預計到2027年底美聯儲還將加息三次。受此影響,美元指數隔夜一度漲約0.3%至102.94,創2025年4月以來新高。
舊金山聯儲主席戴利週三(10月14日)在接受採訪時表示,美聯儲可能需要進一步加息以壓低通脹,但她暗示沒有必要在10月27日至28日的會議上行動。
核心判斷:可能還需加息,但10月行動不緊迫
戴利明確表示,美聯儲可能需要進一步加息以壓低通脹,但她暗示沒有必要在10月27日至28日的會議上行動。
她表示,進一步調整的可能性大於不調整,但她仍在權衡時機。她説自己並不感到有任何緊迫性,不想在有限信息的基礎上倉促決定,認為美聯儲有足夠的時間。在她看來,當有時間做出好的決定時卻倉促反應是不明智的。
這一判斷的核心是:戴利認同美聯儲可能需要更多緊縮,但她認為10月行動為時過早。這一表態與市場對10月加息的定價形成對比——CPI數據公佈後,市場對10月加息的預期上升,而戴利的評論表明她傾向於等待。
她的表態是對10月加息定價跳升的最明確回擊。
通脹評估:汽油驅動整體,核心仍具黏性
戴利的評論發佈於9月CPI數據公佈的同一天。數據顯示通脹同比為3.7%,高於預期,也遠高於美聯儲2%的目標。
戴利表示,這些數據表明汽油價格驅動了整體通脹,而剔除波動性食品和能源的核心通脹仍具黏性,符合她的預期。
她説,目前尚不清楚通脹會隨着近期衝擊消退而緩解,還是會因衝擊持續而惡化。
戴利表示,通脹持續高於目標的風險仍然偏高。她補充説,穩定的勞動力市場意味着美聯儲可以專注於價格穩定。
這一評估的核心是:整體通脹的上升主要由汽油驅動,而核心通脹的黏性才是美聯儲關注的重點。若核心通脹持續,美聯儲可能需要更多緊縮;若核心通脹緩解,則可能支持等待。
市場反應:CPI後市場情緒平復是積極信號
戴利表示,她對市場在CPI報告後最初強烈反應後恢復平靜感到欣慰,認為投資者理解美聯儲將如何回應。
這一表態值得關注——它表明戴利認為市場的定價並未失控,美聯儲的溝通框架仍在有效運作。
美聯儲內部立場:戴利與古爾斯比的分歧
戴利的表態有助於明確政策制定者在本月會議前的立場。週三早些時候,芝加哥聯儲主席古爾斯比稱CPI數據令人沮喪,指出服務業通脹持續。美聯儲的褐皮書調查顯示,部分地區價格壓力加劇,越來越多地由柴油成本驅動。
CPI數據公佈後,市場對10月加息的預期上升,而戴利的評論表明她傾向於等待。戴利的表態與古爾斯比更為焦慮的基調形成對比,提醒市場官員們在方向上一致,但在時機上存在分歧。
政策路徑:12月成更可能的時點
美聯儲在9月將目標區間上調25個基點至3.75%至4%,並表示今年還將加息一次。多數官員指出12月而非10月是更可能的時點,戴利的評論與這一觀點一致。
這意味着,10月會議大概率按兵不動,12月成為下一次行動更可能的時點。
對市場而言,戴利的表態將緩解前端美債收益率的部分壓力,同時使長端收益率錨定在“更高更久”的預期上。油價是關鍵擺動因素——若原油進一步飆升,將考驗戴利關於美聯儲可以等待的觀點。
總結
戴利表示美聯儲可能需要進一步加息,但10月行動不緊迫。她的表態是對CPI數據公佈後10月加息定價跳升的最明確回擊,預計將降低10月27日至28日行動的概率,而不損害12月加息的預期。這一組合將緩解前端美債收益率的部分壓力,同時使長端收益率錨定在“更高更久”的預期上。
戴利將整體通脹直接與汽油價格掛鈎,使油價成為關鍵的擺動因素——若伊朗衝突導致原油進一步飆升,將考驗她關於美聯儲可以等待的觀點。她的表態與古爾斯比更為焦慮的基調形成對比,提醒市場官員們在方向上一致,但在時機上存在分歧。12月成為下一次行動更可能的時點,10月會議大概率按兵不動。
北京時間10月15日7:18,美元指數報102.35。
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。