













AI資本開支與科技股估值,會否成為美聯儲貨幣政策的新靶心?
2026-10-16 08:15:45
芝加哥聯儲主席古爾斯比周四(10月15日)表示,9月對美國通脹來説是“令人失望的一個月”。
他補充説,如果通脹驅動因素很快消退,他仍持樂觀態度,但如果價格上漲源於與人工智能相關的需求過熱,那就“必須加以解決”。
本週公佈的美國CPI和PPI數據支持美聯儲在10月27日至28日會議上加息的可能性。
儘管如此,投資者目前定價加息的概率為25%,低於CPI數據公佈後一天前的40%。
古爾斯比將9月描述為“通脹令人失望的一個月”。
他表示,如果通脹驅動因素很快消退,他仍持樂觀態度。但他明確警告,如果價格上漲源於與人工智能相關的需求過熱,那就更令人擔憂,必須加以解決。
這一表態的核心是:古爾斯比將通脹的驅動因素區分為“暫時性衝擊”和“需求過熱”兩類。若通脹由暫時性衝擊驅動,且這些衝擊很快消退,他可以接受等待;但若通脹由AI投資帶來的需求過熱驅動,則需要政策回應。
這一區分與巴爾金、柯林斯等官員對通脹廣度和持續性的關注形成呼應,共同指向一個擔憂:AI投資熱潮可能正在製造持續的需求端通脹壓力。
本週公佈的美國CPI和PPI數據支持美聯儲在10月27日至28日會議上加息的可能性。
儘管如此,投資者目前定價加息的概率為25%,低於CPI數據公佈後一天前的40%。
這一變化反映出,儘管通脹數據偏熱,但市場對10月加息的預期在美聯儲官員的講話後有所降温。
古爾斯比的表態將AI需求置於通脹辯論的中心。
此前,哈馬克也將AI驅動的資本開支和財富效應列為政策目標,認為旨在遏制投資和資產驅動型支出的緊縮政策部分通過估值發揮作用。
古爾斯比的警告進一步強化了這一主題:若AI投資帶來的需求過熱是通脹的驅動力,那麼貨幣政策可能需要針對這一渠道進行回應。
這意味着,AI相關的資本開支和科技股估值可能間接成為貨幣政策的關注對象。
古爾斯比的表態對美元指數的影響是雙向的。
一方面,他將AI需求過熱定義為“必須加以解決”的通脹來源,這一框架強化了美聯儲維持緊縮傾向的理由——若AI投資驅動的需求持續推高通脹,美聯儲將缺乏轉向寬鬆的空間,這為美元提供了中期的利差支撐。當前美元指數交投於102附近,處於2025年4月以來高位區域,這一鷹派敍事是美元維持強勢的核心邏輯之一。
另一方面,市場對10月加息的定價已從40%降至25%,反映出美聯儲官員講話後預期的降温,這限制了美元的短期上行空間。
綜合來看,古爾斯比的AI通脹論為美元提供了“更高更久”利率預期的支撐,但10月加息概率的下降意味着短期突破前高的動力不足。
美元指數的下一步方向,取決於AI驅動的需求過熱是否被後續數據證實——若證實,美元可能獲得新的上行動力;若通脹驅動因素如古爾斯比所希望的那樣消退,美元的利差優勢將面臨侵蝕。
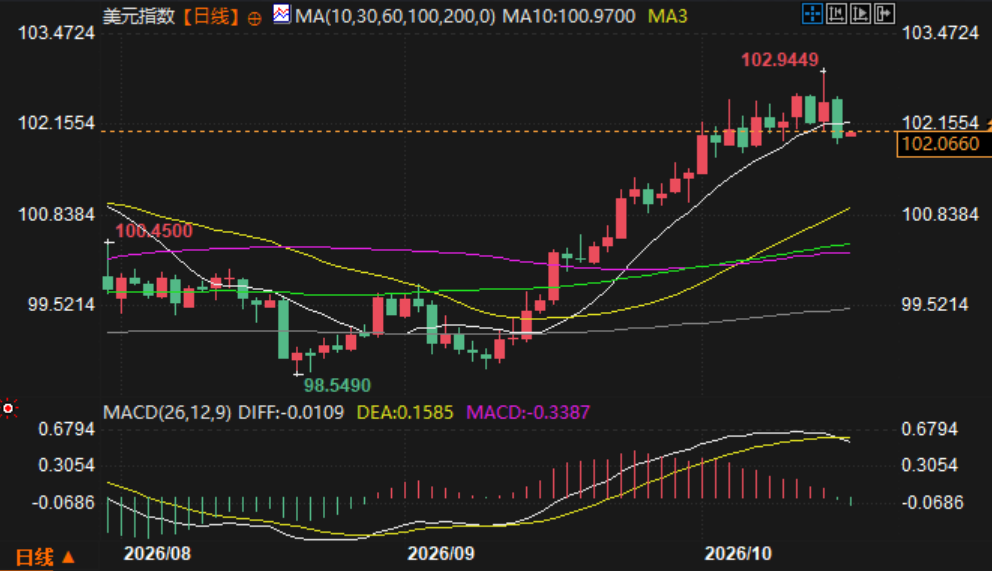
(美元指數日線圖,)
古爾斯比將9月描述為通脹令人失望的一個月,但他仍對通脹驅動因素很快消退持樂觀態度。然而,他明確警告,若價格上漲源於與人工智能相關的需求過熱,那就更令人擔憂,必須加以解決。
這一表態將AI需求置於通脹辯論的中心,與哈馬克此前關於AI資本開支和財富效應的表態形成呼應。本週CPI和PPI數據支持10月加息的可能性,但市場定價的加息概率已從40%降至25%,反映出美聯儲官員講話後的預期降温。
對市場而言,AI需求是否成為持續的通脹驅動力,將是決定美聯儲政策路徑的關鍵變量之一。若AI驅動的需求過熱被證實是通脹的主要來源,貨幣政策可能需要針對這一渠道進行回應,這將對科技股估值和整體風險偏好產生間接影響。
北京時間8:12,美元指數報102.06。
他補充説,如果通脹驅動因素很快消退,他仍持樂觀態度,但如果價格上漲源於與人工智能相關的需求過熱,那就“必須加以解決”。
本週公佈的美國CPI和PPI數據支持美聯儲在10月27日至28日會議上加息的可能性。
儘管如此,投資者目前定價加息的概率為25%,低於CPI數據公佈後一天前的40%。
核心判斷:9月通脹令人失望,AI需求過熱必須解決
古爾斯比將9月描述為“通脹令人失望的一個月”。
他表示,如果通脹驅動因素很快消退,他仍持樂觀態度。但他明確警告,如果價格上漲源於與人工智能相關的需求過熱,那就更令人擔憂,必須加以解決。
這一表態的核心是:古爾斯比將通脹的驅動因素區分為“暫時性衝擊”和“需求過熱”兩類。若通脹由暫時性衝擊驅動,且這些衝擊很快消退,他可以接受等待;但若通脹由AI投資帶來的需求過熱驅動,則需要政策回應。
這一區分與巴爾金、柯林斯等官員對通脹廣度和持續性的關注形成呼應,共同指向一個擔憂:AI投資熱潮可能正在製造持續的需求端通脹壓力。
市場定價:10月加息概率降至25%
本週公佈的美國CPI和PPI數據支持美聯儲在10月27日至28日會議上加息的可能性。
儘管如此,投資者目前定價加息的概率為25%,低於CPI數據公佈後一天前的40%。
這一變化反映出,儘管通脹數據偏熱,但市場對10月加息的預期在美聯儲官員的講話後有所降温。
政策含義:AI需求成為通脹辯論的新焦點
古爾斯比的表態將AI需求置於通脹辯論的中心。
此前,哈馬克也將AI驅動的資本開支和財富效應列為政策目標,認為旨在遏制投資和資產驅動型支出的緊縮政策部分通過估值發揮作用。
古爾斯比的警告進一步強化了這一主題:若AI投資帶來的需求過熱是通脹的驅動力,那麼貨幣政策可能需要針對這一渠道進行回應。
這意味着,AI相關的資本開支和科技股估值可能間接成為貨幣政策的關注對象。
AI通脹論強化緊縮預期,但10月定價降温限制上行
古爾斯比的表態對美元指數的影響是雙向的。
一方面,他將AI需求過熱定義為“必須加以解決”的通脹來源,這一框架強化了美聯儲維持緊縮傾向的理由——若AI投資驅動的需求持續推高通脹,美聯儲將缺乏轉向寬鬆的空間,這為美元提供了中期的利差支撐。當前美元指數交投於102附近,處於2025年4月以來高位區域,這一鷹派敍事是美元維持強勢的核心邏輯之一。
另一方面,市場對10月加息的定價已從40%降至25%,反映出美聯儲官員講話後預期的降温,這限制了美元的短期上行空間。
綜合來看,古爾斯比的AI通脹論為美元提供了“更高更久”利率預期的支撐,但10月加息概率的下降意味着短期突破前高的動力不足。
美元指數的下一步方向,取決於AI驅動的需求過熱是否被後續數據證實——若證實,美元可能獲得新的上行動力;若通脹驅動因素如古爾斯比所希望的那樣消退,美元的利差優勢將面臨侵蝕。
(美元指數日線圖,)
總結
古爾斯比將9月描述為通脹令人失望的一個月,但他仍對通脹驅動因素很快消退持樂觀態度。然而,他明確警告,若價格上漲源於與人工智能相關的需求過熱,那就更令人擔憂,必須加以解決。
這一表態將AI需求置於通脹辯論的中心,與哈馬克此前關於AI資本開支和財富效應的表態形成呼應。本週CPI和PPI數據支持10月加息的可能性,但市場定價的加息概率已從40%降至25%,反映出美聯儲官員講話後的預期降温。
對市場而言,AI需求是否成為持續的通脹驅動力,將是決定美聯儲政策路徑的關鍵變量之一。若AI驅動的需求過熱被證實是通脹的主要來源,貨幣政策可能需要針對這一渠道進行回應,這將對科技股估值和整體風險偏好產生間接影響。
北京時間8:12,美元指數報102.06。
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。

