金價走弱、銀價震盪:疲弱住房數據抵消油價上漲影響
2026-10-20 21:47:43
週二(10月20日)美國早盤交易時段,現貨金價走低,現貨銀價劇烈震盪。美國住房市場表現不及預期,凸顯高借貸成本對美國經濟造成的衝擊;但原油價格走高、通脹持續居高不下,市場仍押注美聯儲會進一步收緊貨幣政策。最新住房數據一定程度上緩解了壓制貴金屬的通脹擔憂,不過霍爾木茲海峽局勢再度緊張,限制了市場對降息的期待。早盤交易中,現貨黃金報約每盎司4126.87美元,下跌0.33%;現貨白銀報約57.391美元,上漲0.52%。
美國9月住房建設數據走弱,進一步證明高抵押貸款利率正在抑制住宅領域投資。新房開工數量較去年同期下降7.4%。獨棟住宅開工率回落4.6%,摺合年開工85.9萬套;建築許可小幅下滑0.2%,至140萬套,8月數據修正後為140.3萬套。獨棟住宅建築許可下降4.0%,降至84.5萬套。
此前週一,全美住宅建築商協會(NAHB)住房市場指數從32回落至29,創下2012年6月以來最低值。抵押貸款利率攀升、建築成本上漲、購房需求降温,重創建築商信心。最新數據進一步印證,緊縮的金融環境正對利率敏感型經濟板塊形成越來越大的衝擊。
市場多空分歧顯著:一方面經濟活動走弱,另一方面通脹壓力頑固。9月美國消費者物價環比上漲0.6%,同比上漲3.7%;生產者物價環比上漲1.3%,同比上漲6.3%。通脹數據超預期,交易員預期美聯儲將在10月27-28日議息會議維持利率不變,期貨市場顯示維持利率不變的概率為82.8%,加息25個基點的概率為17.2%。但市場仍然定價,到12月9日的議息會議,美聯儲加息的概率高達93.6%。
週二住房數據增加了10月維持利率不變的依據,但在能源價格居高不下的背景下,單憑這份數據很難扭轉市場對12月加息的預期。基準10年期美債收益率徘徊在5.1%附近,週一曾衝高至5.13%;美元指數隔夜小幅走弱,前一交易日美元曾走強。
美聯儲正處於議息前的溝通靜默期,最新經濟數據成為研判貨幣政策走向的主要依據。週二後續經濟日程:美國東部時間上午10點公佈9月成屋簽約銷售指數。週四東部時間早上8:30公佈當週初請失業金人數;週五9:45公佈10月製造業、服務業採購經理人初值,10點公佈密歇根大學消費者信心終值。
如果勞動力市場與商業活動數據進一步走弱,會強化經濟放緩的擔憂,削弱進一步加息預期;美債收益率下行,將對金價形成支撐。反之,若通脹預期持續高企、經濟數據好於預期,則會強化美聯儲繼續收緊政策的理由,持續給貴金屬價格施壓。
霍爾木茲海峽和美伊局勢仍是能源市場重大不確定性因素。商船與沙特目標接連遭遇襲擊,原油價格回吐週一部分跌幅。伊朗威脅該戰略航道航運安全,胡塞武裝重啓軍事行動,市場愈發擔憂海灣地區能源供應安全。目前霍爾木茲海峽石油運輸量恢復至衝突前的80%-82%,但油輪運輸依舊受擾,供應再度中斷的風險持續推高地緣風險溢價。
伊朗堅持宣稱該海峽屬於本國主權管轄範圍;美國與伊朗圍繞制裁解除、海上通行以及全面安全框架的談判,未能達成持久協議。布倫特原油盤中最高攀升至每桶111.94美元,創下5月以來新高,盤中回落至109.53美元;西得克薩斯輕質原油(WTI)重新站上每桶100美元后回落至98.84美元。
局勢升級給黃金帶來多空交織的影響。海灣地緣風險會提振黃金避險買盤;但原油漲價會加劇通脹壓力,推遲美國貨幣政策轉向寬鬆。週二疲軟的住房報告體現了高借貸成本給經濟帶來的代價,但油價驅動的通脹壓力,依舊限制黃金的上行空間。
白銀同樣面臨貨幣政策帶來的利空壓力,同時白銀具備大量工業屬性,對經濟下行會更加敏感。
黃金技術面分析
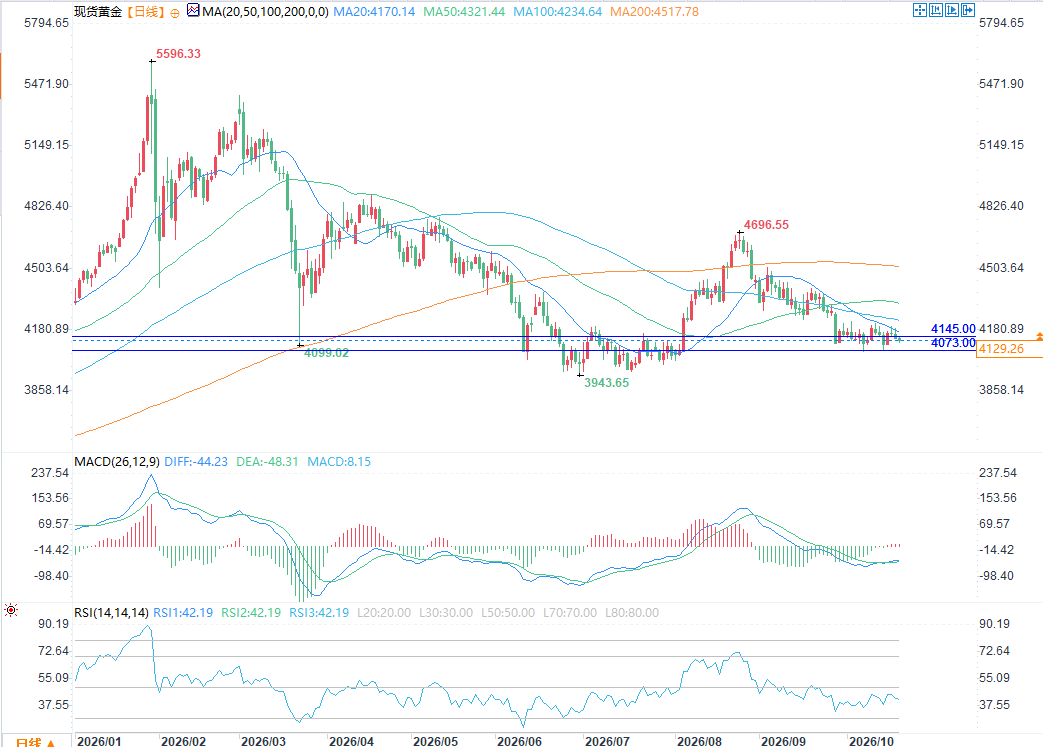
(現貨黃金日圖 )
現貨黃金多方下一個上行目標是推動金價重新站上4141.97-4145.47美元阻力區間;若有效突破,進一步看向4199.08美元,之後是4217.40美元。
空方短期下行目標是跌破4073.55美元,更深支撐位看4066.54美元,再下看3942.10美元。
第一阻力位4141.97美元,其次4145.47美元;第一支撐位4073.55美元,其次4066.54美元。
白銀技術面分析
現貨白銀多方下一個上行目標是推動銀價重回57.390-57.860美元上方;突破該區間後看向58.700美元,再到59.370美元。
空方下行目標為跌破56.920美元,進一步下行目標56.340美元,再到55.400美元。
第一阻力位57.390美元,其次57.860美元;第一支撐位56.920美元,其次56.340美元。
美國9月住房建設數據走弱,進一步證明高抵押貸款利率正在抑制住宅領域投資。新房開工數量較去年同期下降7.4%。獨棟住宅開工率回落4.6%,摺合年開工85.9萬套;建築許可小幅下滑0.2%,至140萬套,8月數據修正後為140.3萬套。獨棟住宅建築許可下降4.0%,降至84.5萬套。
此前週一,全美住宅建築商協會(NAHB)住房市場指數從32回落至29,創下2012年6月以來最低值。抵押貸款利率攀升、建築成本上漲、購房需求降温,重創建築商信心。最新數據進一步印證,緊縮的金融環境正對利率敏感型經濟板塊形成越來越大的衝擊。
市場多空分歧顯著:一方面經濟活動走弱,另一方面通脹壓力頑固。9月美國消費者物價環比上漲0.6%,同比上漲3.7%;生產者物價環比上漲1.3%,同比上漲6.3%。通脹數據超預期,交易員預期美聯儲將在10月27-28日議息會議維持利率不變,期貨市場顯示維持利率不變的概率為82.8%,加息25個基點的概率為17.2%。但市場仍然定價,到12月9日的議息會議,美聯儲加息的概率高達93.6%。
週二住房數據增加了10月維持利率不變的依據,但在能源價格居高不下的背景下,單憑這份數據很難扭轉市場對12月加息的預期。基準10年期美債收益率徘徊在5.1%附近,週一曾衝高至5.13%;美元指數隔夜小幅走弱,前一交易日美元曾走強。
美聯儲正處於議息前的溝通靜默期,最新經濟數據成為研判貨幣政策走向的主要依據。週二後續經濟日程:美國東部時間上午10點公佈9月成屋簽約銷售指數。週四東部時間早上8:30公佈當週初請失業金人數;週五9:45公佈10月製造業、服務業採購經理人初值,10點公佈密歇根大學消費者信心終值。
如果勞動力市場與商業活動數據進一步走弱,會強化經濟放緩的擔憂,削弱進一步加息預期;美債收益率下行,將對金價形成支撐。反之,若通脹預期持續高企、經濟數據好於預期,則會強化美聯儲繼續收緊政策的理由,持續給貴金屬價格施壓。
霍爾木茲海峽和美伊局勢仍是能源市場重大不確定性因素。商船與沙特目標接連遭遇襲擊,原油價格回吐週一部分跌幅。伊朗威脅該戰略航道航運安全,胡塞武裝重啓軍事行動,市場愈發擔憂海灣地區能源供應安全。目前霍爾木茲海峽石油運輸量恢復至衝突前的80%-82%,但油輪運輸依舊受擾,供應再度中斷的風險持續推高地緣風險溢價。
伊朗堅持宣稱該海峽屬於本國主權管轄範圍;美國與伊朗圍繞制裁解除、海上通行以及全面安全框架的談判,未能達成持久協議。布倫特原油盤中最高攀升至每桶111.94美元,創下5月以來新高,盤中回落至109.53美元;西得克薩斯輕質原油(WTI)重新站上每桶100美元后回落至98.84美元。
局勢升級給黃金帶來多空交織的影響。海灣地緣風險會提振黃金避險買盤;但原油漲價會加劇通脹壓力,推遲美國貨幣政策轉向寬鬆。週二疲軟的住房報告體現了高借貸成本給經濟帶來的代價,但油價驅動的通脹壓力,依舊限制黃金的上行空間。
白銀同樣面臨貨幣政策帶來的利空壓力,同時白銀具備大量工業屬性,對經濟下行會更加敏感。
黃金技術面分析
(現貨黃金日圖 )
現貨黃金多方下一個上行目標是推動金價重新站上4141.97-4145.47美元阻力區間;若有效突破,進一步看向4199.08美元,之後是4217.40美元。
空方短期下行目標是跌破4073.55美元,更深支撐位看4066.54美元,再下看3942.10美元。
第一阻力位4141.97美元,其次4145.47美元;第一支撐位4073.55美元,其次4066.54美元。
白銀技術面分析
現貨白銀多方下一個上行目標是推動銀價重回57.390-57.860美元上方;突破該區間後看向58.700美元,再到59.370美元。
空方下行目標為跌破56.920美元,進一步下行目標56.340美元,再到55.400美元。
第一阻力位57.390美元,其次57.860美元;第一支撐位56.920美元,其次56.340美元。
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。