













機構:各國債台高築之下黃金將持續上行,金礦股再度成為槓桿利器
2026-10-22 11:17:58
各國債務越滾越大、赤字持續失控、貨幣不斷貶值,在這些系統性問題的壓力下,黃金被視為少數可靠的避風港。貝萊德主題與行業投資全球主管公開喊話,不僅看好金價中長期走高,更提示金礦股正重新提供多倍於金價的槓桿收益。
貝萊德主題與行業投資全球主管伊維·漢布羅(Evy Hambro)表示,隨着債務膨脹、赤字失控、貨幣貶值等系統性問題不斷惡化,黃金將繼續升值,而礦業股再度為金價提供了多倍槓桿。他在採訪時被問及,當前市場環境所呈現的輕度滯脹、美元疲軟與地緣動盪是否將持續,他給出了肯定的回答。
漢布羅説:"我認為會。如果我們放眼市場,觀察正在發生什麼,就會非常非常清楚。我相信對一些人也是如此,債券市場、政府債券正在説話,它們在告訴你不健康的東西。利率在上行,債務規模非常非常龐大,各國政府必須融資的年度赤字正在增長,這給金融體系帶來巨大壓力。"他進一步解釋,人們會説"十年甚至更久以前,一英鎊、一美元或一歐元能買的東西遠比今天多,我不想承擔這種風險";而另一層因素是,政府花錢的某些方式看起來並不明智,體系裏存在大量浪費,人們因此不願繼續借錢給那些開支糟糕、又沒有化解所承擔債務路徑的政府。
他用企業作比喻:你會借錢給一家每年都在虧損的公司嗎?大概不會。如果這家公司不斷要錢,你也許還是會借,但利率會高得多,以覆蓋你可能收不回本錢的風險。他補充説:"這些政府赤字龐大、債務規模巨大,而且沒有修復計劃,情況看起來只會越來越糟。如果他們想要我的錢,就必須付比我過去習慣的高得多的利息。"
漢布羅認為,實物資產是對抗貨幣持續貶值、債務和赤字的一種方式。他説:"實物資產可以是基礎設施,可以是大宗商品,也可以是黃金。這些是經時間檢驗能保護購買力的東西。我三十多年前開始做這行時,銅價是每磅60美分,現在漲到了6美元;黃金當時每盎司400美元,現在是4000美元。黃金愛好者喜歡開玩笑説,兩千年來一盎司黃金一直能買一套男士西裝。所以它確實是長期的儲值工具。它有過跑贏也有過跑輸的時期,有時買得比你該買的多,有時少,但總體來看,經年累月它一直是極好的資產。我認為人們正在重新學習這個教訓。"
他提到,上世紀九十年代財富管理師會在客户賬户裏配置黃金,這一配置在2000年代初消失了,如今重新迴歸,但權重仍然很小,遠低於應有的水平。他常提到約10%的黃金配置比例,因為黃金本質上是保險:"如果你沒有保險,一旦出問題就會非常非常痛苦;如果你年年買保險,十年裏什麼都沒發生,你可能會覺得自己浪費了錢,但真出事的那一天,你會連本帶利全拿回來。"他還補充説,組合裏有黃金會有跑輸的時期,那時就從表現極好的部分,即往往是黃金倉位九到十倍的那塊,取出部分利潤回補黃金,從而始終讓組合裏的保險水平保持恆定。
漢布羅説,債市正在告訴投資者要分散。"絕對要分散,別把雞蛋都放在一個籃子裏,因為最終債務會怎麼化解?最無痛的方式就是被通脹慢慢蒸發掉。這也就意味着,政府和央行或許不會像它們本應那樣執着於達成通脹目標,反正它們也常常達不到。"在他看來結論非常明顯:"金價會反映別處的痛苦。如果形勢惡化,黃金會反映出來;如果情況好轉,黃金也會反映出來。而我們很難看到情況能特別快地改善。"
在被問及礦商是否仍像過去週期那樣提供金價槓桿時,漢布羅表示,歷史上大宗商品公司、尤其是黃金公司,與金價大約存在3比1的關係,即黃金價格變動1%,股權價值變動約3%,這種關係多年保持一致,它們像期權一樣運作。而保住期權價值的關鍵在於控制成本:當成本上漲快於金價時,你就失去了股權上行的參與度,因為利潤率沒有擴張。某年金價上漲、股價反而下跌,整個關係因此經歷了一段困難時期。過去幾年這一關係已完全修復,他欣慰地説:"不僅今年,過去幾年我們既看到大宗商品表現極佳,也看到股權帶來多倍回報,銅以及許多其他商品同樣如此。因為開礦的成本通脹並沒有價格上漲得那麼快,所以我們一直享受利潤率擴張。"
漢布羅也承認,ETF奪走了一部分金礦股的市場份額,但礦商提供的是金屬本身不具備的槓桿。具體如何獲取敞口取決於風險水平,他建議:"如果只想要金價敞口,就買實物黃金ETF;想要多一點刺激,想要渦輪增壓式的收益,那就持有黃金股。"他説自己一直偏愛黃金股,因為金條不分紅、不會成長,而礦業公司有併購成長空間,他表示:"只要你能通過多元化組合管理好風險,就應該能跑贏底層商品價格。"
在上週的英國《金融時報》礦業峯會上,漢布羅批評主要礦業公司新近宣佈的股票回購計劃屬於"魯莽的資本配置",並稱金礦公司"沒有任何真正的流程"就批准了這些回購。他説:"過去十八個月左右,我們非常失望地看到金礦公司把資本魯莽地投向股票回購,在沒有真正流程的情況下,把鉅額資金投在回購上。"他將其與真正把錢配置到開發新礦、以增加未來供應的做法作對比,他説:"看看公司在做出10億美元建礦投資決策時,做的工作遠比做10億美元回購自己股票的決策要多得多。"
漢布羅既是作為行業專家發言,也是代表作為重要股東之一的貝萊德表態。四家金礦巨頭,即巴里克礦業(Barrick)、紐蒙特(Newmont)、盎格魯阿散蒂黃金(AngloGoldAshanti)和金田(GoldFields)宣佈了總價值約120億美元的股票回購計劃。貝萊德持有紐蒙特12%、盎格魯阿散蒂黃金10%、金田6%的股份。漢布羅批評這些計劃缺乏透明度,而這正是建立投資者信任所必需的。他説:"當公司股價處於高位時宣佈大規模回購,而當金價回落到每盎司4000美元時又停止回購,此時股價已經便宜了40%。當初做出這些決策時的數學依據在哪裏?"他認為,與其把自己鎖定在昂貴而刻板的計劃裏,公司不如保留靈活性,以便在市場機會出現時加以利用。
鑑於全球政府揹負的鉅額債務與持續赤字,貝萊德依然看漲金價長期走勢。漢布羅表示:"環顧當今世界,你會看到政府揹負着令人難以置信的債務,許多國家持續運行着鉅額赤字,卻看不到政府修復問題的計劃,只會一遍遍重複同樣的做法。這對我來説意味着,紙幣購買力的持續貶值將不可避免,結果是實物資產價格上漲,而黃金很可能是其中最大的受益者之一。"
即便短期金價仍會因貨幣政策預期與利率變化而波動,他也強調:"這會製造短期的波動,但趨勢站在你這邊。"
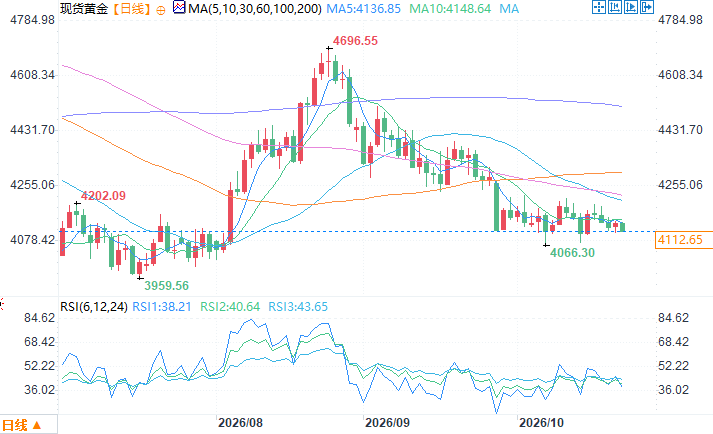
現貨黃金日線圖
北京時間10月22日11:17 現貨黃金 報 4105.65 美元/盎司
債市狀況反映政府融資壓力沉重
貝萊德主題與行業投資全球主管伊維·漢布羅(Evy Hambro)表示,隨着債務膨脹、赤字失控、貨幣貶值等系統性問題不斷惡化,黃金將繼續升值,而礦業股再度為金價提供了多倍槓桿。他在採訪時被問及,當前市場環境所呈現的輕度滯脹、美元疲軟與地緣動盪是否將持續,他給出了肯定的回答。
漢布羅説:"我認為會。如果我們放眼市場,觀察正在發生什麼,就會非常非常清楚。我相信對一些人也是如此,債券市場、政府債券正在説話,它們在告訴你不健康的東西。利率在上行,債務規模非常非常龐大,各國政府必須融資的年度赤字正在增長,這給金融體系帶來巨大壓力。"他進一步解釋,人們會説"十年甚至更久以前,一英鎊、一美元或一歐元能買的東西遠比今天多,我不想承擔這種風險";而另一層因素是,政府花錢的某些方式看起來並不明智,體系裏存在大量浪費,人們因此不願繼續借錢給那些開支糟糕、又沒有化解所承擔債務路徑的政府。
他用企業作比喻:你會借錢給一家每年都在虧損的公司嗎?大概不會。如果這家公司不斷要錢,你也許還是會借,但利率會高得多,以覆蓋你可能收不回本錢的風險。他補充説:"這些政府赤字龐大、債務規模巨大,而且沒有修復計劃,情況看起來只會越來越糟。如果他們想要我的錢,就必須付比我過去習慣的高得多的利息。"
實物資產護購買力,黃金應作"保險"配置
漢布羅認為,實物資產是對抗貨幣持續貶值、債務和赤字的一種方式。他説:"實物資產可以是基礎設施,可以是大宗商品,也可以是黃金。這些是經時間檢驗能保護購買力的東西。我三十多年前開始做這行時,銅價是每磅60美分,現在漲到了6美元;黃金當時每盎司400美元,現在是4000美元。黃金愛好者喜歡開玩笑説,兩千年來一盎司黃金一直能買一套男士西裝。所以它確實是長期的儲值工具。它有過跑贏也有過跑輸的時期,有時買得比你該買的多,有時少,但總體來看,經年累月它一直是極好的資產。我認為人們正在重新學習這個教訓。"
他提到,上世紀九十年代財富管理師會在客户賬户裏配置黃金,這一配置在2000年代初消失了,如今重新迴歸,但權重仍然很小,遠低於應有的水平。他常提到約10%的黃金配置比例,因為黃金本質上是保險:"如果你沒有保險,一旦出問題就會非常非常痛苦;如果你年年買保險,十年裏什麼都沒發生,你可能會覺得自己浪費了錢,但真出事的那一天,你會連本帶利全拿回來。"他還補充説,組合裏有黃金會有跑輸的時期,那時就從表現極好的部分,即往往是黃金倉位九到十倍的那塊,取出部分利潤回補黃金,從而始終讓組合裏的保險水平保持恆定。
分散配置應對債務,金價將"反映別處的痛苦"
漢布羅説,債市正在告訴投資者要分散。"絕對要分散,別把雞蛋都放在一個籃子裏,因為最終債務會怎麼化解?最無痛的方式就是被通脹慢慢蒸發掉。這也就意味着,政府和央行或許不會像它們本應那樣執着於達成通脹目標,反正它們也常常達不到。"在他看來結論非常明顯:"金價會反映別處的痛苦。如果形勢惡化,黃金會反映出來;如果情況好轉,黃金也會反映出來。而我們很難看到情況能特別快地改善。"
在被問及礦商是否仍像過去週期那樣提供金價槓桿時,漢布羅表示,歷史上大宗商品公司、尤其是黃金公司,與金價大約存在3比1的關係,即黃金價格變動1%,股權價值變動約3%,這種關係多年保持一致,它們像期權一樣運作。而保住期權價值的關鍵在於控制成本:當成本上漲快於金價時,你就失去了股權上行的參與度,因為利潤率沒有擴張。某年金價上漲、股價反而下跌,整個關係因此經歷了一段困難時期。過去幾年這一關係已完全修復,他欣慰地説:"不僅今年,過去幾年我們既看到大宗商品表現極佳,也看到股權帶來多倍回報,銅以及許多其他商品同樣如此。因為開礦的成本通脹並沒有價格上漲得那麼快,所以我們一直享受利潤率擴張。"
漢布羅也承認,ETF奪走了一部分金礦股的市場份額,但礦商提供的是金屬本身不具備的槓桿。具體如何獲取敞口取決於風險水平,他建議:"如果只想要金價敞口,就買實物黃金ETF;想要多一點刺激,想要渦輪增壓式的收益,那就持有黃金股。"他説自己一直偏愛黃金股,因為金條不分紅、不會成長,而礦業公司有併購成長空間,他表示:"只要你能通過多元化組合管理好風險,就應該能跑贏底層商品價格。"
批評鉅額回購,呼籲保留資本配置靈活性
在上週的英國《金融時報》礦業峯會上,漢布羅批評主要礦業公司新近宣佈的股票回購計劃屬於"魯莽的資本配置",並稱金礦公司"沒有任何真正的流程"就批准了這些回購。他説:"過去十八個月左右,我們非常失望地看到金礦公司把資本魯莽地投向股票回購,在沒有真正流程的情況下,把鉅額資金投在回購上。"他將其與真正把錢配置到開發新礦、以增加未來供應的做法作對比,他説:"看看公司在做出10億美元建礦投資決策時,做的工作遠比做10億美元回購自己股票的決策要多得多。"
漢布羅既是作為行業專家發言,也是代表作為重要股東之一的貝萊德表態。四家金礦巨頭,即巴里克礦業(Barrick)、紐蒙特(Newmont)、盎格魯阿散蒂黃金(AngloGoldAshanti)和金田(GoldFields)宣佈了總價值約120億美元的股票回購計劃。貝萊德持有紐蒙特12%、盎格魯阿散蒂黃金10%、金田6%的股份。漢布羅批評這些計劃缺乏透明度,而這正是建立投資者信任所必需的。他説:"當公司股價處於高位時宣佈大規模回購,而當金價回落到每盎司4000美元時又停止回購,此時股價已經便宜了40%。當初做出這些決策時的數學依據在哪裏?"他認為,與其把自己鎖定在昂貴而刻板的計劃裏,公司不如保留靈活性,以便在市場機會出現時加以利用。
結語
鑑於全球政府揹負的鉅額債務與持續赤字,貝萊德依然看漲金價長期走勢。漢布羅表示:"環顧當今世界,你會看到政府揹負着令人難以置信的債務,許多國家持續運行着鉅額赤字,卻看不到政府修復問題的計劃,只會一遍遍重複同樣的做法。這對我來説意味着,紙幣購買力的持續貶值將不可避免,結果是實物資產價格上漲,而黃金很可能是其中最大的受益者之一。"
即便短期金價仍會因貨幣政策預期與利率變化而波動,他也強調:"這會製造短期的波動,但趨勢站在你這邊。"
現貨黃金日線圖
北京時間10月22日11:17 現貨黃金 報 4105.65 美元/盎司
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。

