債市危機登上《經濟學人》封面,逆轉拐點已到?
2026-10-27 14:20:01
本文以逆向投資視角,藉助《經濟學人》封面的歷史規律,提示市場共識往往臨近反轉,幫助讀者讀懂喧囂背後的財經新聞。
身處海量資訊之中,想要跳出主流聲音獨立判斷並不容易。作者並不提供擇時交易建議,市場裏過早佈局常常等同於判斷失誤,本文僅旨在幫助讀者看懂財經新聞,同時聲明自身對文中標的不存在持倉利益。
做長期逆向投資者需要強大定力,短期數據常常和預判相悖,市場趨勢延續的時間經常超出懷疑者的想象,正如凱恩斯的名言:市場保持非理性的時間,可以比你保持償付能力的時間更長。
對逆向投資者而言,《經濟學人》封面是極具參考價值的信號。這並非雜誌編輯刻意預判拐點,恰恰相反,封面選題代表主流觀點已經深入人心,而歷史經驗顯示,當這類共識登上封面,趨勢很快就會迎來逆轉。
作者舉出經典案例,1999年3月6日封面主題為原油過剩,當時布倫特原油僅約10美元一桶,刊物甚至預判油價或將跌至5美元,而這恰恰是油價底部,後續油價一路走高,2008年最高突破140美元每桶。
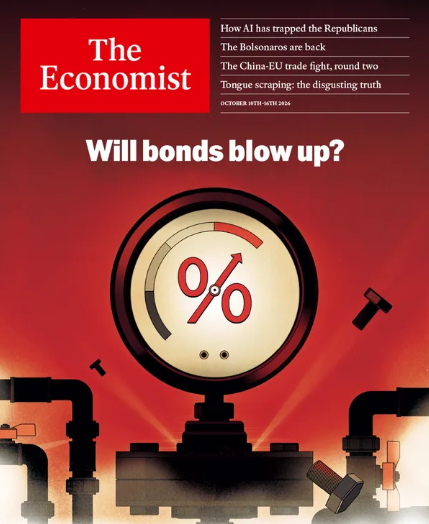
近期《經濟學人》10月8日封面警示主權債券危機,全球利率從歷史低位大幅抬升,政府發債利息成本飆升。文章舉例解釋債券定價邏輯:利率上行時,存量低息債券會折價交易。雜誌的警告包含兩層風險,高利率拖累經濟、加重政府付息壓力,還會形成惡性循環,動搖市場對主權信用與貨幣的信心。
基於封面反向規律,作者判斷債市恐慌大概率會緩和,利率下行、債價回升,驅動因素是經濟衰退帶來信貸需求萎縮。不過他並不認為會重現1980至2020年長達四十年的債券大牛市,只會出現一輪中期修復行情。
衰退的誘因迴歸當下兩大熱點:AI板塊已經形成明顯金融泡沫,泡沫破裂之後會帶動股市下跌、壓制企業投資;同時原油及成品油高價持續衝擊經濟。作者認為,本次衰退的嚴重程度或將超過2008年,當年高油價同樣是金融危機重要推手。
最後作者引用赫伯特·斯坦(Herbert Stein)的斯坦定律:無法永遠持續的事物,終將停下。在AI炒作席捲全球市場的當下,這條規律值得警惕。主流財經頭條常常預示拐點,只不過方向和大眾的普遍預期相反。
市場喧囂本身就是信號,AI狂熱、債市恐慌、原油矛盾交織,當主流觀點登上權威刊物封面,恰恰是逆向投資者重點警惕拐點的時刻。繁榮難以永續,風險也未必會如市場預期持續發酵,耐心等待趨勢轉向,才是逆向思路的核心。
逆向投資的底層邏輯,共識往往容易出錯
身處海量資訊之中,想要跳出主流聲音獨立判斷並不容易。作者並不提供擇時交易建議,市場裏過早佈局常常等同於判斷失誤,本文僅旨在幫助讀者看懂財經新聞,同時聲明自身對文中標的不存在持倉利益。
做長期逆向投資者需要強大定力,短期數據常常和預判相悖,市場趨勢延續的時間經常超出懷疑者的想象,正如凱恩斯的名言:市場保持非理性的時間,可以比你保持償付能力的時間更長。
《經濟學人》封面反向信號的經典案例
對逆向投資者而言,《經濟學人》封面是極具參考價值的信號。這並非雜誌編輯刻意預判拐點,恰恰相反,封面選題代表主流觀點已經深入人心,而歷史經驗顯示,當這類共識登上封面,趨勢很快就會迎來逆轉。
作者舉出經典案例,1999年3月6日封面主題為原油過剩,當時布倫特原油僅約10美元一桶,刊物甚至預判油價或將跌至5美元,而這恰恰是油價底部,後續油價一路走高,2008年最高突破140美元每桶。
此次債市危機登上《經濟學人》10月10至16日刊封面,利率或迎來中期反轉
近期《經濟學人》10月8日封面警示主權債券危機,全球利率從歷史低位大幅抬升,政府發債利息成本飆升。文章舉例解釋債券定價邏輯:利率上行時,存量低息債券會折價交易。雜誌的警告包含兩層風險,高利率拖累經濟、加重政府付息壓力,還會形成惡性循環,動搖市場對主權信用與貨幣的信心。
基於封面反向規律,作者判斷債市恐慌大概率會緩和,利率下行、債價回升,驅動因素是經濟衰退帶來信貸需求萎縮。不過他並不認為會重現1980至2020年長達四十年的債券大牛市,只會出現一輪中期修復行情。
兩大風險醖釀衰退,AI泡沫和高油價是導火索
衰退的誘因迴歸當下兩大熱點:AI板塊已經形成明顯金融泡沫,泡沫破裂之後會帶動股市下跌、壓制企業投資;同時原油及成品油高價持續衝擊經濟。作者認為,本次衰退的嚴重程度或將超過2008年,當年高油價同樣是金融危機重要推手。
最後作者引用赫伯特·斯坦(Herbert Stein)的斯坦定律:無法永遠持續的事物,終將停下。在AI炒作席捲全球市場的當下,這條規律值得警惕。主流財經頭條常常預示拐點,只不過方向和大眾的普遍預期相反。
結語
市場喧囂本身就是信號,AI狂熱、債市恐慌、原油矛盾交織,當主流觀點登上權威刊物封面,恰恰是逆向投資者重點警惕拐點的時刻。繁榮難以永續,風險也未必會如市場預期持續發酵,耐心等待趨勢轉向,才是逆向思路的核心。
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。