金價逼近10月下旬高位,高盛為何反而砍價至4150美元?
2026-11-09 10:44:58
週一(11月9日)亞洲時段,現貨黃金震盪走高,當前漲逾1%至4130美元/盎司附近,處於10月下旬以來的高位區域。
高盛近期下調了黃金價格預測,將2026年底目標從每盎司4650美元下調至4150美元、2027年底目標從5400美元下調至4800美元,因日益鷹派的美聯儲壓制了投資者對黃金的需求。
該行策略師在11月5日的報告中表示,此次下調假設美聯儲更緊的立場——包括預期中的12月加息——將限制黃金作為貨幣貶值與更廣泛政策風險對沖工具的需求。
他們預計這一對沖需求將回落至歷史均值附近,而非回到今年早些時候的高位,並認為黃金看漲期權的興趣也在減弱。
高盛將當前市場環境明確類比於2022年:當時央行大規模購金構成堅實底部,但同步上升的利率顯著抑制了私人投資需求。
黃金作為不產生利息的資產,在利率上行週期中相對生息資產(如債券、現金)的機會成本上升,導致ETF資金流出與投機性倉位減少。
當前同樣呈現“官方買盤託底、投資需求受抑”的結構——央行持續買入提供了價格下方支撐,而美聯儲更鷹派的路徑則限制了上行彈性。
這意味着黃金短期內難以重現全面需求旺盛的行情,價格空間主要受利率水平約束,而非單純由避險情緒驅動。
策略師強調,這一結構決定了近端走勢更可能震盪整理,而非單邊突破,投資者需區分結構性支撐與週期性逆風。
儘管短期投資需求承壓,高盛仍維持長期建設性觀點,核心錨定於官方部門需求。
該行預計2026-2027年央行每月購金約60噸,遠超2022年前約17噸的歷史均值;按季節調整的三個月滾動基準,當前實際購買量已達每月約85噸。這一持續買盤被高盛視為支撐其預測中至2027年底約15%漲幅的主要驅動力。
策略師特別指出,新興市場央行(尤其是中國)的黃金配置相對於潛在長期目標仍顯偏低,未來仍有顯著增持空間。
此外,市場辯論正從“是否持有黃金”轉向“在何處儲存黃金”,反映出對儲備安全與地緣政治信任的深層擔憂。這種官方需求的韌性,使黃金在利率壓制下仍具備結構性底部支撐。
高盛預計,一旦美聯儲開始降息——其經濟學家認為始於2027年底、延續至2028年初——黃金將獲得進一步支撐。
但近端看,該行認為未來三到六個月,商品交易顧問與宏觀對沖基金面臨逆風,來自利率上升、能源價格不確定與風險限額收緊。它警告,更高的油價可能促使系統性策略進一步賣出。
風險方面,高盛表示,若2027年3月進一步加息、寬鬆延遲或終端利率預測更高,可能使黃金在2027年底處於約4660美元、低於基準情形;反之,對政府債務可持續性的重新擔憂可能推高價格至基準之上。此次下調緊隨黃金的急劇逆轉:黃金2025年上漲約64%、為1979年以來最佳年份,1月見頂於約5600美元,隨後在11月6日跌至約4070美元、較高點低近27%。
高盛表示,尋求央行買盤敞口或政策風險保護的長期投資者,可能將此次回調視為潛在入場點。
高盛將2026年底與2027年底黃金目標分別下調至4150美元與4800美元,核心原因是鷹派美聯儲——包括預期中的12月加息——抑制了黃金作為政策對沖的需求,對沖需求預計回落至歷史均值、看漲期權興趣減弱。但該行維持建設性長期觀點:央行2026至2027年每月購買約60噸、遠高於2022年前17噸均值,當前約85噸/月,構成到2027年底約15%漲幅的大部分;新興市場央行尤其是中國的配置仍偏低,且辯論正從“是否持有”轉向“在哪裏儲存”。近端三到六個月,利率上升、能源價格不確定與風險限額收緊構成逆風,更高油價可能促使系統性策略賣出。2027年底部降息是進一步支撐的來源;風險情形下,若加息提前或終端利率更高,2027年底金價或約4660美元,而債務可持續性擔憂則可能推高至基準之上。
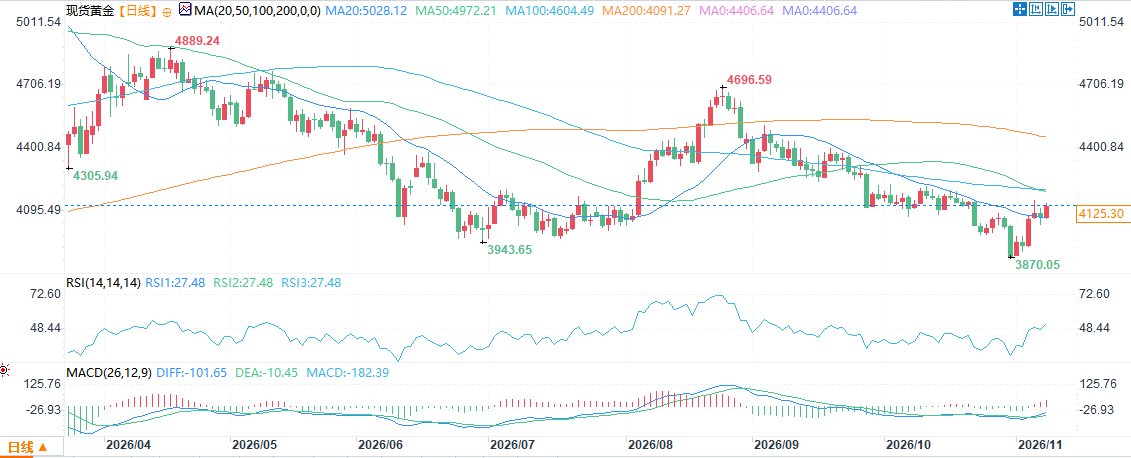
(現貨黃金日線圖,)
北京時間10:44,現貨黃金報4129.48美元/盎司。
高盛近期下調了黃金價格預測,將2026年底目標從每盎司4650美元下調至4150美元、2027年底目標從5400美元下調至4800美元,因日益鷹派的美聯儲壓制了投資者對黃金的需求。
該行策略師在11月5日的報告中表示,此次下調假設美聯儲更緊的立場——包括預期中的12月加息——將限制黃金作為貨幣貶值與更廣泛政策風險對沖工具的需求。
他們預計這一對沖需求將回落至歷史均值附近,而非回到今年早些時候的高位,並認為黃金看漲期權的興趣也在減弱。
與2022年的類比:央行買盤託底,但利率壓制投資需求
高盛將當前市場環境明確類比於2022年:當時央行大規模購金構成堅實底部,但同步上升的利率顯著抑制了私人投資需求。
黃金作為不產生利息的資產,在利率上行週期中相對生息資產(如債券、現金)的機會成本上升,導致ETF資金流出與投機性倉位減少。
當前同樣呈現“官方買盤託底、投資需求受抑”的結構——央行持續買入提供了價格下方支撐,而美聯儲更鷹派的路徑則限制了上行彈性。
這意味着黃金短期內難以重現全面需求旺盛的行情,價格空間主要受利率水平約束,而非單純由避險情緒驅動。
策略師強調,這一結構決定了近端走勢更可能震盪整理,而非單邊突破,投資者需區分結構性支撐與週期性逆風。
央行買盤:每月約60噸、遠高於2022年前均值,構成漲幅主體
儘管短期投資需求承壓,高盛仍維持長期建設性觀點,核心錨定於官方部門需求。
該行預計2026-2027年央行每月購金約60噸,遠超2022年前約17噸的歷史均值;按季節調整的三個月滾動基準,當前實際購買量已達每月約85噸。這一持續買盤被高盛視為支撐其預測中至2027年底約15%漲幅的主要驅動力。
策略師特別指出,新興市場央行(尤其是中國)的黃金配置相對於潛在長期目標仍顯偏低,未來仍有顯著增持空間。
此外,市場辯論正從“是否持有黃金”轉向“在何處儲存黃金”,反映出對儲備安全與地緣政治信任的深層擔憂。這種官方需求的韌性,使黃金在利率壓制下仍具備結構性底部支撐。
路徑與風險:2027年底部降息是催化劑,但近端逆風仍存
高盛預計,一旦美聯儲開始降息——其經濟學家認為始於2027年底、延續至2028年初——黃金將獲得進一步支撐。
但近端看,該行認為未來三到六個月,商品交易顧問與宏觀對沖基金面臨逆風,來自利率上升、能源價格不確定與風險限額收緊。它警告,更高的油價可能促使系統性策略進一步賣出。
風險方面,高盛表示,若2027年3月進一步加息、寬鬆延遲或終端利率預測更高,可能使黃金在2027年底處於約4660美元、低於基準情形;反之,對政府債務可持續性的重新擔憂可能推高價格至基準之上。此次下調緊隨黃金的急劇逆轉:黃金2025年上漲約64%、為1979年以來最佳年份,1月見頂於約5600美元,隨後在11月6日跌至約4070美元、較高點低近27%。
高盛表示,尋求央行買盤敞口或政策風險保護的長期投資者,可能將此次回調視為潛在入場點。
結論
高盛將2026年底與2027年底黃金目標分別下調至4150美元與4800美元,核心原因是鷹派美聯儲——包括預期中的12月加息——抑制了黃金作為政策對沖的需求,對沖需求預計回落至歷史均值、看漲期權興趣減弱。但該行維持建設性長期觀點:央行2026至2027年每月購買約60噸、遠高於2022年前17噸均值,當前約85噸/月,構成到2027年底約15%漲幅的大部分;新興市場央行尤其是中國的配置仍偏低,且辯論正從“是否持有”轉向“在哪裏儲存”。近端三到六個月,利率上升、能源價格不確定與風險限額收緊構成逆風,更高油價可能促使系統性策略賣出。2027年底部降息是進一步支撐的來源;風險情形下,若加息提前或終端利率更高,2027年底金價或約4660美元,而債務可持續性擔憂則可能推高至基準之上。
(現貨黃金日線圖,)
北京時間10:44,現貨黃金報4129.48美元/盎司。
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。