歐元兑美元跌至2025年4月上旬以來新低,歐元的下一個支撐在哪裏?
2026-11-16 10:20:46
週一(11月16日)亞洲時段,歐元兑美元一度跌至1.1016附近,創2025年4月上旬以來的新低,美聯儲加息預期的升温為匯價提供了方向。
市場對美聯儲將在12月政策會議上加息的猜測升温,支撐美元兑歐元。美國10月零售銷售報告將於週二公佈,焦點隨後轉向週三的FOMC會議紀要。
據媒體調查,多數經濟學家預計歐洲央行將在下月實施本輪週期的最後一次存款利率加息,儘管逾三分之一預計2027年初還有一次額外加息——因通脹達到2%目標的兩倍。歐洲央行管委萊恩表示,能源價格可能正在下降,但央行的利率決定將取決於近期燃料成本飆升向工資與其他價格的傳導強度。
歐洲央行的加息路徑已接近終點,而美聯儲的路徑仍在延續——兩者之間的“緊縮持久性”差異,正是歐元承壓的核心。
在大西洋彼岸,美聯儲9月已加息,市場廣泛預期其將在12月8至9日會議上將當前3.75%至4.0%的目標區間上調25個基點,並在1月再加一次。
上週日,堪薩斯城聯儲主席施密德表示,央行擁有應對價格壓力“過熱”的工具與責任,且央行“在通脹方面還有一些工作要做”。市場目前定價下月加息25個基點的概率接近93.5%,另外6.5%的概率是加息50個基點。
美聯儲的加息不僅被定價,而且其“持久性”被市場認為高於歐洲央行——這正是利差擴大的根源。
有機構分析師指出,儘管“歐洲央行的措辭明確指向12月需要加息”,但背景對歐元兑美元仍具挑戰性。
他們認為,關鍵問題在於“市場認為,美國出現持久緊縮週期的可能性比歐元區更可信”,並補充稱“你不會聽到很多歐洲央行官員談論歐洲的需求衝擊”。
該機構強調,“短期歐元兑美元互換利差已走闊至年內最闊水平,明顯壓制該貨幣對”。
在這一利率背景與“未來數週一系列預期的美國通脹數據”之下,該行表示“難以看到什麼能減輕歐元兑美元的壓力”。在其看來,“跌破1.10並非必然,但年底前該水平確實面臨風險”。
歐元的弱勢並非源於歐洲央行不夠鷹派——其12月加息的信號是明確的——而是源於市場對“誰將收緊得更久”的判斷;當美國被視為更可信的持久緊縮者時,短期互換利差便走闊,歐元的壓力隨之而來。
在風險平衡偏向下行的情況下,該機構警告稱,“歐元兑美元多頭將不得不寄望於AI崩盤、歐洲央行聽起來鷹派得多、或伊朗與烏克蘭出現某種重大地緣突破”。
近期,他們指出“今日焦點將是歐元區三季度GDP數據的第二次發佈”,此前環比增長0.4%“相當可觀”,同時“數位歐洲央行官員的講話——都可能指向12月加息”。
歐元的反彈需要“外生變量”來觸發——AI崩盤會削弱美元資產吸引力,歐洲央行轉鷹會收窄利差,地緣突破會改善風險偏好;而在這些變量出現之前,歐元的下行壓力難以自行緩解。
施密德強調,遏制通脹“只是變得更難”、通脹“令人不安地高於”2%目標、剔除能源後仍接近3%,同時指出勞動力市場大體均衡——這一講話將通脹明確框定為需求側問題,美聯儲必須通過政策而非針對特定價格(包括AI相關科技產品)來解決。
這強化了美聯儲“在通脹方面還有一些工作要做”的觀點,這一基調通常支撐美元、對風險敏感資產不利。
這一變動表明市場對美聯儲仍傾向收緊的感知出現温和但明確的強化,應支撐美元,同時使對美債利率預期敏感的歐元與日元交叉盤承壓。
歐元兑美元交投於1.1020附近,因市場對美聯儲12月加息的猜測升温、支撐美元。歐洲央行方面,多數經濟學家預計下月為本輪最後一次加息,但逾三分之一預計2027年初還有一次;萊恩稱利率決定取決於能源成本向工資與其他價格的傳導。
美聯儲方面,市場對美聯儲12月加息達成普遍預期,施密德稱通脹“令人不安地高於”目標、央行“還有一些工作要做”。
機構指出,關鍵問題是市場認為美國的持久緊縮比歐元區更可信——短期歐元兑美元互換利差已走闊至年內最闊,明顯壓制匯價;跌破1.10並非必然,但年底前該水平面臨風險。歐元的反彈需要外生變量觸發——AI崩盤、歐洲央行轉鷹或地緣突破;在這些出現之前,下行壓力難以自行緩解。
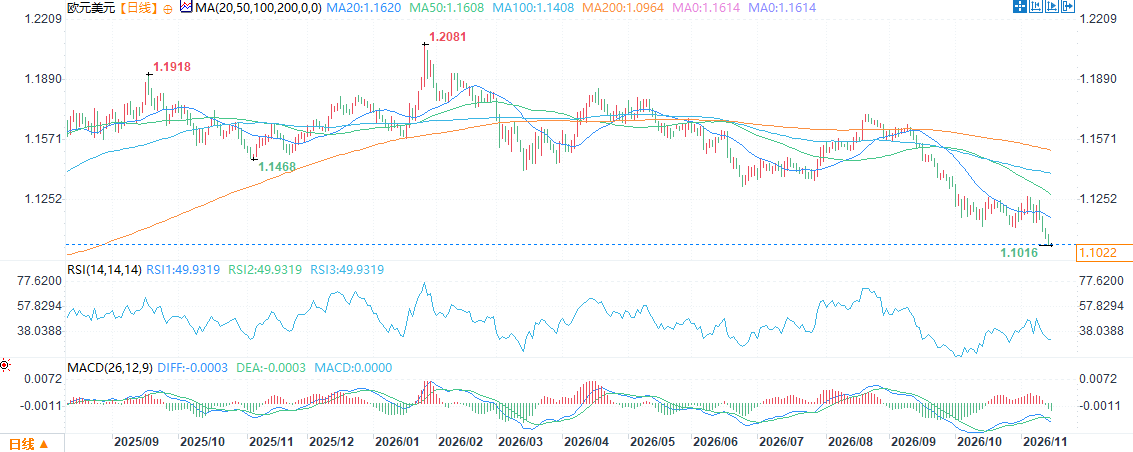
(歐元兑美元日線圖,)
北京時間10:20,歐元兑美元報1.1020/21。
市場對美聯儲將在12月政策會議上加息的猜測升温,支撐美元兑歐元。美國10月零售銷售報告將於週二公佈,焦點隨後轉向週三的FOMC會議紀要。
據媒體調查,多數經濟學家預計歐洲央行將在下月實施本輪週期的最後一次存款利率加息,儘管逾三分之一預計2027年初還有一次額外加息——因通脹達到2%目標的兩倍。歐洲央行管委萊恩表示,能源價格可能正在下降,但央行的利率決定將取決於近期燃料成本飆升向工資與其他價格的傳導強度。
歐洲央行的加息路徑已接近終點,而美聯儲的路徑仍在延續——兩者之間的“緊縮持久性”差異,正是歐元承壓的核心。
美聯儲12月加息概率100%,施密德稱通脹“令人不安地高於”目標
在大西洋彼岸,美聯儲9月已加息,市場廣泛預期其將在12月8至9日會議上將當前3.75%至4.0%的目標區間上調25個基點,並在1月再加一次。
上週日,堪薩斯城聯儲主席施密德表示,央行擁有應對價格壓力“過熱”的工具與責任,且央行“在通脹方面還有一些工作要做”。市場目前定價下月加息25個基點的概率接近93.5%,另外6.5%的概率是加息50個基點。
美聯儲的加息不僅被定價,而且其“持久性”被市場認為高於歐洲央行——這正是利差擴大的根源。
美國緊縮週期的持久性比歐洲更可信
有機構分析師指出,儘管“歐洲央行的措辭明確指向12月需要加息”,但背景對歐元兑美元仍具挑戰性。
他們認為,關鍵問題在於“市場認為,美國出現持久緊縮週期的可能性比歐元區更可信”,並補充稱“你不會聽到很多歐洲央行官員談論歐洲的需求衝擊”。
該機構強調,“短期歐元兑美元互換利差已走闊至年內最闊水平,明顯壓制該貨幣對”。
在這一利率背景與“未來數週一系列預期的美國通脹數據”之下,該行表示“難以看到什麼能減輕歐元兑美元的壓力”。在其看來,“跌破1.10並非必然,但年底前該水平確實面臨風險”。
歐元的弱勢並非源於歐洲央行不夠鷹派——其12月加息的信號是明確的——而是源於市場對“誰將收緊得更久”的判斷;當美國被視為更可信的持久緊縮者時,短期互換利差便走闊,歐元的壓力隨之而來。
風險偏向:下行,多頭寄望於AI崩盤、歐洲央行轉鷹或地緣突破
在風險平衡偏向下行的情況下,該機構警告稱,“歐元兑美元多頭將不得不寄望於AI崩盤、歐洲央行聽起來鷹派得多、或伊朗與烏克蘭出現某種重大地緣突破”。
近期,他們指出“今日焦點將是歐元區三季度GDP數據的第二次發佈”,此前環比增長0.4%“相當可觀”,同時“數位歐洲央行官員的講話——都可能指向12月加息”。
歐元的反彈需要“外生變量”來觸發——AI崩盤會削弱美元資產吸引力,歐洲央行轉鷹會收窄利差,地緣突破會改善風險偏好;而在這些變量出現之前,歐元的下行壓力難以自行緩解。
施密德的鷹派定調:通脹是需求側問題,美聯儲仍有工作要做
施密德強調,遏制通脹“只是變得更難”、通脹“令人不安地高於”2%目標、剔除能源後仍接近3%,同時指出勞動力市場大體均衡——這一講話將通脹明確框定為需求側問題,美聯儲必須通過政策而非針對特定價格(包括AI相關科技產品)來解決。
這強化了美聯儲“在通脹方面還有一些工作要做”的觀點,這一基調通常支撐美元、對風險敏感資產不利。
這一變動表明市場對美聯儲仍傾向收緊的感知出現温和但明確的強化,應支撐美元,同時使對美債利率預期敏感的歐元與日元交叉盤承壓。
結論
歐元兑美元交投於1.1020附近,因市場對美聯儲12月加息的猜測升温、支撐美元。歐洲央行方面,多數經濟學家預計下月為本輪最後一次加息,但逾三分之一預計2027年初還有一次;萊恩稱利率決定取決於能源成本向工資與其他價格的傳導。
美聯儲方面,市場對美聯儲12月加息達成普遍預期,施密德稱通脹“令人不安地高於”目標、央行“還有一些工作要做”。
機構指出,關鍵問題是市場認為美國的持久緊縮比歐元區更可信——短期歐元兑美元互換利差已走闊至年內最闊,明顯壓制匯價;跌破1.10並非必然,但年底前該水平面臨風險。歐元的反彈需要外生變量觸發——AI崩盤、歐洲央行轉鷹或地緣突破;在這些出現之前,下行壓力難以自行緩解。
(歐元兑美元日線圖,)
北京時間10:20,歐元兑美元報1.1020/21。
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。