英鎊兑美元五連跌之後,英鎊能否靠就業通脹數據止跌反彈?
2026-11-17 10:50:11
週二(11月17日)亞洲時段,英鎊兑美元窄幅波動,一度下跌0.13%並小幅刷新一個月低點至1.3168,此前匯價已經連續五個交易日下跌,當前匯價交投於1.3180附近,空頭動能尚未明顯衰減。
本輪英鎊走弱的核心外部驅動,來自美國通脹數據超預期後市場對美聯儲加息預期的大幅上修。
CME FedWatch工具顯示,美聯儲12月議息會議加息25個基點的概率已升至95.7%,幾乎接近完全定價,另外4.3%的概率為加息50個基點。
與此同時,堪薩斯聯儲主席公開表態稱通脹水平仍偏高,政策需要持續保持收緊姿態,進一步強化了美元的利率支撐。
美元指數藉此延續強勢,對英鎊形成直接壓制。即便英國方面存在一定政策預期支撐,但在美債收益率上行與美元全面走強的環境下,英鎊兑美元仍難以擺脱下行通道,短線技術面與基本面均偏向空頭。
今日英國將公佈最新就業數據,市場預期失業率維持在4.7%,不含獎金的薪資增速則小幅回落至3.6%(前值為3.7%)。
就業報告將率先提供勞動力市場温度的最新讀數,若薪資增速超預期回落,可能緩解部分通脹粘性擔憂;若仍保持韌性,則可能強化英央行繼續收緊的必要性。
更關鍵的是明日公佈的10月英國通脹數據。市場普遍擔憂通脹粘性較強,部分分析指出2027年或出現通脹二次傳導效應,因此這份報告將成為英央行政策判斷的核心依據。
通脹若明顯高於預期,將進一步推高12月加息概率;若明顯降温,則可能削弱鷹派定價。數據窗口期內,英鎊兑美元波動率料將抬升,方向選擇高度依賴實際公佈結果與市場預期的偏離程度。
英央行本月已完成2023年以來的首次加息,隨後多名貨幣政策委員會委員公開表態支持12月再度加息,鷹派立場較為清晰。
首席經濟學家休·皮爾更直言,在12月完成加息後,2027年仍有進一步收緊政策的必要,並承認央行此前的收緊行動存在一定滯後。當前市場已將12月加息概率定價在約80%,並預期到2027年6月前還將再有兩次加息。
理論上,持續升温的加息預期應對英鎊形成支撐,但實際效果受到強勢美元的明顯對沖。美聯儲加息概率更高、美元利率優勢更突出,導致英鎊的政策溢價難以充分兑現。
英央行的鷹派表態雖然限制了英鎊兑美元的下行空間,卻不足以扭轉由美元主導的貶值壓力,匯率表現仍更多受外部美元邏輯驅動。
滙豐對英鎊兑美元維持謹慎偏空判斷,認為英鎊兑美元大概率繼續承壓。
機構指出,英國經濟增長前景整體偏弱,近期財政政策帶來的提振效果有限,難以從根本上改善基本面劣勢。即便個別經濟數據出現短期超預期表現,英鎊的反彈持續性也往往偏弱,在強勢美元環境下容易再度走低。
滙豐強調,美英貨幣政策分化與美國經濟韌性,是壓制英鎊兑美元的核心力量;英國自身增長動能不足,進一步限制了英鎊的上行彈性。
因此,滙豐傾向於將英鎊的任何反彈視為賣出機會,而非趨勢反轉信號。在美元指數維持高位的背景下,英鎊兑美元更可能延續震盪下行格局,反彈高度料將受到明顯壓制。
除英國就業與通脹數據外,日內還有美國10月零售銷售數據即將公佈,該數據將直接驗證美國內需的強弱程度,進而影響市場對美聯儲加息路徑的定價與美元走勢,間接主導英鎊兑美元的波動方向。
若美國零售銷售超預期,將強化美元強勢邏輯,可能推動英鎊進一步承壓;若數據不及預期,則可能引發美元短期回調,為英鎊兑美元提供技術性反彈空間。
整體來看,短期行情仍由美元節奏主導,英國數據更多起到擾動或確認作用,後續跟蹤重點在於美英數據的相對錶現與政策預期差的變化。
英鎊兑美元經歷五連跌後當前窄幅波動,陷入 “本土加息預期” 和 “美聯儲更強鷹派預期” 的博弈。英央行明確釋放持續收緊信號,市場計價12月及2027年多輪加息;但美國通脹數據推高美聯儲加息概率,美元佔據上風。
滙豐認為英國經濟基本面偏弱,英鎊反彈空間有限,短期行情重點看英、美兩邊經濟數據的對比。
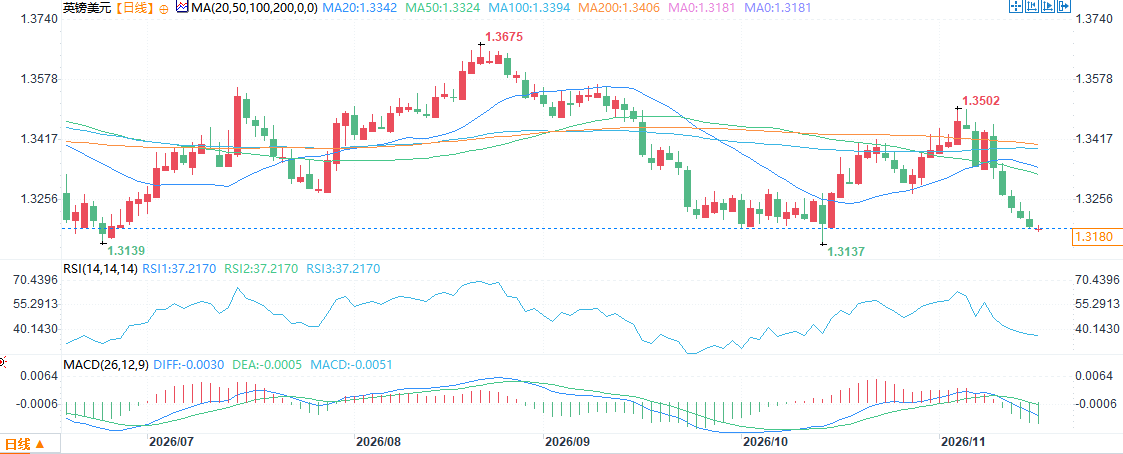
(英鎊兑美元日線圖,)
北京時間10:48,英鎊兑美元報1.3182/83。
強勢美元壓制英鎊
本輪英鎊走弱的核心外部驅動,來自美國通脹數據超預期後市場對美聯儲加息預期的大幅上修。
CME FedWatch工具顯示,美聯儲12月議息會議加息25個基點的概率已升至95.7%,幾乎接近完全定價,另外4.3%的概率為加息50個基點。
與此同時,堪薩斯聯儲主席公開表態稱通脹水平仍偏高,政策需要持續保持收緊姿態,進一步強化了美元的利率支撐。
美元指數藉此延續強勢,對英鎊形成直接壓制。即便英國方面存在一定政策預期支撐,但在美債收益率上行與美元全面走強的環境下,英鎊兑美元仍難以擺脱下行通道,短線技術面與基本面均偏向空頭。
英國數據窗口期:就業先行,通脹是重中之重
今日英國將公佈最新就業數據,市場預期失業率維持在4.7%,不含獎金的薪資增速則小幅回落至3.6%(前值為3.7%)。
就業報告將率先提供勞動力市場温度的最新讀數,若薪資增速超預期回落,可能緩解部分通脹粘性擔憂;若仍保持韌性,則可能強化英央行繼續收緊的必要性。
更關鍵的是明日公佈的10月英國通脹數據。市場普遍擔憂通脹粘性較強,部分分析指出2027年或出現通脹二次傳導效應,因此這份報告將成為英央行政策判斷的核心依據。
通脹若明顯高於預期,將進一步推高12月加息概率;若明顯降温,則可能削弱鷹派定價。數據窗口期內,英鎊兑美元波動率料將抬升,方向選擇高度依賴實際公佈結果與市場預期的偏離程度。
英央行鷹派表態,加息預期持續升温
英央行本月已完成2023年以來的首次加息,隨後多名貨幣政策委員會委員公開表態支持12月再度加息,鷹派立場較為清晰。
首席經濟學家休·皮爾更直言,在12月完成加息後,2027年仍有進一步收緊政策的必要,並承認央行此前的收緊行動存在一定滯後。當前市場已將12月加息概率定價在約80%,並預期到2027年6月前還將再有兩次加息。
理論上,持續升温的加息預期應對英鎊形成支撐,但實際效果受到強勢美元的明顯對沖。美聯儲加息概率更高、美元利率優勢更突出,導致英鎊的政策溢價難以充分兑現。
英央行的鷹派表態雖然限制了英鎊兑美元的下行空間,卻不足以扭轉由美元主導的貶值壓力,匯率表現仍更多受外部美元邏輯驅動。
機構觀點:滙豐看弱英鎊,經濟增長拖累上行空間
滙豐對英鎊兑美元維持謹慎偏空判斷,認為英鎊兑美元大概率繼續承壓。
機構指出,英國經濟增長前景整體偏弱,近期財政政策帶來的提振效果有限,難以從根本上改善基本面劣勢。即便個別經濟數據出現短期超預期表現,英鎊的反彈持續性也往往偏弱,在強勢美元環境下容易再度走低。
滙豐強調,美英貨幣政策分化與美國經濟韌性,是壓制英鎊兑美元的核心力量;英國自身增長動能不足,進一步限制了英鎊的上行彈性。
因此,滙豐傾向於將英鎊的任何反彈視為賣出機會,而非趨勢反轉信號。在美元指數維持高位的背景下,英鎊兑美元更可能延續震盪下行格局,反彈高度料將受到明顯壓制。
後續重點跟蹤
除英國就業與通脹數據外,日內還有美國10月零售銷售數據即將公佈,該數據將直接驗證美國內需的強弱程度,進而影響市場對美聯儲加息路徑的定價與美元走勢,間接主導英鎊兑美元的波動方向。
若美國零售銷售超預期,將強化美元強勢邏輯,可能推動英鎊進一步承壓;若數據不及預期,則可能引發美元短期回調,為英鎊兑美元提供技術性反彈空間。
整體來看,短期行情仍由美元節奏主導,英國數據更多起到擾動或確認作用,後續跟蹤重點在於美英數據的相對錶現與政策預期差的變化。
總結
英鎊兑美元經歷五連跌後當前窄幅波動,陷入 “本土加息預期” 和 “美聯儲更強鷹派預期” 的博弈。英央行明確釋放持續收緊信號,市場計價12月及2027年多輪加息;但美國通脹數據推高美聯儲加息概率,美元佔據上風。
滙豐認為英國經濟基本面偏弱,英鎊反彈空間有限,短期行情重點看英、美兩邊經濟數據的對比。
(英鎊兑美元日線圖,)
北京時間10:48,英鎊兑美元報1.3182/83。
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。