銅價展望:美元走強、需求走弱拖累銅價下行
2026-11-20 18:42:06
受美元維持強勢以及中國投資活動疲軟影響,銅價在11月大幅回落。10月製造業增速放緩,市場開始擔憂人工智能相關資本開支。高借貸成本疊加AI投資前景不明,短期內銅價持續承壓。銅價已經跌破6美元重要關口,正在尋找下一檔支撐。
需求疲軟,買盤乏力
中國10月工業增加值同比增速由9月的5.5%回落至4.8%,工業產出維持低速擴張。
銅廣泛應用於電氣設備、機械設備與消費品製造。工業增長乏力,市場難以指望工業需求能夠對沖國內建築業的需求疲軟。
國內投資數據同樣印證銅需求走弱。數據顯示,1—10月固定資產投資同比下滑8.1%,自2026年4月起投資數據持續走弱。
房地產投資同比降幅擴大至21.6%。地產投資下行,直接壓制建築線纜、給排水管材、電氣配件的銅需求。在數據影響下,開發商與製造企業傾向推遲新增訂單,進一步加重銅價壓力。
中國境內現貨供應偏緊,或限制銅價進一步深跌
但國內現貨供給偏緊,一定程度緩和下行壓力。週四洋山銅進口升水攀升至每噸500美元的歷史高位,高於週三的360美元。上期所銅庫存維持在27642噸,為2023年12月以來最低水平。
上述數據説明國內銅現貨貨源緊張。貿易商計劃安排大量銅貨發往美國,預計1月到港。這批到貨未來有望緩解供應缺口,但美國擬從2027年起對精煉銅徵收15%進口關税,政策不確定性或將限制這類跨洋貨流。
銅價技術面分析:5.20美元為支撐,下行看向4.80美元
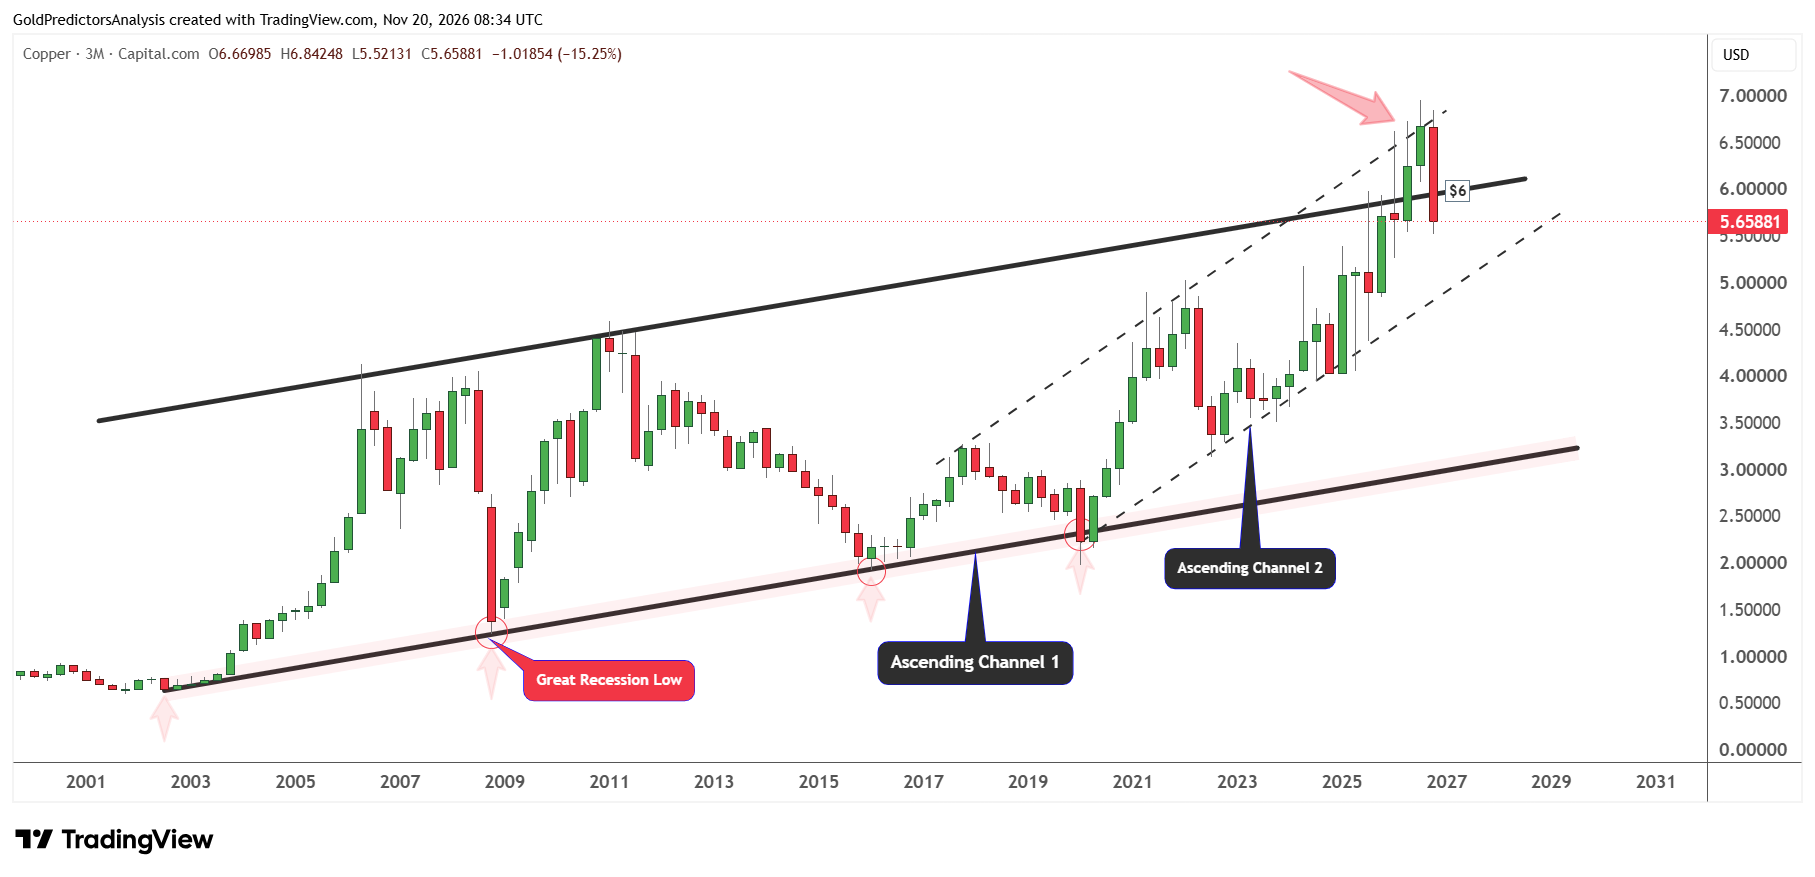
銅價季線圖顯示,價格觸及上升通道上沿6.95美元關鍵阻力後回落,現已跌破6美元重要關口,持續向通道內下一支撐區域運行。
截至11月,2026年第四季度銅價累計下跌近16%,本季度大概率收陰。如果季線收於6美元下方,銅價大概率進一步下探至5美元一帶。
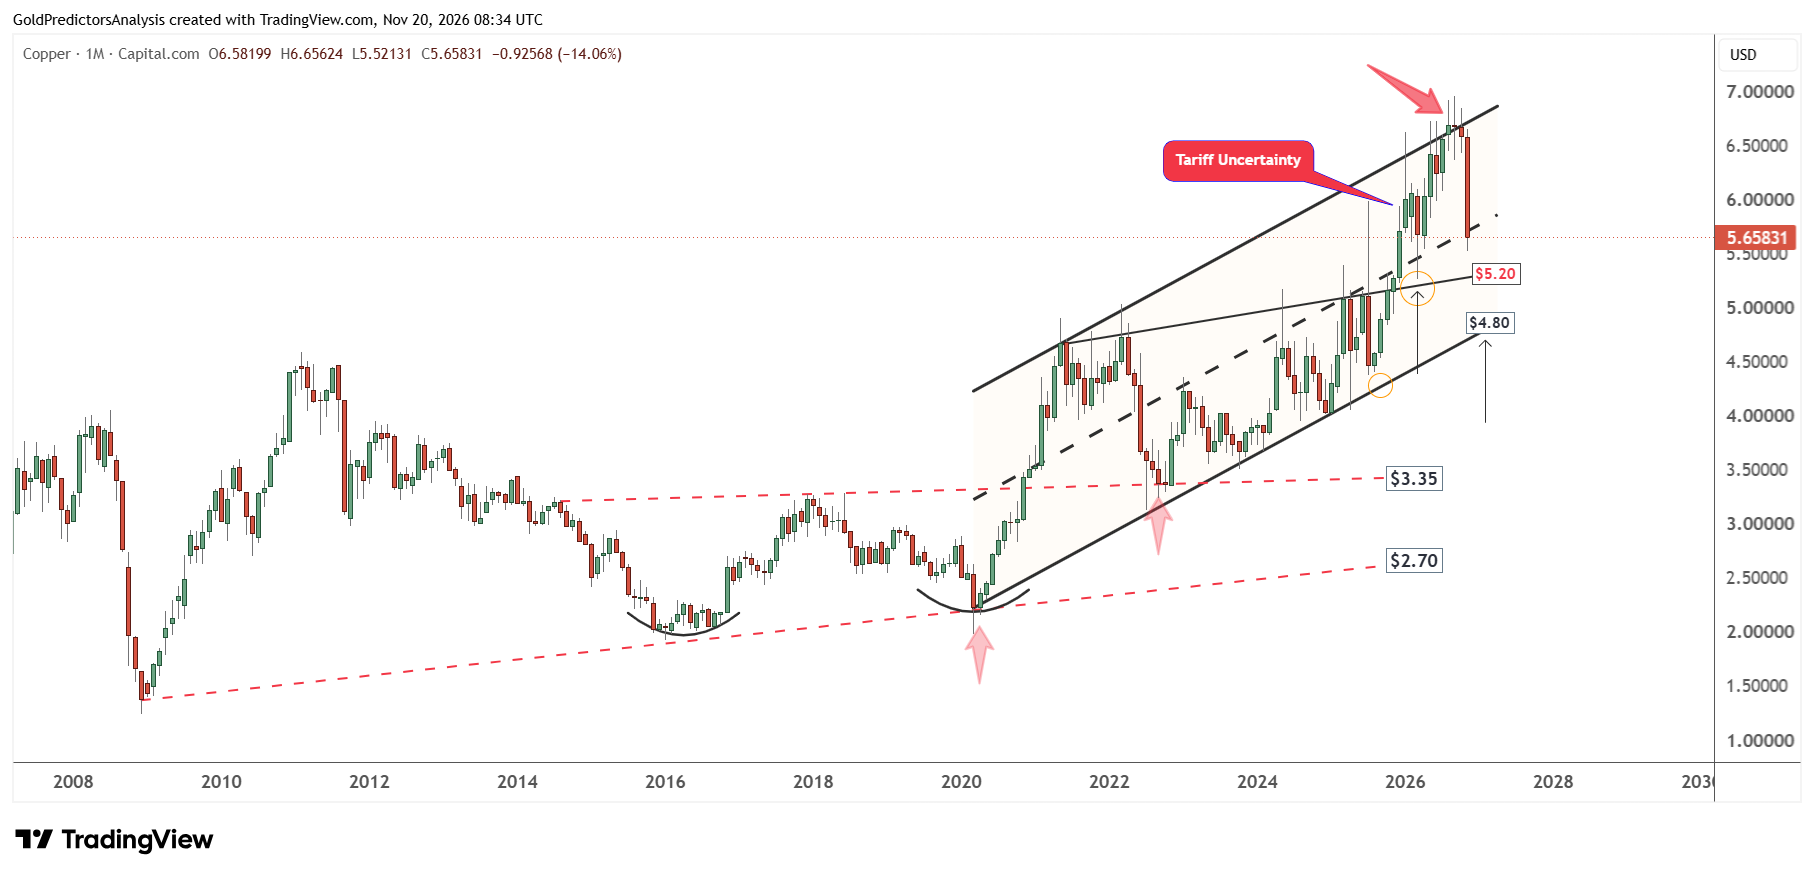
月線圖上,5美元區間具備較強參考意義。當前第一支撐位5.20美元,對應自2021年5月延伸形成的上升趨勢線。
一旦跌破5.20美元,價格大概率下看4.80美元。該支撐位來自始於2020年3月低點的上升通道。銅價必須守住4.80美元,否則調整空間將進一步打開,看向4美元甚至3.35美元。
美元與銅價:強勢美元與高收益率壓制銅價
美元指數向上衝擊104關口,走勢偏強,持續壓制銅價。圖表規律顯示,美元走弱時銅價容易反彈;反之美元走強,就會成為銅價上行阻力。
歷史上,2008—2009年美元見頂,銅價同步見底;2022年美元再度衝高,銅價同樣探明低點,隨後迎來一輪大漲。2025至2026年,AI產業大規模擴張持續提振銅需求,推動銅價最高觸及6.95美元的歷史高點。
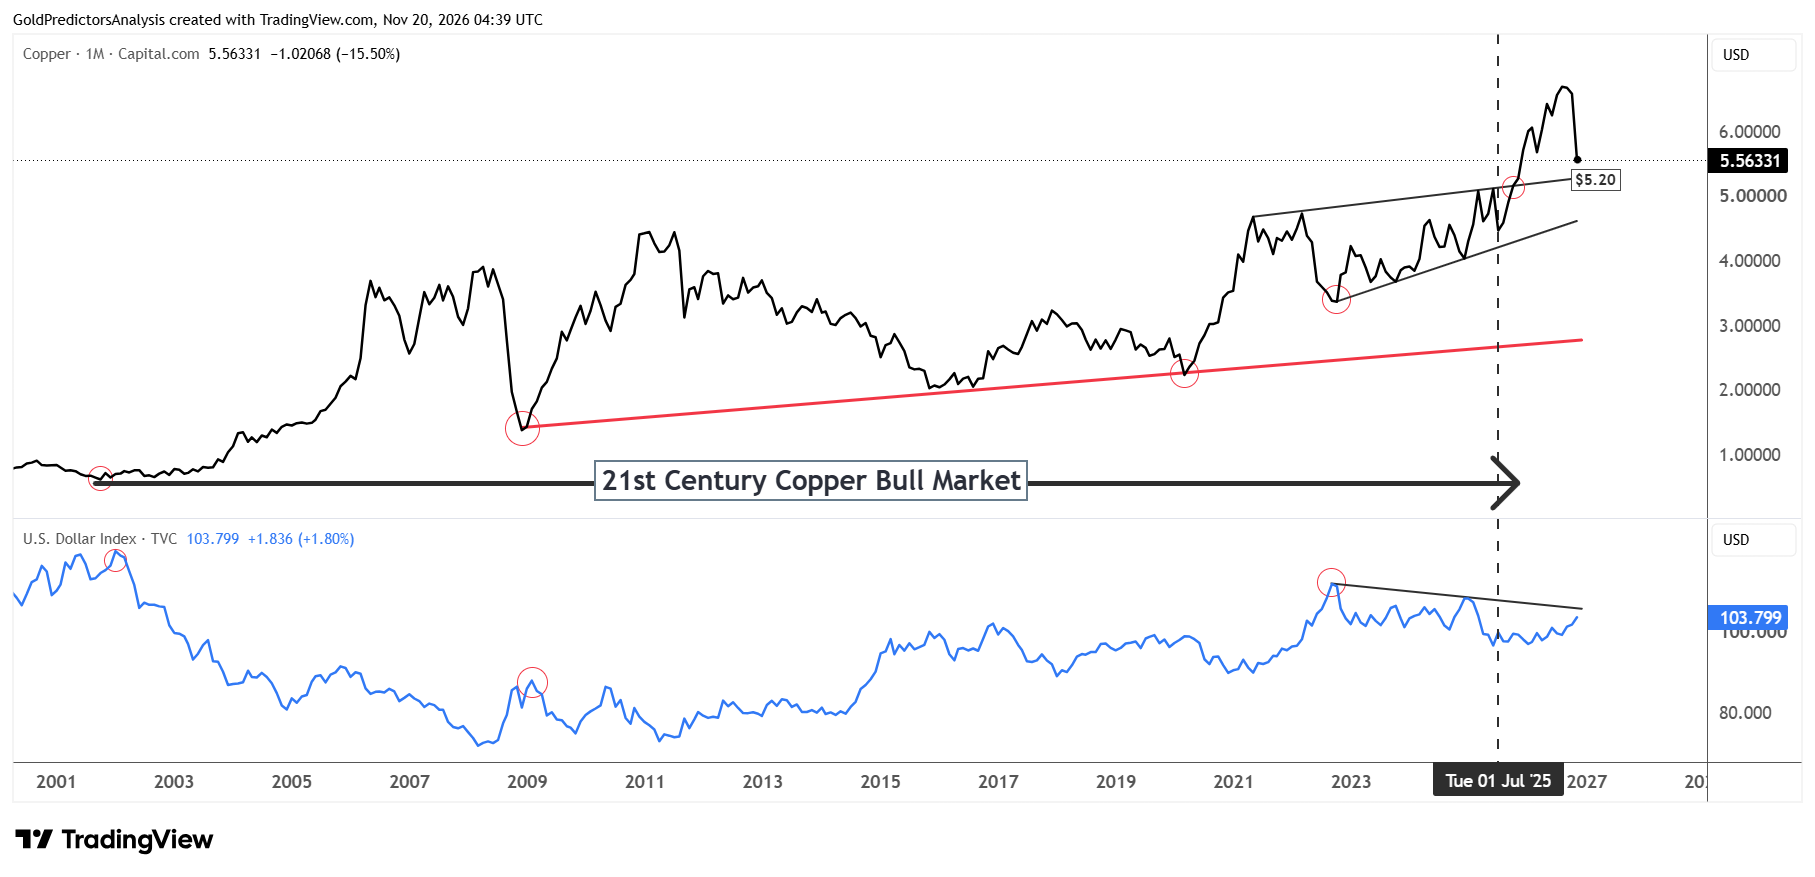
當前市場押注美聯儲繼續加息,美元獲得上漲動力。上週通脹數據超預期,推高美國10年期國債收益率;週五收益率小幅回落至5.05%,但整體仍處於高位。高利率抬升建築、製造業以及數據中心項目的融資成本。
美聯儲10月FOMC會議紀要釋放繼續加息信號,支撐美元走強,銅價壓力持續。美元指數若站穩104上方,將繼續利空銅價。
後續重點關注方向
短期來看,國內建築業低迷、製造業需求偏弱,會持續壓制銅需求、拖累銅價;市場加息預期維持高位,美元保持強勢。同時市場擔憂AI資本開支收縮、半導體板塊走弱,進一步放大銅需求下行風險。
5.20美元是銅價下一個關鍵支撐。若有效跌破該位置,將觸發更深調整,目標看向4.80美元;反過來,如果銅價重新站上6美元,則有望反彈至6.50美元。
需求疲軟,買盤乏力
中國10月工業增加值同比增速由9月的5.5%回落至4.8%,工業產出維持低速擴張。
銅廣泛應用於電氣設備、機械設備與消費品製造。工業增長乏力,市場難以指望工業需求能夠對沖國內建築業的需求疲軟。
國內投資數據同樣印證銅需求走弱。數據顯示,1—10月固定資產投資同比下滑8.1%,自2026年4月起投資數據持續走弱。
房地產投資同比降幅擴大至21.6%。地產投資下行,直接壓制建築線纜、給排水管材、電氣配件的銅需求。在數據影響下,開發商與製造企業傾向推遲新增訂單,進一步加重銅價壓力。
中國境內現貨供應偏緊,或限制銅價進一步深跌
但國內現貨供給偏緊,一定程度緩和下行壓力。週四洋山銅進口升水攀升至每噸500美元的歷史高位,高於週三的360美元。上期所銅庫存維持在27642噸,為2023年12月以來最低水平。
上述數據説明國內銅現貨貨源緊張。貿易商計劃安排大量銅貨發往美國,預計1月到港。這批到貨未來有望緩解供應缺口,但美國擬從2027年起對精煉銅徵收15%進口關税,政策不確定性或將限制這類跨洋貨流。
銅價技術面分析:5.20美元為支撐,下行看向4.80美元
銅價季線圖顯示,價格觸及上升通道上沿6.95美元關鍵阻力後回落,現已跌破6美元重要關口,持續向通道內下一支撐區域運行。
截至11月,2026年第四季度銅價累計下跌近16%,本季度大概率收陰。如果季線收於6美元下方,銅價大概率進一步下探至5美元一帶。
月線圖上,5美元區間具備較強參考意義。當前第一支撐位5.20美元,對應自2021年5月延伸形成的上升趨勢線。
一旦跌破5.20美元,價格大概率下看4.80美元。該支撐位來自始於2020年3月低點的上升通道。銅價必須守住4.80美元,否則調整空間將進一步打開,看向4美元甚至3.35美元。
美元與銅價:強勢美元與高收益率壓制銅價
美元指數向上衝擊104關口,走勢偏強,持續壓制銅價。圖表規律顯示,美元走弱時銅價容易反彈;反之美元走強,就會成為銅價上行阻力。
歷史上,2008—2009年美元見頂,銅價同步見底;2022年美元再度衝高,銅價同樣探明低點,隨後迎來一輪大漲。2025至2026年,AI產業大規模擴張持續提振銅需求,推動銅價最高觸及6.95美元的歷史高點。
當前市場押注美聯儲繼續加息,美元獲得上漲動力。上週通脹數據超預期,推高美國10年期國債收益率;週五收益率小幅回落至5.05%,但整體仍處於高位。高利率抬升建築、製造業以及數據中心項目的融資成本。
美聯儲10月FOMC會議紀要釋放繼續加息信號,支撐美元走強,銅價壓力持續。美元指數若站穩104上方,將繼續利空銅價。
後續重點關注方向
短期來看,國內建築業低迷、製造業需求偏弱,會持續壓制銅需求、拖累銅價;市場加息預期維持高位,美元保持強勢。同時市場擔憂AI資本開支收縮、半導體板塊走弱,進一步放大銅需求下行風險。
5.20美元是銅價下一個關鍵支撐。若有效跌破該位置,將觸發更深調整,目標看向4.80美元;反過來,如果銅價重新站上6美元,則有望反彈至6.50美元。
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。