日元从160到152:行情结构已经换了坐标
2026-09-14 18:34:45
9月14日周一,美元兑日元当前运行于154.5附近。上周美国8月消费者物价指数公布后,联邦基金利率期货将美联储本周加息25个基点的隐含概率抬升至约九成,两年期美债收益率回升至4.63%一带。按短端利差逻辑,美元兑日元通常会获得支撑。实际盘面却呈现另一套定价:日元在利率差并不有利的背景下继续走强,汇率自9月初160附近回落,并在9月8日见到152.89附近的阶段性低点。这种背离值得重视,日本央行政策预期已压过短端利差,成为主导变量。本周美联储与日本央行接连开会,市场关注的重点已从“是否各加25个基点”转向沟通口径如何改写后续路径。
美联储当前政策利率区间为3.50%至3.75%,9月15日至16日召开议息会议。8月美国消费者物价指数环比上升0.4%,同比为3.4%;核心项环比上升0.3%,略高于此前市场预估的0.2%,同比为2.4%。数据公布后,短端美债收益率上行,加息定价随之抬升。日本一侧,政策利率仍为1.0%,该水平由6月上调25个基点后确立,7月30日至31日会议以8比1维持不变。十年期日本国债收益率目前约2.99%,两年期约1.84%。美日短端利差仍明显存在,却未能映射到汇率。
近期日元走强的主因,并不在于美元资产收益率突然失去吸引力,而在于日本政策利率路径被重新定价。6月加息后仅隔一个维持会议,市场已将9月17日至18日会议的25个基点上调基本计入价格,政策利率若上调将至1.25%,为约31年来未见的水平。这意味着驱动因子已从“利差存量”切到“利差变化速度”和“后续正常化是否被关上大门”。
植田和男在9月初表示,将在每次政策会议包括下一次会议上充分讨论加息;金融环境仍偏宽松,希望继续上调利率;同时已累计加息五次,需要审慎评估对经济的累积影响,并在政策操作中对通胀上行风险给予比以往更高的关注。7月会议后他还提到,若判断金融环境过度宽松,加息节奏有可能加快。这些表述把市场注意力从单次25个基点,推到了路径斜率。
美国商品期货交易委员会截至9月8日当周的数据显示,非商业交易者日元期货净头寸转为净多10796张,前一周为净空92227张,单周变动约10.3万张,为2月以来首次转为日元净多。杠杆资金完成了方向切换,资产管理类账户仍录得约570张净空,尚未与投机盘同步。持仓结构因此呈现“快钱先翻、长钱未齐”的分层。
头寸本身不是价格的充分条件。净空大幅收缩,说明此前以日元为融资货币的头寸已经历一轮平仓;净多规模仍有限,说明新多头的拥挤程度并不高。有分析认为,进一步的汇率延伸,还需要资金回流重新出现,并叠加美元与美债收益率回落。换言之,头寸翻转解释了为何汇率能在美债短端走强时仍向下调整,却不能单独决定下一阶段波动的持续性。更有信息量的,是持仓与利率定价是否同向:若日本央行只兑现已被计入的25个基点、对后续路径语焉不详,已翻转的投机盘缺少新的定价锚;若沟通保留继续正常化的空间,头寸与利率预期才可能形成相互强化。
本周两场议息在时间上几乎咬合。美联储会议先结束,日本央行于9月18日公布结果。两边市场都已将25个基点上调作为基准情形。对美元兑日元而言,非对称点在于:美联储加息定价已在物价数据后大幅计入,边际变量更多落在点阵图与主席记者会如何描述后续节奏;日本央行一侧,25个基点本身被计入的程度更高,市场将更大焦点放在植田和男的指引,以及日本央行是否继续为后续正常化留门。
植田和男把讨论框架设在两条约束之间。一条是金融环境仍偏宽松、希望继续上调利率,并更关注中东冲突、能源价格、汇率波动以及与人工智能相关需求对物价的上行扰动。另一条是累计加息次数已多,必须评估对企业和家庭的滞后影响。市场要分辨的,不是声明里有没有加息二字,而是记者会是否把7月提出的“节奏可以加快”重新确认,是否把物价上行风险写成需要即时应对的条件。
日线布林带中轨157.841,上轨162.522,下轨153.161。现价位于中轨下方、贴近下轨区域。9月初汇率仍在160附近波动,随后出现连续长实体阴线,低点见于152.888一带,此后在154一线附近整理。MACD的DIFF为-1.591,DEA为-1.197,柱状值为-0.788,双线与柱状均在零轴下方。
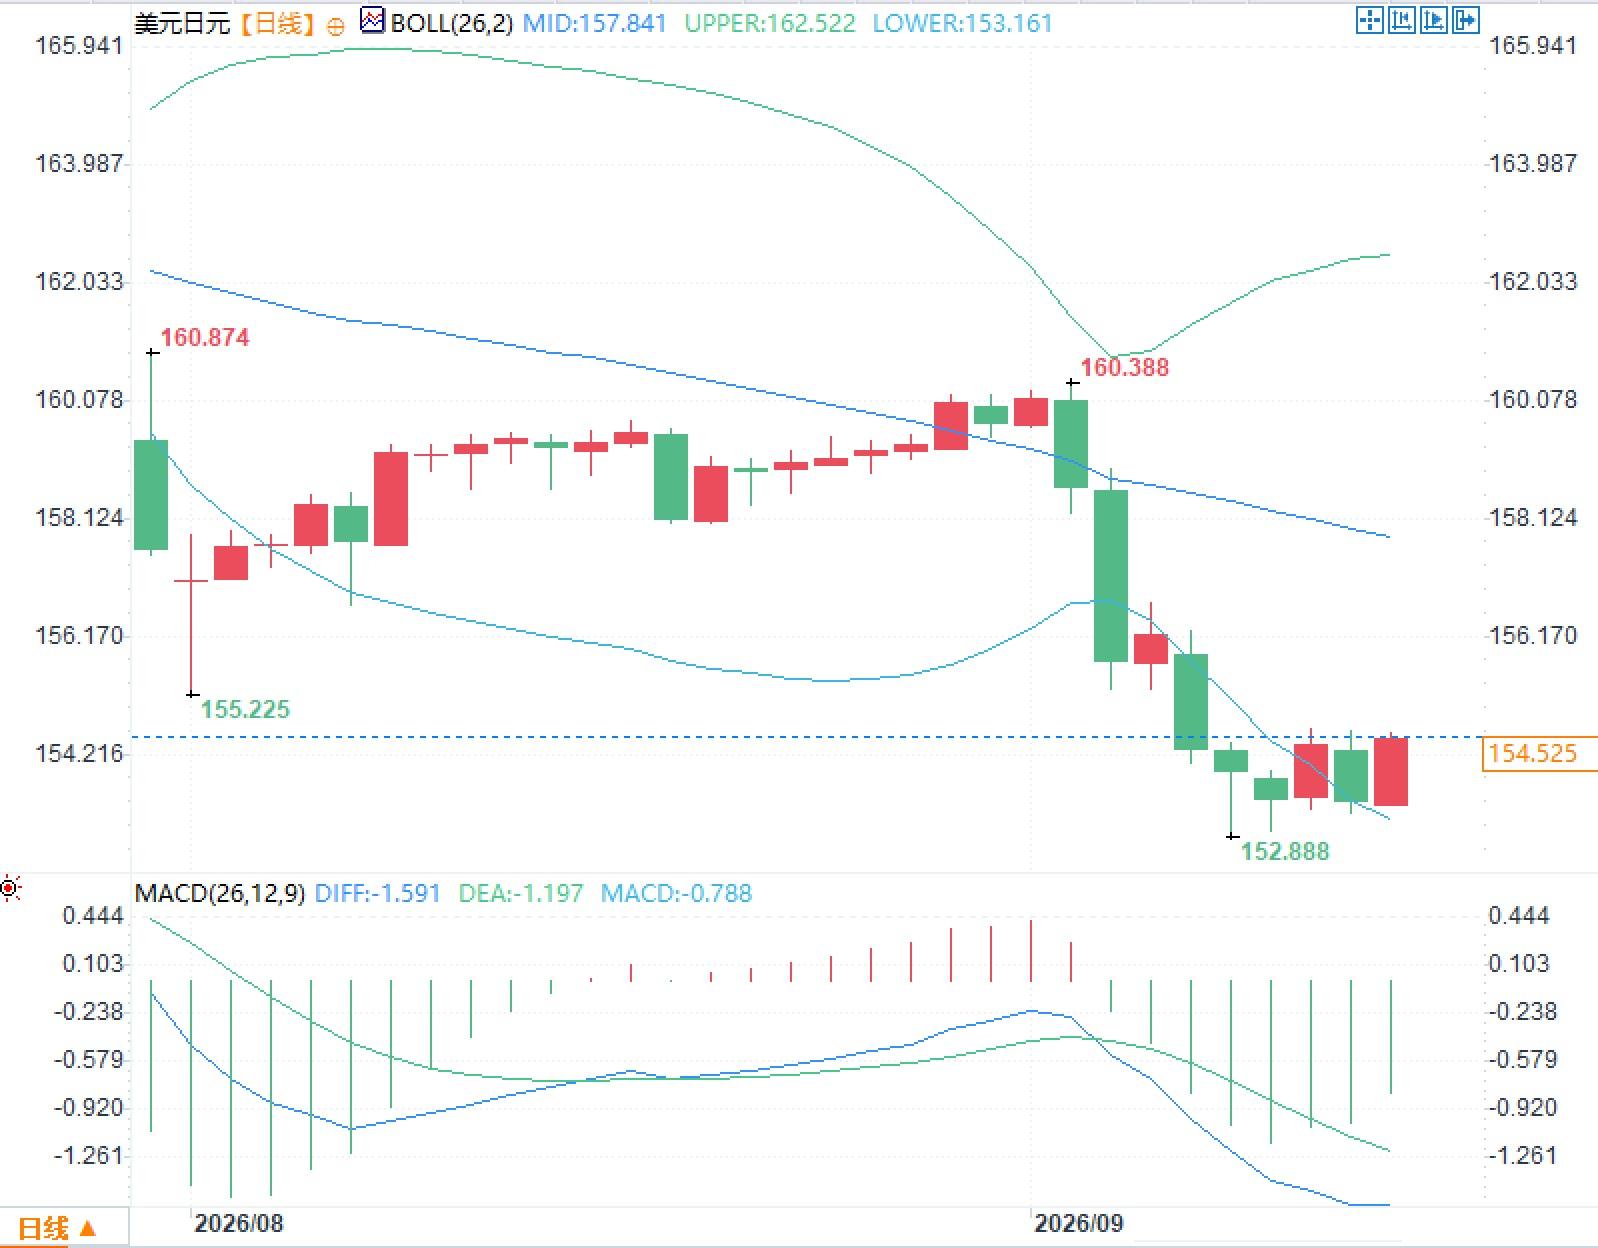
需要分开看的是价格位置与政策事件的时间重叠。指标显示动能尚未回到零轴之上,布林带中轨仍位于现价上方,说明8月末至9月上旬的调整已被计入日线结构。
问题一:美债短端收益率上行,美元兑日元为何没有同步走强?
答:短端利差是存量条件,汇率定价看重的是利差的边际变化。8月美国物价数据抬升了美联储加息概率,但日本央行9月加息25个基点已被广泛计入,市场把权重转到植田和男对后续正常化的表述,利率差因此暂时让位于政策路径预期。
问题二:投机盘转为日元净多,是否意味着调整已经结束?
答:净头寸自净空92227张转为净多10796张,说明空头平仓集中发生,并不能单独证明趋势完成。资产管理账户仍略偏空,后续仍取决于日本央行沟通、资金回流以及美元和美债收益率是否同步变化。
问题三:本周真正具有定价意义的是加息幅度,还是记者会口径?
答:25个基点在两边都被较高程度计入,边际信息在路径。美联储一侧看后续加息节奏如何被描述,日本央行一侧看是否继续为正常化留门。
利率定价背离与汇率驱动因子的切换
美联储当前政策利率区间为3.50%至3.75%,9月15日至16日召开议息会议。8月美国消费者物价指数环比上升0.4%,同比为3.4%;核心项环比上升0.3%,略高于此前市场预估的0.2%,同比为2.4%。数据公布后,短端美债收益率上行,加息定价随之抬升。日本一侧,政策利率仍为1.0%,该水平由6月上调25个基点后确立,7月30日至31日会议以8比1维持不变。十年期日本国债收益率目前约2.99%,两年期约1.84%。美日短端利差仍明显存在,却未能映射到汇率。
近期日元走强的主因,并不在于美元资产收益率突然失去吸引力,而在于日本政策利率路径被重新定价。6月加息后仅隔一个维持会议,市场已将9月17日至18日会议的25个基点上调基本计入价格,政策利率若上调将至1.25%,为约31年来未见的水平。这意味着驱动因子已从“利差存量”切到“利差变化速度”和“后续正常化是否被关上大门”。
植田和男在9月初表示,将在每次政策会议包括下一次会议上充分讨论加息;金融环境仍偏宽松,希望继续上调利率;同时已累计加息五次,需要审慎评估对经济的累积影响,并在政策操作中对通胀上行风险给予比以往更高的关注。7月会议后他还提到,若判断金融环境过度宽松,加息节奏有可能加快。这些表述把市场注意力从单次25个基点,推到了路径斜率。
投机头寸翻转揭示的资金结构变化
美国商品期货交易委员会截至9月8日当周的数据显示,非商业交易者日元期货净头寸转为净多10796张,前一周为净空92227张,单周变动约10.3万张,为2月以来首次转为日元净多。杠杆资金完成了方向切换,资产管理类账户仍录得约570张净空,尚未与投机盘同步。持仓结构因此呈现“快钱先翻、长钱未齐”的分层。
头寸本身不是价格的充分条件。净空大幅收缩,说明此前以日元为融资货币的头寸已经历一轮平仓;净多规模仍有限,说明新多头的拥挤程度并不高。有分析认为,进一步的汇率延伸,还需要资金回流重新出现,并叠加美元与美债收益率回落。换言之,头寸翻转解释了为何汇率能在美债短端走强时仍向下调整,却不能单独决定下一阶段波动的持续性。更有信息量的,是持仓与利率定价是否同向:若日本央行只兑现已被计入的25个基点、对后续路径语焉不详,已翻转的投机盘缺少新的定价锚;若沟通保留继续正常化的空间,头寸与利率预期才可能形成相互强化。
本周双央行窗口:决议本身与沟通口径的权重差
本周两场议息在时间上几乎咬合。美联储会议先结束,日本央行于9月18日公布结果。两边市场都已将25个基点上调作为基准情形。对美元兑日元而言,非对称点在于:美联储加息定价已在物价数据后大幅计入,边际变量更多落在点阵图与主席记者会如何描述后续节奏;日本央行一侧,25个基点本身被计入的程度更高,市场将更大焦点放在植田和男的指引,以及日本央行是否继续为后续正常化留门。
植田和男把讨论框架设在两条约束之间。一条是金融环境仍偏宽松、希望继续上调利率,并更关注中东冲突、能源价格、汇率波动以及与人工智能相关需求对物价的上行扰动。另一条是累计加息次数已多,必须评估对企业和家庭的滞后影响。市场要分辨的,不是声明里有没有加息二字,而是记者会是否把7月提出的“节奏可以加快”重新确认,是否把物价上行风险写成需要即时应对的条件。
日线波动结构
日线布林带中轨157.841,上轨162.522,下轨153.161。现价位于中轨下方、贴近下轨区域。9月初汇率仍在160附近波动,随后出现连续长实体阴线,低点见于152.888一带,此后在154一线附近整理。MACD的DIFF为-1.591,DEA为-1.197,柱状值为-0.788,双线与柱状均在零轴下方。
需要分开看的是价格位置与政策事件的时间重叠。指标显示动能尚未回到零轴之上,布林带中轨仍位于现价上方,说明8月末至9月上旬的调整已被计入日线结构。
常见问题解答
问题一:美债短端收益率上行,美元兑日元为何没有同步走强?
答:短端利差是存量条件,汇率定价看重的是利差的边际变化。8月美国物价数据抬升了美联储加息概率,但日本央行9月加息25个基点已被广泛计入,市场把权重转到植田和男对后续正常化的表述,利率差因此暂时让位于政策路径预期。
问题二:投机盘转为日元净多,是否意味着调整已经结束?
答:净头寸自净空92227张转为净多10796张,说明空头平仓集中发生,并不能单独证明趋势完成。资产管理账户仍略偏空,后续仍取决于日本央行沟通、资金回流以及美元和美债收益率是否同步变化。
问题三:本周真正具有定价意义的是加息幅度,还是记者会口径?
答:25个基点在两边都被较高程度计入,边际信息在路径。美联储一侧看后续加息节奏如何被描述,日本央行一侧看是否继续为正常化留门。
- 风险提示及免责条款
- 市场有风险,投资需谨慎。本文内容仅提供参考,不构成个人投资建议,也未考虑到某些用户特殊的投资目标,财务状况或其他需要。据此投资,责任自负。