油价自高点回落,欧元区利率下行空间暂被锁住
2026-09-23 10:25:07
近期国际原油价格自阶段性高点有所回落,但欧元区利率市场却没有同步快速回调,呈现出油价上行时利率跟涨迅速、油价回落时利率下调滞后的非对称特征。叠加欧洲央行偏鹰的政策表态与欧元区经济展现出的韧性,共同约束了短期欧元互换利率的下行空间。
不过经济增长并非毫无隐忧,一旦后续增长动能显著走弱,市场对货币政策的定价逻辑或将迎来转向,只是这一调整并不会即刻发生。
市场正在复刻过往的运行规律,欧元区利率跟随油价上涨的反应速度,远快于油价回落时利率下行的节奏,这也就意味着,短期之内欧元互换利率的下行潜力受到明显制约。当前布伦特原油价格从前期高点回落,然而欧元收益率曲线短端依旧维持偏鹰的定价预期。
回顾历史行情,当原油价格曾处于每桶100美元附近时,两年期欧元互换利率要比当前水平低约20个基点。这正是油价对于利率的非对称作用机制。每当原油价格创出新高,其带来的通胀冲击会长久地抬升市场通胀预期。即便后续油价回落,前期已经固化的通胀预期不会随之快速消散,直接造成利率下行步伐明显滞后于油价。正是这套逻辑,限制了欧元利率在短期内的回调空间。
欧洲央行持续释放偏鹰的政策论调,进一步巩固了市场对于加息路径的预期,为利率水平提供支撑。
在基准预测情景当中,机构判断欧元区经济具备较强韧性,经济放缓带来的压力虽能对冲一部分偏鹰的定价,但尚不足以扭转利率格局。从先行指标来看,欧元区采购经理人指数(PMI)大多维持在50荣枯线以上,代表经济活动整体处于扩张区间,成为支撑利率高位的重要基本面依据。
当然,能源价格走高带来的拖累同样不容忽视,原油与天然气价格上行,势必会给后续经济运行带来一定阻力。自中东地缘冲突爆发至今,欧元区经济经受住了外部冲击,展现出超预期的抗风险能力,基于这一现状,机构的基准预测认为,2026年至2027年欧元区经济仍将保持稳健运行。
倘若未来经济前景持续恶化,这将成为推动市场转向鸽派定价的导火索,不过这种转变并不会立刻落地。即便本周公布的欧元区PMI数据不及市场预期,市场当下的核心关注焦点依旧是通胀水平,经济数据的单次走弱很难快速改变政策预期。这并不代表增长动态可以被完全忽视,各大央行最为忌惮的风险,是高通胀进一步推升薪资增速,形成薪资与物价螺旋上涨的局面,而经济增长走弱,恰好能够缓解薪资快速上行的风险。
与此同时,当前全球股市情绪高涨,股指逼近历史高位,市场整体风险偏好较强,这也降低了资金对于一次性负面经济数据的敏感度。单一的、临时性的增长不及预期,很难引发资本市场大规模重新定价,只有当疲软信号持续累积,市场才会逐步修正对于欧洲央行货币政策的判断。
综合来看,油价与利率之间非对称的联动效应,叠加欧洲央行的鹰派立场以及欧元区现有的经济韧性,短期欧元互换利率大幅下行的可能性较低。通胀预期一旦被高油价锚定,想要快速回落并非易事。中长期维度,行情的破局点依然落在经济基本面之上,若后续多项经济指标接连走弱,才有可能逐步压制通胀与薪资上涨的风险,倒逼市场下调利率预期。
对于投资者而言,不能简单依照油价回落就押注利率同步下行,需要持续跟踪通胀、PMI以及薪资数据的持续变化,耐心等待定价逻辑切换的明确信号。
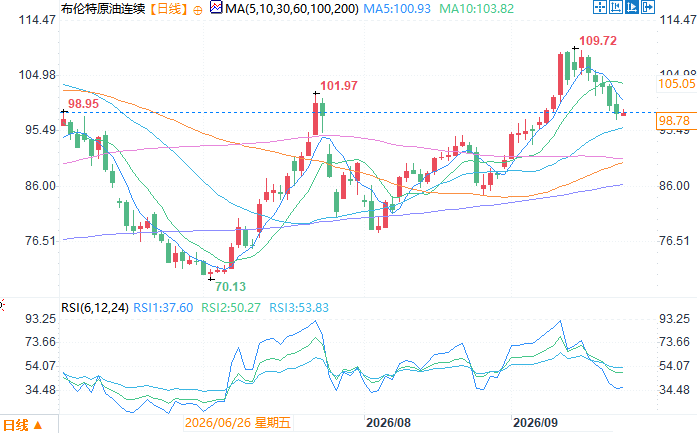
布伦特原油连续日线图
北京时间9月23日10:24 布伦特原油连续 报 98.83 美元/桶
不过经济增长并非毫无隐忧,一旦后续增长动能显著走弱,市场对货币政策的定价逻辑或将迎来转向,只是这一调整并不会即刻发生。
油价对利率的非对称影响,支撑欧元利率高位运行
市场正在复刻过往的运行规律,欧元区利率跟随油价上涨的反应速度,远快于油价回落时利率下行的节奏,这也就意味着,短期之内欧元互换利率的下行潜力受到明显制约。当前布伦特原油价格从前期高点回落,然而欧元收益率曲线短端依旧维持偏鹰的定价预期。
回顾历史行情,当原油价格曾处于每桶100美元附近时,两年期欧元互换利率要比当前水平低约20个基点。这正是油价对于利率的非对称作用机制。每当原油价格创出新高,其带来的通胀冲击会长久地抬升市场通胀预期。即便后续油价回落,前期已经固化的通胀预期不会随之快速消散,直接造成利率下行步伐明显滞后于油价。正是这套逻辑,限制了欧元利率在短期内的回调空间。
欧洲央行持续释放偏鹰的政策论调,进一步巩固了市场对于加息路径的预期,为利率水平提供支撑。
经济韧性构成基准情景,能源价格仍带来增长阻力
在基准预测情景当中,机构判断欧元区经济具备较强韧性,经济放缓带来的压力虽能对冲一部分偏鹰的定价,但尚不足以扭转利率格局。从先行指标来看,欧元区采购经理人指数(PMI)大多维持在50荣枯线以上,代表经济活动整体处于扩张区间,成为支撑利率高位的重要基本面依据。
当然,能源价格走高带来的拖累同样不容忽视,原油与天然气价格上行,势必会给后续经济运行带来一定阻力。自中东地缘冲突爆发至今,欧元区经济经受住了外部冲击,展现出超预期的抗风险能力,基于这一现状,机构的基准预测认为,2026年至2027年欧元区经济仍将保持稳健运行。
增长恶化或触发鸽派重新定价,但调整存在滞后性
倘若未来经济前景持续恶化,这将成为推动市场转向鸽派定价的导火索,不过这种转变并不会立刻落地。即便本周公布的欧元区PMI数据不及市场预期,市场当下的核心关注焦点依旧是通胀水平,经济数据的单次走弱很难快速改变政策预期。这并不代表增长动态可以被完全忽视,各大央行最为忌惮的风险,是高通胀进一步推升薪资增速,形成薪资与物价螺旋上涨的局面,而经济增长走弱,恰好能够缓解薪资快速上行的风险。
与此同时,当前全球股市情绪高涨,股指逼近历史高位,市场整体风险偏好较强,这也降低了资金对于一次性负面经济数据的敏感度。单一的、临时性的增长不及预期,很难引发资本市场大规模重新定价,只有当疲软信号持续累积,市场才会逐步修正对于欧洲央行货币政策的判断。
结语
综合来看,油价与利率之间非对称的联动效应,叠加欧洲央行的鹰派立场以及欧元区现有的经济韧性,短期欧元互换利率大幅下行的可能性较低。通胀预期一旦被高油价锚定,想要快速回落并非易事。中长期维度,行情的破局点依然落在经济基本面之上,若后续多项经济指标接连走弱,才有可能逐步压制通胀与薪资上涨的风险,倒逼市场下调利率预期。
对于投资者而言,不能简单依照油价回落就押注利率同步下行,需要持续跟踪通胀、PMI以及薪资数据的持续变化,耐心等待定价逻辑切换的明确信号。
布伦特原油连续日线图
北京时间9月23日10:24 布伦特原油连续 报 98.83 美元/桶
- 风险提示及免责条款
- 市场有风险,投资需谨慎。本文内容仅提供参考,不构成个人投资建议,也未考虑到某些用户特殊的投资目标,财务状况或其他需要。据此投资,责任自负。