油價自高點回落,歐元區利率下行空間暫被鎖住
2026-09-23 10:25:07
近期國際原油價格自階段性高點有所回落,但歐元區利率市場卻沒有同步快速回調,呈現出油價上行時利率跟漲迅速、油價回落時利率下調滯後的非對稱特徵。疊加歐洲央行偏鷹的政策表態與歐元區經濟展現出的韌性,共同約束了短期歐元互換利率的下行空間。
不過經濟增長並非毫無隱憂,一旦後續增長動能顯著走弱,市場對貨幣政策的定價邏輯或將迎來轉向,只是這一調整並不會即刻發生。
市場正在復刻過往的運行規律,歐元區利率跟隨油價上漲的反應速度,遠快於油價回落時利率下行的節奏,這也就意味着,短期之內歐元互換利率的下行潛力受到明顯制約。當前布倫特原油價格從前期高點回落,然而歐元收益率曲線短端依舊維持偏鷹的定價預期。
回顧歷史行情,當原油價格曾處於每桶100美元附近時,兩年期歐元互換利率要比當前水平低約20個基點。這正是油價對於利率的非對稱作用機制。每當原油價格創出新高,其帶來的通脹衝擊會長久地抬升市場通脹預期。即便後續油價回落,前期已經固化的通脹預期不會隨之快速消散,直接造成利率下行步伐明顯滯後於油價。正是這套邏輯,限制了歐元利率在短期內的回調空間。
歐洲央行持續釋放偏鷹的政策論調,進一步鞏固了市場對於加息路徑的預期,為利率水平提供支撐。
在基準預測情景當中,機構判斷歐元區經濟具備較強韌性,經濟放緩帶來的壓力雖能對沖一部分偏鷹的定價,但尚不足以扭轉利率格局。從先行指標來看,歐元區採購經理人指數(PMI)大多維持在50榮枯線以上,代表經濟活動整體處於擴張區間,成為支撐利率高位的重要基本面依據。
當然,能源價格走高帶來的拖累同樣不容忽視,原油與天然氣價格上行,勢必會給後續經濟運行帶來一定阻力。自中東地緣衝突爆發至今,歐元區經濟經受住了外部衝擊,展現出超預期的抗風險能力,基於這一現狀,機構的基準預測認為,2026年至2027年歐元區經濟仍將保持穩健運行。
倘若未來經濟前景持續惡化,這將成為推動市場轉向鴿派定價的導火索,不過這種轉變並不會立刻落地。即便本週公佈的歐元區PMI數據不及市場預期,市場當下的核心關注焦點依舊是通脹水平,經濟數據的單次走弱很難快速改變政策預期。這並不代表增長動態可以被完全忽視,各大央行最為忌憚的風險,是高通脹進一步推升薪資增速,形成薪資與物價螺旋上漲的局面,而經濟增長走弱,恰好能夠緩解薪資快速上行的風險。
與此同時,當前全球股市情緒高漲,股指逼近歷史高位,市場整體風險偏好較強,這也降低了資金對於一次性負面經濟數據的敏感度。單一的、臨時性的增長不及預期,很難引發資本市場大規模重新定價,只有當疲軟信號持續累積,市場才會逐步修正對於歐洲央行貨幣政策的判斷。
綜合來看,油價與利率之間非對稱的聯動效應,疊加歐洲央行的鷹派立場以及歐元區現有的經濟韌性,短期歐元互換利率大幅下行的可能性較低。通脹預期一旦被高油價錨定,想要快速回落並非易事。中長期維度,行情的破局點依然落在經濟基本面之上,若後續多項經濟指標接連走弱,才有可能逐步壓制通脹與薪資上漲的風險,倒逼市場下調利率預期。
對於投資者而言,不能簡單依照油價回落就押注利率同步下行,需要持續跟蹤通脹、PMI以及薪資數據的持續變化,耐心等待定價邏輯切換的明確信號。
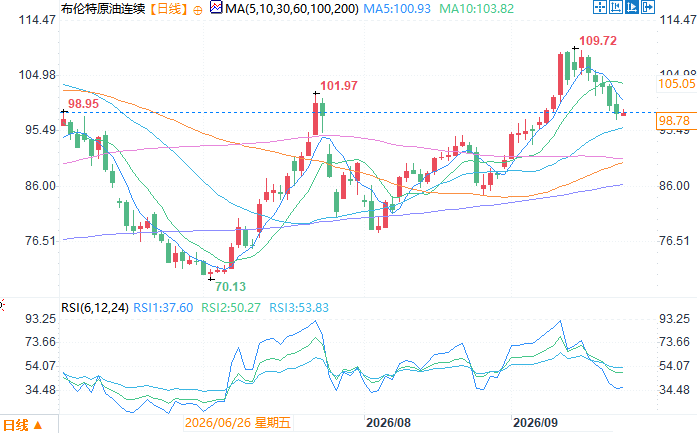
布倫特原油連續日線圖
北京時間9月23日10:24 布倫特原油連續 報 98.83 美元/桶
不過經濟增長並非毫無隱憂,一旦後續增長動能顯著走弱,市場對貨幣政策的定價邏輯或將迎來轉向,只是這一調整並不會即刻發生。
油價對利率的非對稱影響,支撐歐元利率高位運行
市場正在復刻過往的運行規律,歐元區利率跟隨油價上漲的反應速度,遠快於油價回落時利率下行的節奏,這也就意味着,短期之內歐元互換利率的下行潛力受到明顯制約。當前布倫特原油價格從前期高點回落,然而歐元收益率曲線短端依舊維持偏鷹的定價預期。
回顧歷史行情,當原油價格曾處於每桶100美元附近時,兩年期歐元互換利率要比當前水平低約20個基點。這正是油價對於利率的非對稱作用機制。每當原油價格創出新高,其帶來的通脹衝擊會長久地抬升市場通脹預期。即便後續油價回落,前期已經固化的通脹預期不會隨之快速消散,直接造成利率下行步伐明顯滯後於油價。正是這套邏輯,限制了歐元利率在短期內的回調空間。
歐洲央行持續釋放偏鷹的政策論調,進一步鞏固了市場對於加息路徑的預期,為利率水平提供支撐。
經濟韌性構成基準情景,能源價格仍帶來增長阻力
在基準預測情景當中,機構判斷歐元區經濟具備較強韌性,經濟放緩帶來的壓力雖能對沖一部分偏鷹的定價,但尚不足以扭轉利率格局。從先行指標來看,歐元區採購經理人指數(PMI)大多維持在50榮枯線以上,代表經濟活動整體處於擴張區間,成為支撐利率高位的重要基本面依據。
當然,能源價格走高帶來的拖累同樣不容忽視,原油與天然氣價格上行,勢必會給後續經濟運行帶來一定阻力。自中東地緣衝突爆發至今,歐元區經濟經受住了外部衝擊,展現出超預期的抗風險能力,基於這一現狀,機構的基準預測認為,2026年至2027年歐元區經濟仍將保持穩健運行。
增長惡化或觸發鴿派重新定價,但調整存在滯後性
倘若未來經濟前景持續惡化,這將成為推動市場轉向鴿派定價的導火索,不過這種轉變並不會立刻落地。即便本週公佈的歐元區PMI數據不及市場預期,市場當下的核心關注焦點依舊是通脹水平,經濟數據的單次走弱很難快速改變政策預期。這並不代表增長動態可以被完全忽視,各大央行最為忌憚的風險,是高通脹進一步推升薪資增速,形成薪資與物價螺旋上漲的局面,而經濟增長走弱,恰好能夠緩解薪資快速上行的風險。
與此同時,當前全球股市情緒高漲,股指逼近歷史高位,市場整體風險偏好較強,這也降低了資金對於一次性負面經濟數據的敏感度。單一的、臨時性的增長不及預期,很難引發資本市場大規模重新定價,只有當疲軟信號持續累積,市場才會逐步修正對於歐洲央行貨幣政策的判斷。
結語
綜合來看,油價與利率之間非對稱的聯動效應,疊加歐洲央行的鷹派立場以及歐元區現有的經濟韌性,短期歐元互換利率大幅下行的可能性較低。通脹預期一旦被高油價錨定,想要快速回落並非易事。中長期維度,行情的破局點依然落在經濟基本面之上,若後續多項經濟指標接連走弱,才有可能逐步壓制通脹與薪資上漲的風險,倒逼市場下調利率預期。
對於投資者而言,不能簡單依照油價回落就押注利率同步下行,需要持續跟蹤通脹、PMI以及薪資數據的持續變化,耐心等待定價邏輯切換的明確信號。
布倫特原油連續日線圖
北京時間9月23日10:24 布倫特原油連續 報 98.83 美元/桶
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。