美伊谈判停滞,现货白银暴跌3.5%创近两个月新低
2026-09-28 12:19:27
现货白银价格在前一日小幅上涨后大幅回落,周一亚洲时段交投于62.00美元/盎司附近,跌幅约3.5%,盘中最低触及61.80美元/盎司,为8月7日以来新低。无息资产白银承压,因美伊谈判停滞使油价维持高位,强化了市场对美联储将进一步收紧货币政策以遏制持续通胀的预期。
市场情绪仍与中东地区高度绑定,因特朗普拒绝了伊朗关于重新开放霍尔木兹海峡的最新提案。
美伊谈判陷入停滞,直接导致国际油价维持高位运行,并通过通胀渠道强化了市场对美联储进一步收紧货币政策的预期。
特朗普近日明确拒绝了伊朗关于重新开放霍尔木兹海峡的最新提案,指出德黑兰高估了自身筹码,但同时表示谈判预计本周恢复。他一方面对冲突很快结束表示有信心,另一方面保留在中期选举前进一步采取军事打击的可能性。
霍尔木兹海峡作为全球石油运输的关键咽喉,其通航不确定性持续支撑油价高企。能源价格上涨会推高整体通胀压力,使美联储在制定政策时更倾向于维持限制性立场。
对白银市场而言,这一传导路径形成持续压制:油价高企强化紧缩预期,推高实际利率,从而增加持有无息贵金属的机会成本。投资者需密切关注本周谈判进展,任何升级或缓和信号都将通过能源价格和通胀预期快速影响贵金属走势。
整体来看,地缘政治僵局与货币政策预期的联动,已成为白银短期承压的重要背景。
美联储近期上调目标利率区间后,美元整体走强,对以美元计价的白银形成直接压制。货币市场目前定价美联储10月会议再次加息的概率已升至65.9%,较一周前的57.6%和一个月前的9.4%大幅上升,显示市场对进一步紧缩的预期显著强化。
投资者将密切关注本周关键经济指标,尤其是美国就业数据以及美联储偏好的核心PCE通胀指标,以进一步评估货币政策路径。
这些预期得到多位美联储官员近期鹰派言论的有力支持:克利夫兰联储主席哈马克警告,不能让公众将持续高企的价格视为新常态;费城联储主席保尔森则指出,可能需要适度的额外收紧。美元强势直接提高白银的持有成本,同时降低其作为避险资产的相对吸引力。
若后续数据继续显示经济韧性与通胀黏性,加息概率可能进一步上升,从而延续美元对白银的压制效应。市场情绪正从宽松预期转向“更高更久”,白银面临的利率与汇率双重压力短期内难以缓解。
华侨银行策略师指出,有韧性的美国经济数据、高企的能源价格以及持续的通胀担忧,正共同推动美债收益率走高。这一背景支撑美元走强,同时压制利率敏感和套利导向资产。稳健增长信号与黏性价格压力的组合,使美国利率偏向更高水平,强化了美元的相对优势,并对依赖低融资成本和稳定波动环境的市场构成挑战。对白银而言,收益率上行直接提高了持有无息资产的机会成本,削弱其投资吸引力。当实际利率上升时,投资者更倾向于配置生息资产,而非贵金属。
策略师认为,只要经济数据保持韧性、能源价格不显著回落,收益率上行趋势就可能延续,从而持续压制白银等利率敏感品种。这一机构视角清晰揭示了当前宏观环境对白银的不利传导路径:从经济数据到通胀担忧,再到收益率与美元,最终落脚于贵金属价格承压。
投资者需将收益率走势作为白银短期定价的核心观察指标。
白银周一亚洲时段跌至62.00美元/盎司附近,跌幅约3.5%,美伊谈判停滞使油价维持高位,强化美联储进一步紧缩预期。市场定价10月加息概率65.9%,较一个月前的9.4%大幅上升,美元走强压制无息资产。美联储官员哈马克和保尔森的鹰派言论进一步强化紧缩叙事。
华侨银行指出,收益率上行支撑美元、压制利率敏感资产。未来需关注美国就业数据和美联储偏好的通胀指标、中东局势演变、油价走势,以及美联储官员的进一步表态。若数据支持鹰派立场或地缘紧张升级推高油价,白银可能进一步下探;若数据走弱或地缘局势缓和,白银可能获得喘息。在美联储紧缩预期主导的背景下,白银短期仍面临下行压力。
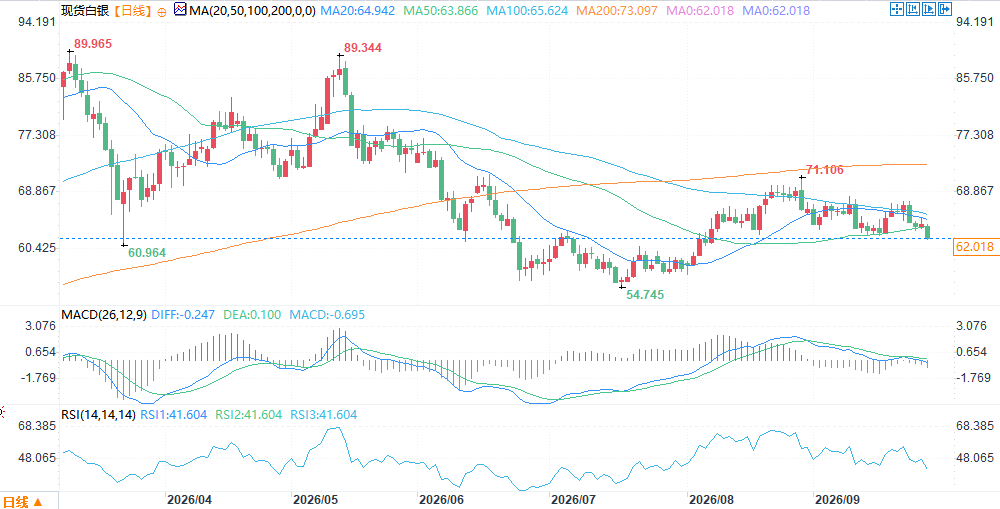
(现货白银日线图,)
北京时间12:18,现货白银报62.09美元/盎司。
市场情绪仍与中东地区高度绑定,因特朗普拒绝了伊朗关于重新开放霍尔木兹海峡的最新提案。
美伊谈判停滞与油价高企,强化美联储紧缩预期
美伊谈判陷入停滞,直接导致国际油价维持高位运行,并通过通胀渠道强化了市场对美联储进一步收紧货币政策的预期。
特朗普近日明确拒绝了伊朗关于重新开放霍尔木兹海峡的最新提案,指出德黑兰高估了自身筹码,但同时表示谈判预计本周恢复。他一方面对冲突很快结束表示有信心,另一方面保留在中期选举前进一步采取军事打击的可能性。
霍尔木兹海峡作为全球石油运输的关键咽喉,其通航不确定性持续支撑油价高企。能源价格上涨会推高整体通胀压力,使美联储在制定政策时更倾向于维持限制性立场。
对白银市场而言,这一传导路径形成持续压制:油价高企强化紧缩预期,推高实际利率,从而增加持有无息贵金属的机会成本。投资者需密切关注本周谈判进展,任何升级或缓和信号都将通过能源价格和通胀预期快速影响贵金属走势。
整体来看,地缘政治僵局与货币政策预期的联动,已成为白银短期承压的重要背景。
美联储10月加息概率升至65.9%,美元走强压制白银
美联储近期上调目标利率区间后,美元整体走强,对以美元计价的白银形成直接压制。货币市场目前定价美联储10月会议再次加息的概率已升至65.9%,较一周前的57.6%和一个月前的9.4%大幅上升,显示市场对进一步紧缩的预期显著强化。
投资者将密切关注本周关键经济指标,尤其是美国就业数据以及美联储偏好的核心PCE通胀指标,以进一步评估货币政策路径。
这些预期得到多位美联储官员近期鹰派言论的有力支持:克利夫兰联储主席哈马克警告,不能让公众将持续高企的价格视为新常态;费城联储主席保尔森则指出,可能需要适度的额外收紧。美元强势直接提高白银的持有成本,同时降低其作为避险资产的相对吸引力。
若后续数据继续显示经济韧性与通胀黏性,加息概率可能进一步上升,从而延续美元对白银的压制效应。市场情绪正从宽松预期转向“更高更久”,白银面临的利率与汇率双重压力短期内难以缓解。
机构观点:收益率上行压制利率敏感资产
华侨银行策略师指出,有韧性的美国经济数据、高企的能源价格以及持续的通胀担忧,正共同推动美债收益率走高。这一背景支撑美元走强,同时压制利率敏感和套利导向资产。稳健增长信号与黏性价格压力的组合,使美国利率偏向更高水平,强化了美元的相对优势,并对依赖低融资成本和稳定波动环境的市场构成挑战。对白银而言,收益率上行直接提高了持有无息资产的机会成本,削弱其投资吸引力。当实际利率上升时,投资者更倾向于配置生息资产,而非贵金属。
策略师认为,只要经济数据保持韧性、能源价格不显著回落,收益率上行趋势就可能延续,从而持续压制白银等利率敏感品种。这一机构视角清晰揭示了当前宏观环境对白银的不利传导路径:从经济数据到通胀担忧,再到收益率与美元,最终落脚于贵金属价格承压。
投资者需将收益率走势作为白银短期定价的核心观察指标。
总结
白银周一亚洲时段跌至62.00美元/盎司附近,跌幅约3.5%,美伊谈判停滞使油价维持高位,强化美联储进一步紧缩预期。市场定价10月加息概率65.9%,较一个月前的9.4%大幅上升,美元走强压制无息资产。美联储官员哈马克和保尔森的鹰派言论进一步强化紧缩叙事。
华侨银行指出,收益率上行支撑美元、压制利率敏感资产。未来需关注美国就业数据和美联储偏好的通胀指标、中东局势演变、油价走势,以及美联储官员的进一步表态。若数据支持鹰派立场或地缘紧张升级推高油价,白银可能进一步下探;若数据走弱或地缘局势缓和,白银可能获得喘息。在美联储紧缩预期主导的背景下,白银短期仍面临下行压力。
(现货白银日线图,)
北京时间12:18,现货白银报62.09美元/盎司。
- 风险提示及免责条款
- 市场有风险,投资需谨慎。本文内容仅提供参考,不构成个人投资建议,也未考虑到某些用户特殊的投资目标,财务状况或其他需要。据此投资,责任自负。