













黄金单日跌超3%:美债收益率升至高位,无息资产还扛得住吗?
2026-09-28 21:28:49
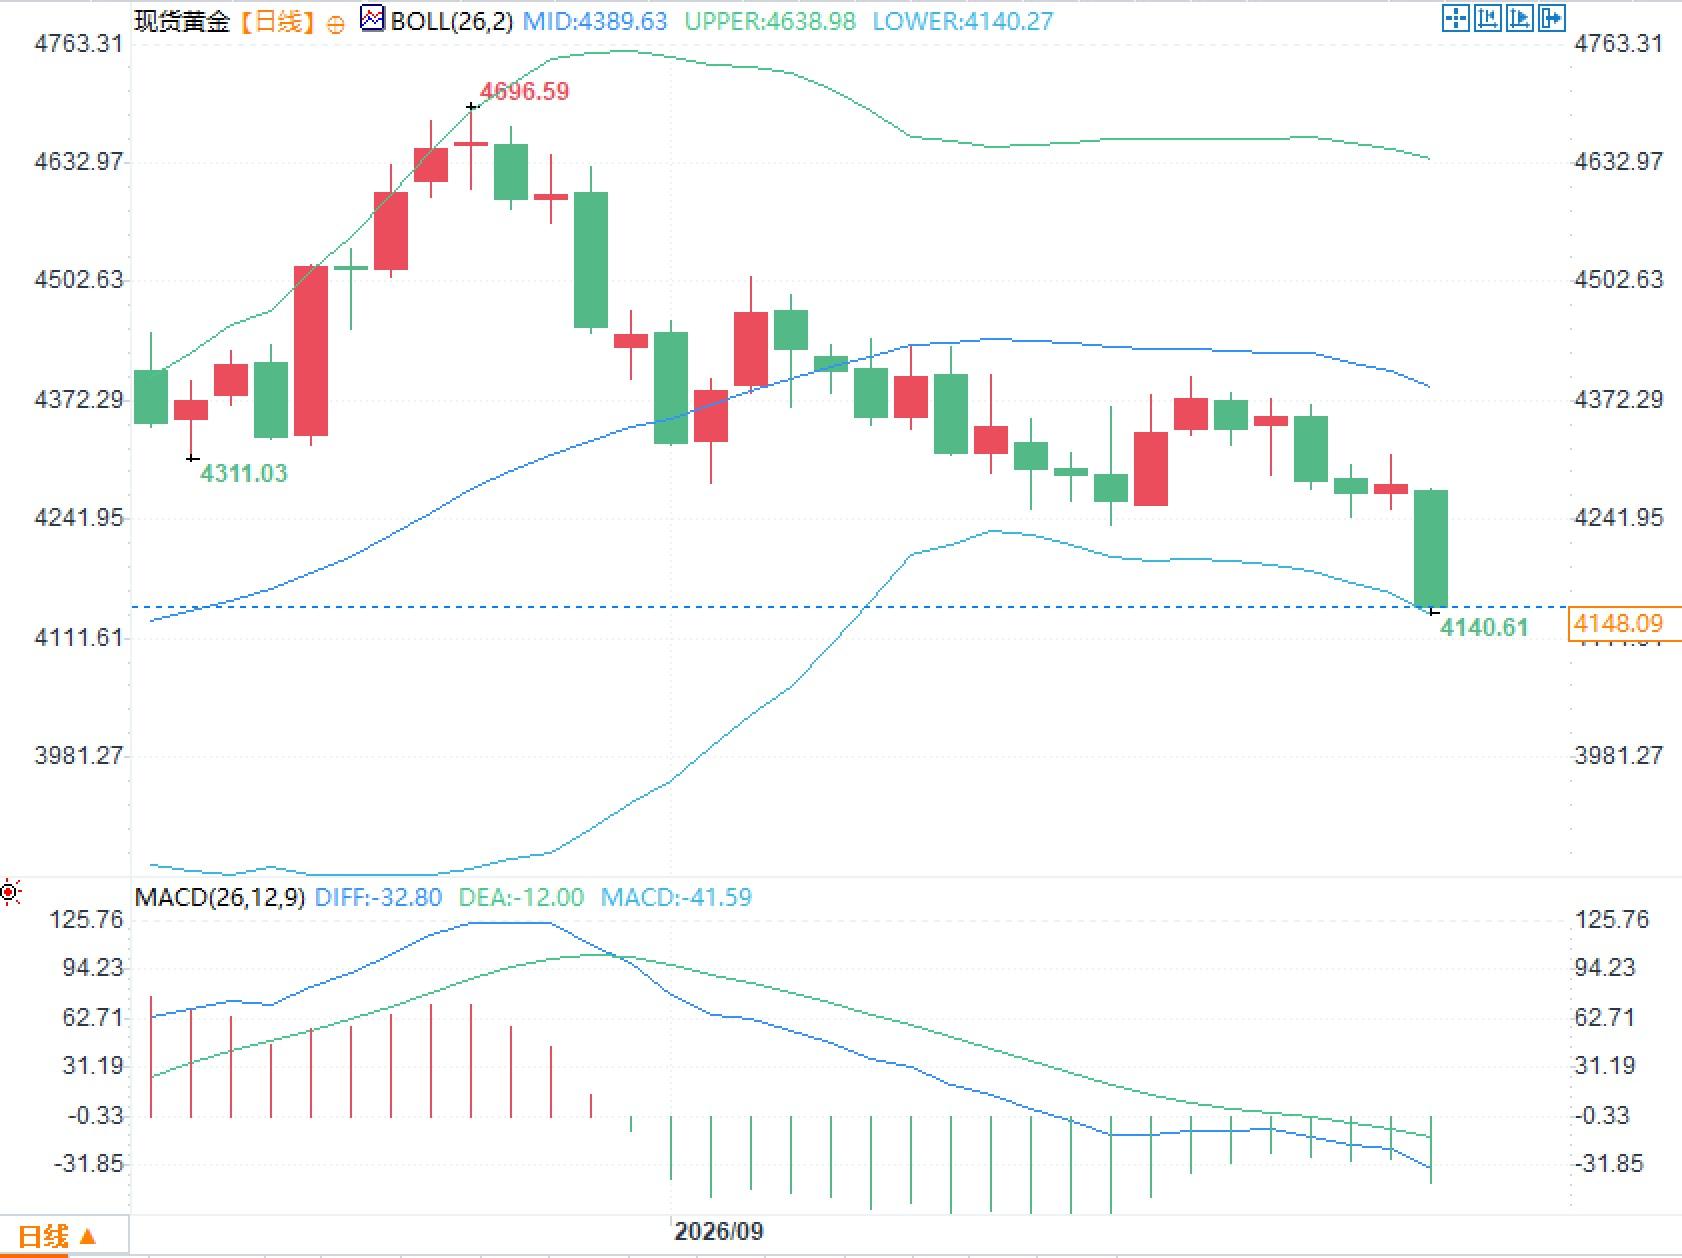
9月28日周一,现货黄金承压明显,当前运行在4150美元/盎司附近,日内跌幅超过3%,并回落至8月5日以来的较低区间。周末中东冲突相关谈判未形成明确进展,原油价格再度走强,通胀黏性担忧被重新点燃,美联储继续收紧政策的定价随之抬升。美债收益率与美元同步走高,无息资产的持有成本上升,避险与抗通胀叙事对黄金的支撑被利率路径压制。本周美国还将公布个人消费支出物价指数、供应管理协会采购经理人指数和非农就业数据,黄金定价将继续围绕政策预期与实际利率展开。
现货黄金自1月高点附近5600美元/盎司回落约25%,年内定价主线已从避险溢价转向利率与实际收益率。美联储在9月15日至16日会议上将联邦基金利率目标区间上调25个基点至3.75%至4.00%,这是三年以来首次加息。点阵图中值显示年底政策利率预期为4.1%,对应年内仍有一次加息空间。
美联储主席沃什在会后记者会上重申其标准:必须确信潜在通胀正以足够速度、清晰地朝2%目标回落,否则委员会仍有工作要做。他同时表示,很难把当前广义金融条件描述为限制性。美联储理事巴尔上周称9月加息是一次重要行动,并公开支持继续评估后续收紧。市场据此将10月会议加息25个基点的概率推升至约七成附近。对黄金而言,政策利率预期上移会直接抬升持有成本,压缩无息资产的相对吸引力。
原油自2月底中东冲突升级、霍尔木兹海峡通行受扰后波动加剧。周末美方拒绝了伊朗提出的7日内重开海峡方案,同时表示本周谈判仍可能继续。周一布伦特原油回升至99美元/桶附近,美国原油同步走强。能源价格抬升会推高全球通胀预期,使债券市场要求更高的名义收益率补偿。
黄金传统上被视作避险与抗通胀工具,但本轮冲突爆发后,这一功能并未主导定价。原因在于能源冲击同时强化了央行收紧预期:油价上行带来的通胀压力,被市场优先解读为政策利率与实际利率的上行风险,而不是单纯的避险买盘。海峡通行、中东供应扰动与谈判进展,会继续通过原油影响通胀预期,再传导至债券与黄金,而不是直接改写金属供需。
美国10年期国债收益率升至5.21%至5.23%一带,为2007年以来高位。收益率上行意味着持有黄金的机会成本上升,尤其在实际利率走高时,折现效应更为直接。美元指数运行在101.20附近,处在近期高位区间。黄金以美元计价,美元走强会抬升其他货币持有者的购入成本,并强化资金从金属向美元资产再配置的倾向。
需要区分两层逻辑。第一层是名义利率:加息预期抬升短期资金价格。第二层是期限溢价:能源冲击、债券供给与通胀不确定性会推升长端收益率。两层同时生效时,黄金面对的不是单一汇率波动,而是持有成本与计价货币的双重约束。若后续数据改变市场对政策路径的定价,收益率与美元会先于金属本身完成重估。
本周关键观察点集中在周三个人消费支出物价指数、周四供应管理协会采购经理人指数、周五非农就业以及官员讲话。个人消费支出物价指数是美联储主要通胀参照,其核心读数将影响10月会议定价。就业与景气指标则用来判断需求是否仍对物价形成支撑。
黄金日线布林带中轨4389.63美元/盎司,上轨4638.98美元/盎司,下轨4140.27美元/盎司,价格运行在下轨附近。MACD参数DIFF为-32.80,DEA为-12.00,MACD为-41.59,柱状线位于零轴下方。
问题一:现货黄金明显回撤,为何避险功能没有主导定价?
答:中东冲突抬升了不确定性,但同期原油走强强化了通胀与加息预期。美债收益率升至5.21%至5.23%一带,美元指数位于101附近,无息资产的持有成本上升。市场把能源冲击优先计入政策路径,而不是直接转化为黄金买盘。
问题二:美联储10月加息概率升至约七成为何会压制黄金?
答:9月会议已将利率上调至3.75%至4.00%。若10月再加息25个基点,短期资金价格与实际利率预期同步上移,折现黄金未来现金流的利率更高。沃什强调潜在通胀需以足够速度回落,巴尔称9月行动重要,官员表态强化了这一定价。
问题三:本周哪些信息最可能改写黄金的定价权重?
答:美国个人消费支出物价指数、采购经理人指数、非农就业以及官员讲话,将修正美联储10月会议概率。霍尔木兹海峡谈判若改变原油路径,也会通过通胀预期影响收益率。
利率路径成为黄金定价的主约束
现货黄金自1月高点附近5600美元/盎司回落约25%,年内定价主线已从避险溢价转向利率与实际收益率。美联储在9月15日至16日会议上将联邦基金利率目标区间上调25个基点至3.75%至4.00%,这是三年以来首次加息。点阵图中值显示年底政策利率预期为4.1%,对应年内仍有一次加息空间。
美联储主席沃什在会后记者会上重申其标准:必须确信潜在通胀正以足够速度、清晰地朝2%目标回落,否则委员会仍有工作要做。他同时表示,很难把当前广义金融条件描述为限制性。美联储理事巴尔上周称9月加息是一次重要行动,并公开支持继续评估后续收紧。市场据此将10月会议加息25个基点的概率推升至约七成附近。对黄金而言,政策利率预期上移会直接抬升持有成本,压缩无息资产的相对吸引力。
原油波动如何改写通胀传导链条
原油自2月底中东冲突升级、霍尔木兹海峡通行受扰后波动加剧。周末美方拒绝了伊朗提出的7日内重开海峡方案,同时表示本周谈判仍可能继续。周一布伦特原油回升至99美元/桶附近,美国原油同步走强。能源价格抬升会推高全球通胀预期,使债券市场要求更高的名义收益率补偿。
黄金传统上被视作避险与抗通胀工具,但本轮冲突爆发后,这一功能并未主导定价。原因在于能源冲击同时强化了央行收紧预期:油价上行带来的通胀压力,被市场优先解读为政策利率与实际利率的上行风险,而不是单纯的避险买盘。海峡通行、中东供应扰动与谈判进展,会继续通过原油影响通胀预期,再传导至债券与黄金,而不是直接改写金属供需。
美债收益率与美元构成双重折现约束
美国10年期国债收益率升至5.21%至5.23%一带,为2007年以来高位。收益率上行意味着持有黄金的机会成本上升,尤其在实际利率走高时,折现效应更为直接。美元指数运行在101.20附近,处在近期高位区间。黄金以美元计价,美元走强会抬升其他货币持有者的购入成本,并强化资金从金属向美元资产再配置的倾向。
需要区分两层逻辑。第一层是名义利率:加息预期抬升短期资金价格。第二层是期限溢价:能源冲击、债券供给与通胀不确定性会推升长端收益率。两层同时生效时,黄金面对的不是单一汇率波动,而是持有成本与计价货币的双重约束。若后续数据改变市场对政策路径的定价,收益率与美元会先于金属本身完成重估。
本周美国数据窗口与金价指标状态
本周关键观察点集中在周三个人消费支出物价指数、周四供应管理协会采购经理人指数、周五非农就业以及官员讲话。个人消费支出物价指数是美联储主要通胀参照,其核心读数将影响10月会议定价。就业与景气指标则用来判断需求是否仍对物价形成支撑。
黄金日线布林带中轨4389.63美元/盎司,上轨4638.98美元/盎司,下轨4140.27美元/盎司,价格运行在下轨附近。MACD参数DIFF为-32.80,DEA为-12.00,MACD为-41.59,柱状线位于零轴下方。
常见问题解答
问题一:现货黄金明显回撤,为何避险功能没有主导定价?
答:中东冲突抬升了不确定性,但同期原油走强强化了通胀与加息预期。美债收益率升至5.21%至5.23%一带,美元指数位于101附近,无息资产的持有成本上升。市场把能源冲击优先计入政策路径,而不是直接转化为黄金买盘。
问题二:美联储10月加息概率升至约七成为何会压制黄金?
答:9月会议已将利率上调至3.75%至4.00%。若10月再加息25个基点,短期资金价格与实际利率预期同步上移,折现黄金未来现金流的利率更高。沃什强调潜在通胀需以足够速度回落,巴尔称9月行动重要,官员表态强化了这一定价。
问题三:本周哪些信息最可能改写黄金的定价权重?
答:美国个人消费支出物价指数、采购经理人指数、非农就业以及官员讲话,将修正美联储10月会议概率。霍尔木兹海峡谈判若改变原油路径,也会通过通胀预期影响收益率。
- 风险提示及免责条款
- 市场有风险,投资需谨慎。本文内容仅提供参考,不构成个人投资建议,也未考虑到某些用户特殊的投资目标,财务状况或其他需要。据此投资,责任自负。

