德国订单暴跌10.6%,欧元在政治不确定性与债务问题中承压
2026-10-06 15:21:18
周二(10月6日)欧洲时段,欧元兑美元继续走低,美元保持坚挺,因日益增长的政治不确定性和恶化的财政前景重新引发了对欧元区债务传染的担忧。德国工厂订单数据未能提供显著支撑,欧元兑美元在亚洲时段被限制在1.1230下方后,试图反弹未果,进一步跌向1.1200区域。
德国工厂订单数据是周二欧元下跌的直接催化剂。德国联邦统计局数据显示,8月工厂订单环比暴跌10.6%,而7月为增长3.2%,远超市场预期的1%降幅。同比增幅从14%骤降至2.7%。
报告指出,运输设备——如飞机、船舶、火车和军用车辆——的销售下降61%是8月数据的主要拖累,此前7月曾翻倍。剔除大规模订单后,其他所有项目的销售仅下降0.1%。
这一细节说明,8月的暴跌主要由大额订单的波动驱动,而非广泛的工业需求崩溃。但即使如此,10.6%的跌幅仍然足以压制欧元情绪,因为它加剧了市场对德国经济动能的担忧。
欧元仍面临公共财政担忧的压力。法国OAT收益率与德国国债收益率之间的利差处于2009年金融危机以来未见过的水平。法国还面临政治僵局,任何重大节约计划都被搁置,至少要到2027年总统选举。
更糟糕的是,西班牙首相桑切斯宣布11月提前举行大选。再加上德国默茨内阁的脆弱性,投资者面对的是一个充满不确定性的政治图景,这使他们远离欧元。
这一政治与财政的组合是理解欧元弱势的核心。法国债务问题、西班牙提前大选、德国执政联盟脆弱——这三个因素叠加,使欧元区的主权风险溢价上升,资金流向美元等避险资产。法国OAT与德国国债利差创2009年以来最阔,是市场对这一风险的直接定价。
油价是欧元疲软的另一个关键来源,但近期已从高位回落,布伦特原油当前跌破100美元/桶关键关口,为欧元提供了一定缓解。
中东报道显示,经霍尔木兹海峡的石油运输量已显著增加,但价格仍比8月低点高出25%以上,美伊冲突仍处于灰色地带,和平协议的前景依然遥远。
油价回落对欧元的含义是双重的:一方面,能源价格下跌缓解了欧元区的通胀压力,降低了欧洲央行进一步紧缩的必要性;另一方面,油价仍远高于8月低点,能源成本对欧元区经济的压制并未根本解除。
美伊冲突的灰色地带意味着,油价随时可能因局势升级而重新上涨,这一风险溢价将继续压制欧元。
欧洲央行仍处于进退两难的境地,必须微调其货币政策。进一步货币紧缩可能加剧政府债券的抛售。另一方面,通胀运行在远高于2%目标的水平,且除非中东局势根本改善,否则似乎不会回落,这为欧元区的经济结果增加了一层不确定性。
这一困境对欧元的含义是:欧洲央行的政策空间受到财政风险的制约。若央行加息以对抗通胀,可能加剧法国等国的债务压力,推高利差,反而对欧元构成压力;若央行按兵不动,通胀可能持续高企,实际利率为负,也不利于欧元。这一两难格局使欧元缺乏明确的政策支撑。
美国方面,周一公布的ISM服务业PMI数据显示,9月商业活动放缓超出预期,企业支付价格上升,需求仍处高位。
然而,美元仍从高企的美债收益率中获得支撑,收益率触及数十年新高。
这一收益率优势是美元保持坚挺的核心因素,也是欧元兑美元持续承压的关键外部变量。
欧元兑美元周二进一步下跌至1.1200区域,德国8月工厂订单暴跌10.6%是直接催化剂,运输设备订单骤降61%是主要拖累。
但更深层的压力来自政治不确定性与债务问题:法国OAT与德国国债利差创2009年以来最阔,西班牙宣布提前大选,德国执政联盟脆弱,三者叠加使投资者远离欧元。油价回落提供部分缓解,但美伊冲突仍处灰色地带,能源成本对欧元区的压制未根本解除。
欧洲央行进退两难——紧缩可能加剧债券抛售,按兵不动则通胀持续。美元从美债收益率数十年新高中获得支撑。在政治风险、财政担忧和政策两难的共同作用下,欧元短期仍面临下行压力,1.1200关口的攻防将成为多空争夺的关键区域。
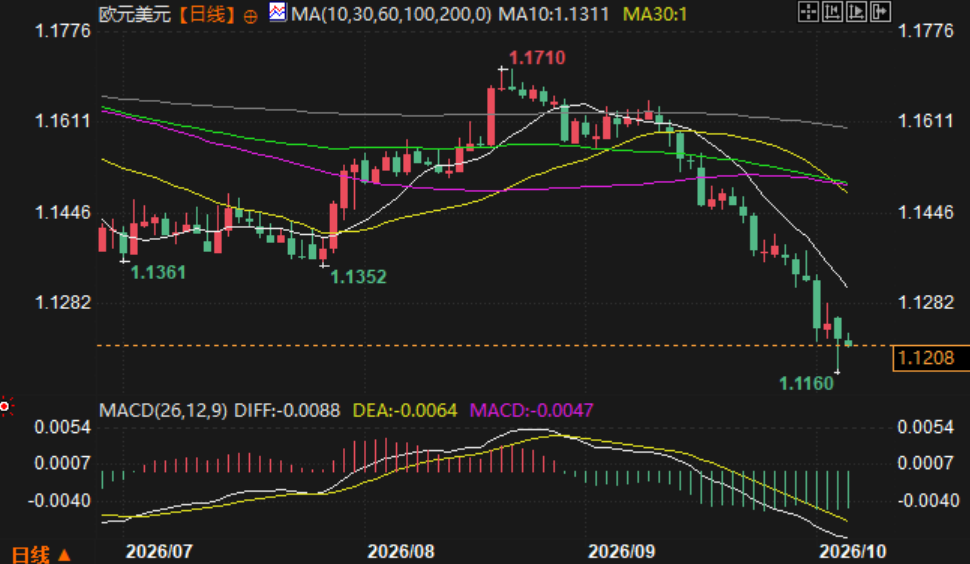
(欧元兑美元日线图,)
北京时间15:06,欧元兑美元报1.1209/10。
德国工厂订单暴跌10.6%,运输设备订单骤降61%
德国工厂订单数据是周二欧元下跌的直接催化剂。德国联邦统计局数据显示,8月工厂订单环比暴跌10.6%,而7月为增长3.2%,远超市场预期的1%降幅。同比增幅从14%骤降至2.7%。
报告指出,运输设备——如飞机、船舶、火车和军用车辆——的销售下降61%是8月数据的主要拖累,此前7月曾翻倍。剔除大规模订单后,其他所有项目的销售仅下降0.1%。
这一细节说明,8月的暴跌主要由大额订单的波动驱动,而非广泛的工业需求崩溃。但即使如此,10.6%的跌幅仍然足以压制欧元情绪,因为它加剧了市场对德国经济动能的担忧。
债务担忧与政治不确定性:法国OAT与德国国债利差创2009年以来最阔
欧元仍面临公共财政担忧的压力。法国OAT收益率与德国国债收益率之间的利差处于2009年金融危机以来未见过的水平。法国还面临政治僵局,任何重大节约计划都被搁置,至少要到2027年总统选举。
更糟糕的是,西班牙首相桑切斯宣布11月提前举行大选。再加上德国默茨内阁的脆弱性,投资者面对的是一个充满不确定性的政治图景,这使他们远离欧元。
这一政治与财政的组合是理解欧元弱势的核心。法国债务问题、西班牙提前大选、德国执政联盟脆弱——这三个因素叠加,使欧元区的主权风险溢价上升,资金流向美元等避险资产。法国OAT与德国国债利差创2009年以来最阔,是市场对这一风险的直接定价。
油价回落提供部分缓解,但美伊冲突仍处灰色地带
油价是欧元疲软的另一个关键来源,但近期已从高位回落,布伦特原油当前跌破100美元/桶关键关口,为欧元提供了一定缓解。
中东报道显示,经霍尔木兹海峡的石油运输量已显著增加,但价格仍比8月低点高出25%以上,美伊冲突仍处于灰色地带,和平协议的前景依然遥远。
油价回落对欧元的含义是双重的:一方面,能源价格下跌缓解了欧元区的通胀压力,降低了欧洲央行进一步紧缩的必要性;另一方面,油价仍远高于8月低点,能源成本对欧元区经济的压制并未根本解除。
美伊冲突的灰色地带意味着,油价随时可能因局势升级而重新上涨,这一风险溢价将继续压制欧元。
欧洲央行进退两难:紧缩可能加剧债券抛售,通胀仍远高于目标
欧洲央行仍处于进退两难的境地,必须微调其货币政策。进一步货币紧缩可能加剧政府债券的抛售。另一方面,通胀运行在远高于2%目标的水平,且除非中东局势根本改善,否则似乎不会回落,这为欧元区的经济结果增加了一层不确定性。
这一困境对欧元的含义是:欧洲央行的政策空间受到财政风险的制约。若央行加息以对抗通胀,可能加剧法国等国的债务压力,推高利差,反而对欧元构成压力;若央行按兵不动,通胀可能持续高企,实际利率为负,也不利于欧元。这一两难格局使欧元缺乏明确的政策支撑。
美元方面:ISM服务业放缓但收益率创数十年新高
美国方面,周一公布的ISM服务业PMI数据显示,9月商业活动放缓超出预期,企业支付价格上升,需求仍处高位。
然而,美元仍从高企的美债收益率中获得支撑,收益率触及数十年新高。
这一收益率优势是美元保持坚挺的核心因素,也是欧元兑美元持续承压的关键外部变量。
总结
欧元兑美元周二进一步下跌至1.1200区域,德国8月工厂订单暴跌10.6%是直接催化剂,运输设备订单骤降61%是主要拖累。
但更深层的压力来自政治不确定性与债务问题:法国OAT与德国国债利差创2009年以来最阔,西班牙宣布提前大选,德国执政联盟脆弱,三者叠加使投资者远离欧元。油价回落提供部分缓解,但美伊冲突仍处灰色地带,能源成本对欧元区的压制未根本解除。
欧洲央行进退两难——紧缩可能加剧债券抛售,按兵不动则通胀持续。美元从美债收益率数十年新高中获得支撑。在政治风险、财政担忧和政策两难的共同作用下,欧元短期仍面临下行压力,1.1200关口的攻防将成为多空争夺的关键区域。
(欧元兑美元日线图,)
北京时间15:06,欧元兑美元报1.1209/10。
- 风险提示及免责条款
- 市场有风险,投资需谨慎。本文内容仅提供参考,不构成个人投资建议,也未考虑到某些用户特殊的投资目标,财务状况或其他需要。据此投资,责任自负。