德國訂單暴跌10.6%,歐元在政治不確定性與債務問題中承壓
2026-10-06 15:21:18
週二(10月6日)歐洲時段,歐元兑美元繼續走低,美元保持堅挺,因日益增長的政治不確定性和惡化的財政前景重新引發了對歐元區債務傳染的擔憂。德國工廠訂單數據未能提供顯著支撐,歐元兑美元在亞洲時段被限制在1.1230下方後,試圖反彈未果,進一步跌向1.1200區域。
德國工廠訂單數據是週二歐元下跌的直接催化劑。德國聯邦統計局數據顯示,8月工廠訂單環比暴跌10.6%,而7月為增長3.2%,遠超市場預期的1%降幅。同比增幅從14%驟降至2.7%。
報告指出,運輸設備——如飛機、船舶、火車和軍用車輛——的銷售下降61%是8月數據的主要拖累,此前7月曾翻倍。剔除大規模訂單後,其他所有項目的銷售僅下降0.1%。
這一細節説明,8月的暴跌主要由大額訂單的波動驅動,而非廣泛的工業需求崩潰。但即使如此,10.6%的跌幅仍然足以壓制歐元情緒,因為它加劇了市場對德國經濟動能的擔憂。
歐元仍面臨公共財政擔憂的壓力。法國OAT收益率與德國國債收益率之間的利差處於2009年金融危機以來未見過的水平。法國還面臨政治僵局,任何重大節約計劃都被擱置,至少要到2027年總統選舉。
更糟糕的是,西班牙首相桑切斯宣佈11月提前舉行大選。再加上德國默茨內閣的脆弱性,投資者面對的是一個充滿不確定性的政治圖景,這使他們遠離歐元。
這一政治與財政的組合是理解歐元弱勢的核心。法國債務問題、西班牙提前大選、德國執政聯盟脆弱——這三個因素疊加,使歐元區的主權風險溢價上升,資金流向美元等避險資產。法國OAT與德國國債利差創2009年以來最闊,是市場對這一風險的直接定價。
油價是歐元疲軟的另一個關鍵來源,但近期已從高位回落,布倫特原油當前跌破100美元/桶關鍵關口,為歐元提供了一定緩解。
中東報道顯示,經霍爾木茲海峽的石油運輸量已顯著增加,但價格仍比8月低點高出25%以上,美伊衝突仍處於灰色地帶,和平協議的前景依然遙遠。
油價回落對歐元的含義是雙重的:一方面,能源價格下跌緩解了歐元區的通脹壓力,降低了歐洲央行進一步緊縮的必要性;另一方面,油價仍遠高於8月低點,能源成本對歐元區經濟的壓制並未根本解除。
美伊衝突的灰色地帶意味着,油價隨時可能因局勢升級而重新上漲,這一風險溢價將繼續壓制歐元。
歐洲央行仍處於進退兩難的境地,必須微調其貨幣政策。進一步貨幣緊縮可能加劇政府債券的拋售。另一方面,通脹運行在遠高於2%目標的水平,且除非中東局勢根本改善,否則似乎不會回落,這為歐元區的經濟結果增加了一層不確定性。
這一困境對歐元的含義是:歐洲央行的政策空間受到財政風險的制約。若央行加息以對抗通脹,可能加劇法國等國的債務壓力,推高利差,反而對歐元構成壓力;若央行按兵不動,通脹可能持續高企,實際利率為負,也不利於歐元。這一兩難格局使歐元缺乏明確的政策支撐。
美國方面,週一公佈的ISM服務業PMI數據顯示,9月商業活動放緩超出預期,企業支付價格上升,需求仍處高位。
然而,美元仍從高企的美債收益率中獲得支撐,收益率觸及數十年新高。
這一收益率優勢是美元保持堅挺的核心因素,也是歐元兑美元持續承壓的關鍵外部變量。
歐元兑美元週二進一步下跌至1.1200區域,德國8月工廠訂單暴跌10.6%是直接催化劑,運輸設備訂單驟降61%是主要拖累。
但更深層的壓力來自政治不確定性與債務問題:法國OAT與德國國債利差創2009年以來最闊,西班牙宣佈提前大選,德國執政聯盟脆弱,三者疊加使投資者遠離歐元。油價回落提供部分緩解,但美伊衝突仍處灰色地帶,能源成本對歐元區的壓制未根本解除。
歐洲央行進退兩難——緊縮可能加劇債券拋售,按兵不動則通脹持續。美元從美債收益率數十年新高中獲得支撐。在政治風險、財政擔憂和政策兩難的共同作用下,歐元短期仍面臨下行壓力,1.1200關口的攻防將成為多空爭奪的關鍵區域。
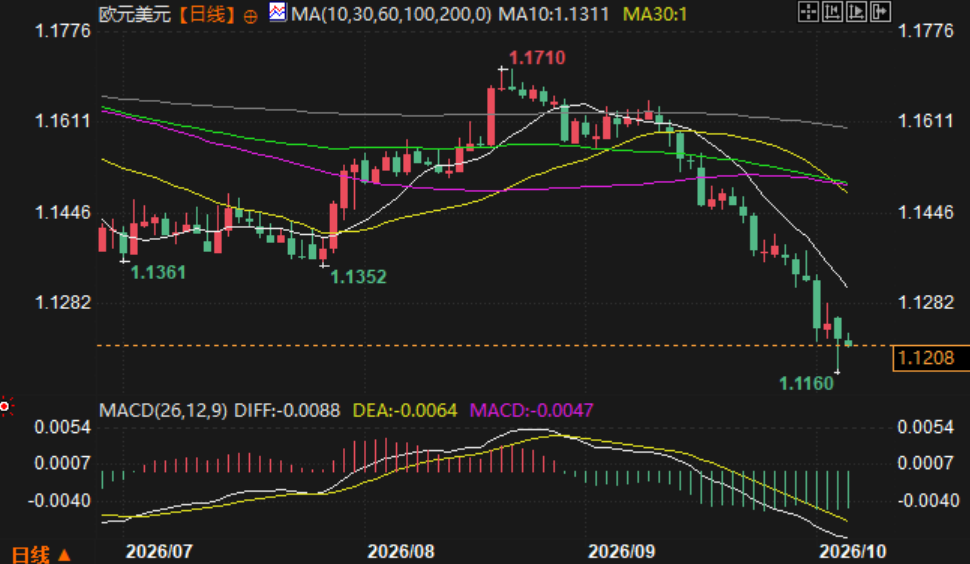
(歐元兑美元日線圖,)
北京時間15:06,歐元兑美元報1.1209/10。
德國工廠訂單暴跌10.6%,運輸設備訂單驟降61%
德國工廠訂單數據是週二歐元下跌的直接催化劑。德國聯邦統計局數據顯示,8月工廠訂單環比暴跌10.6%,而7月為增長3.2%,遠超市場預期的1%降幅。同比增幅從14%驟降至2.7%。
報告指出,運輸設備——如飛機、船舶、火車和軍用車輛——的銷售下降61%是8月數據的主要拖累,此前7月曾翻倍。剔除大規模訂單後,其他所有項目的銷售僅下降0.1%。
這一細節説明,8月的暴跌主要由大額訂單的波動驅動,而非廣泛的工業需求崩潰。但即使如此,10.6%的跌幅仍然足以壓制歐元情緒,因為它加劇了市場對德國經濟動能的擔憂。
債務擔憂與政治不確定性:法國OAT與德國國債利差創2009年以來最闊
歐元仍面臨公共財政擔憂的壓力。法國OAT收益率與德國國債收益率之間的利差處於2009年金融危機以來未見過的水平。法國還面臨政治僵局,任何重大節約計劃都被擱置,至少要到2027年總統選舉。
更糟糕的是,西班牙首相桑切斯宣佈11月提前舉行大選。再加上德國默茨內閣的脆弱性,投資者面對的是一個充滿不確定性的政治圖景,這使他們遠離歐元。
這一政治與財政的組合是理解歐元弱勢的核心。法國債務問題、西班牙提前大選、德國執政聯盟脆弱——這三個因素疊加,使歐元區的主權風險溢價上升,資金流向美元等避險資產。法國OAT與德國國債利差創2009年以來最闊,是市場對這一風險的直接定價。
油價回落提供部分緩解,但美伊衝突仍處灰色地帶
油價是歐元疲軟的另一個關鍵來源,但近期已從高位回落,布倫特原油當前跌破100美元/桶關鍵關口,為歐元提供了一定緩解。
中東報道顯示,經霍爾木茲海峽的石油運輸量已顯著增加,但價格仍比8月低點高出25%以上,美伊衝突仍處於灰色地帶,和平協議的前景依然遙遠。
油價回落對歐元的含義是雙重的:一方面,能源價格下跌緩解了歐元區的通脹壓力,降低了歐洲央行進一步緊縮的必要性;另一方面,油價仍遠高於8月低點,能源成本對歐元區經濟的壓制並未根本解除。
美伊衝突的灰色地帶意味着,油價隨時可能因局勢升級而重新上漲,這一風險溢價將繼續壓制歐元。
歐洲央行進退兩難:緊縮可能加劇債券拋售,通脹仍遠高於目標
歐洲央行仍處於進退兩難的境地,必須微調其貨幣政策。進一步貨幣緊縮可能加劇政府債券的拋售。另一方面,通脹運行在遠高於2%目標的水平,且除非中東局勢根本改善,否則似乎不會回落,這為歐元區的經濟結果增加了一層不確定性。
這一困境對歐元的含義是:歐洲央行的政策空間受到財政風險的制約。若央行加息以對抗通脹,可能加劇法國等國的債務壓力,推高利差,反而對歐元構成壓力;若央行按兵不動,通脹可能持續高企,實際利率為負,也不利於歐元。這一兩難格局使歐元缺乏明確的政策支撐。
美元方面:ISM服務業放緩但收益率創數十年新高
美國方面,週一公佈的ISM服務業PMI數據顯示,9月商業活動放緩超出預期,企業支付價格上升,需求仍處高位。
然而,美元仍從高企的美債收益率中獲得支撐,收益率觸及數十年新高。
這一收益率優勢是美元保持堅挺的核心因素,也是歐元兑美元持續承壓的關鍵外部變量。
總結
歐元兑美元週二進一步下跌至1.1200區域,德國8月工廠訂單暴跌10.6%是直接催化劑,運輸設備訂單驟降61%是主要拖累。
但更深層的壓力來自政治不確定性與債務問題:法國OAT與德國國債利差創2009年以來最闊,西班牙宣佈提前大選,德國執政聯盟脆弱,三者疊加使投資者遠離歐元。油價回落提供部分緩解,但美伊衝突仍處灰色地帶,能源成本對歐元區的壓制未根本解除。
歐洲央行進退兩難——緊縮可能加劇債券拋售,按兵不動則通脹持續。美元從美債收益率數十年新高中獲得支撐。在政治風險、財政擔憂和政策兩難的共同作用下,歐元短期仍面臨下行壓力,1.1200關口的攻防將成為多空爭奪的關鍵區域。
(歐元兑美元日線圖,)
北京時間15:06,歐元兑美元報1.1209/10。
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。