美债收益率小幅回落,黄金围绕4150反复震荡
2026-10-07 08:55:50
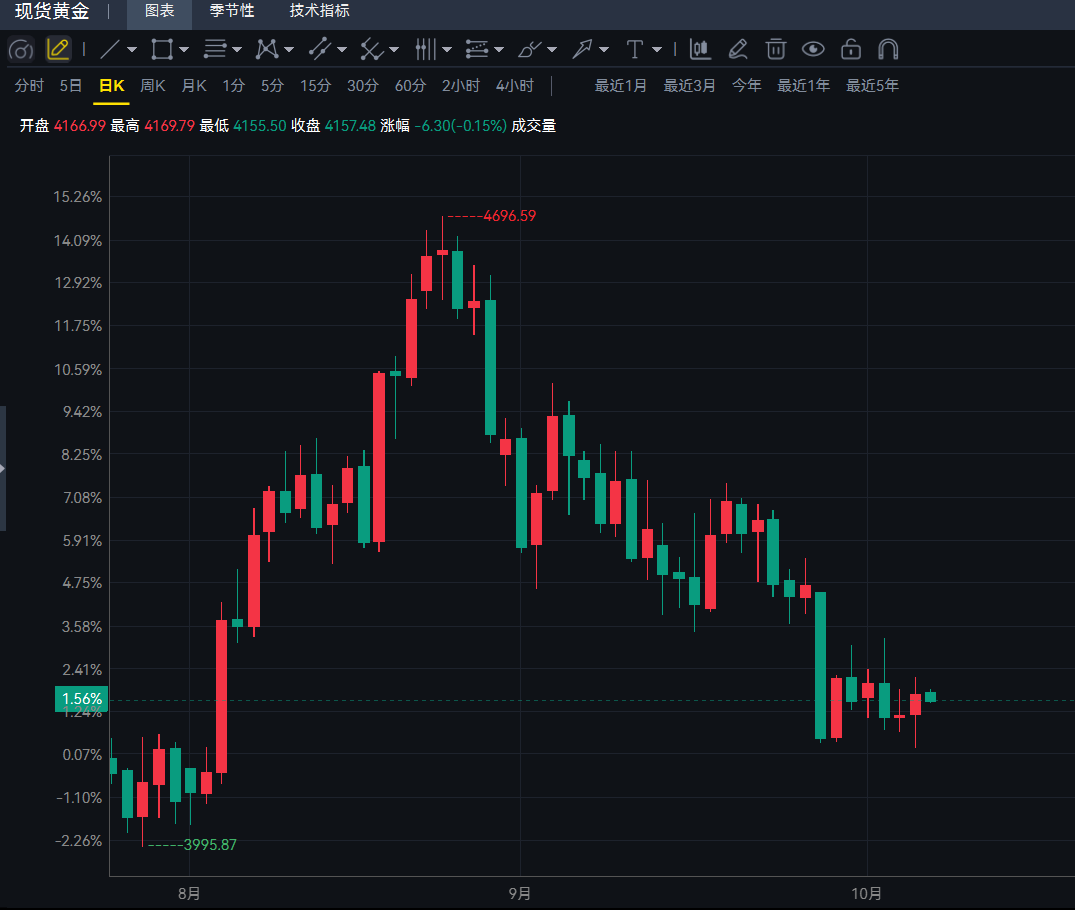
周三亚洲时段,现货黄金延续震荡,交投于4160美元/盎司附近,前一交易日金价上涨约0.6%收于4164美元。推动这轮反弹的直接因素来自债市与能源市场同步降温:美国10年期国债收益率自盘中创下的2002年4月以来高位回落逾2个基点至约5.286%,30年期收益率在升破2002年5月以来未见水平后回撤至5.661%,对政策敏感的2年期收益率亦下跌超过3个基点至4.798%;与此同时,国际油价跌破每桶100美元关口,此前欧洲债市动荡引发的避险买盘与美债收益率高企的紧缩担忧,共同压制了贵金属的估值空间,如今这两大压力同步松绑,黄金的反弹逻辑得以成立。
本轮行情的背景并不简单。过去数周,全球债券市场经历了罕见的抛售潮:美债长端收益率在财政赤字扩张、经济保持韧性以及通胀预期回升的多重作用下持续攀升,10年期一度触及5.35%附近的二十余年高位,30年期更被部分机构警告"本月可能突破6%"。收益率的上行令无息资产的持有成本大增,黄金此前一度回落并跌破4100美元整数关口、创两个月新低。而如今收益率从高点回撤,加上油价回落缓解了能源成本向核心通胀传导的担忧,市场对美联储进一步加息的预期明显降温——据芝加哥商业交易所(CME)美联储观察工具显示,市场预计美联储10月按兵不动的概率约为79.5%,加息25个基点的概率降至20.5%左右,而一周前市场对10月加息的定价还接近七成。
稍后联邦公开市场委员会(FOMC)会议纪要将于周三公布,成为日内最关键的宏观事件。这份纪要对应的是上月(9月16日)利率决议——那一次美联储加息25个基点至3.75%—4.00%区间,为三年来首次加息,且12名票委全部投下赞成票。纪要中关于通胀持续性、能源价格冲击以及未来政策路径的讨论措辞,将直接影响市场对12月会议乃至明年政策节奏的判断,进而决定黄金这轮反弹是"超跌修复"还是"趋势反转"。
从市场参与者的行为看,情绪正在微妙改善。德国商业银行指出,金价"暂时在每盎司4150美元附近企稳",背后是市场对美利率快速攀升的担忧有所缓和;与此同时,交易所交易基金(ETF)投资者虽然近期没有明显增持,但也不再减持,持仓趋于稳定为价格提供了下方承接。金属聚焦公司的年度展望称,基于中期投资者兴趣的回升,2027年金价有望再创历史新高——这一中长期判断与短线的谨慎形成对照,也提示投资者本轮上涨的可持续性仍取决于利率环境的实质变化。
不过,货币政策的分歧依然存在。美联储内部对通胀的表态依旧偏鹰:堪萨斯城联储主席施密德近日讲话强调,劳动力市场"仍处于良好状态",同时警告人工智能(AI)投资已成为当前通胀的主要推手之一,并认为即便长期收益率走高,短期利率方面仍有工作要做,美联储的信誉要求其将物价稳定置于政策优先位置。衡量美联储沟通基调的FXS鹰派指数已升至137.91,仍显著高于100的中性水平——这意味着美联储的沟通整体仍偏向限制性,若未来数据支持,加息窗口并未完全关闭。对黄金而言,近端支撑来自加息预期的降温与避险需求,远端压力则来自利率的潜在上行,多空因素交织决定了当前价格仍处于区间拉锯。
从技术面看,日线级别上金价仍运行于100日均线与布林带中轨下方,短期结构保持偏空格局;但值得注意的是,14日相对强弱指数(RSI)约40.69,显示下行动能并不剧烈,更多体现为中继性整理而非趋势性崩溃。上方阻力方面,4265—4270美元区域构成第一道压力带,该位置同时汇聚了布林带中轨与100日均线,反弹至此大概率遭遇抛压;突破后将看向布林带上轨约4440美元。下方支撑方面,4090美元附近的布林带下轨为短线关键防线,一旦有效跌破,日线级别将打开更深一级的回调空间;4150美元则作为近期企稳平台的心理支撑。从4小时周期看,金价在4160美元上方构筑了短期的企稳结构,MACD动能柱自低位收敛、短周期均线开始走平,显示超跌后的修复仍在延续;但反弹量能有限,指标尚未形成明确的金叉确认。后市的关键在于:若金价能守住4150美元并向上挑战4265—4270美元阻力区,则可确认4小时级别的反弹升级;反之若反弹乏力跌破4150美元,则大概率回落测试4090美元一线。
编辑总结
总体来看,黄金正处于"利空缓解、利多未满"的修复阶段:美债收益率自高位回落、加息预期降温为金价提供了喘息空间,ETF抛压减轻与避险需求则夯实了下方支撑;但利率高位运行的宏观底色尚未根本改变,美联储鹰派沟通与12月加息风险仍构成上行约束,金价更可能以区间震荡的方式消化矛盾,而非单边突破。展望后市,短线方向取决于今晚FOMC纪要的措辞倾向与随后公布的美国通胀数据——若纪要释放出对加息保持耐心、关注经济下行风险的信号,金价有望向4265—4270美元阻力区发起挑战;反之若纪要强调通胀粘性与能源冲击,金价可能回落测试4090美元支撑。
本轮行情的背景并不简单。过去数周,全球债券市场经历了罕见的抛售潮:美债长端收益率在财政赤字扩张、经济保持韧性以及通胀预期回升的多重作用下持续攀升,10年期一度触及5.35%附近的二十余年高位,30年期更被部分机构警告"本月可能突破6%"。收益率的上行令无息资产的持有成本大增,黄金此前一度回落并跌破4100美元整数关口、创两个月新低。而如今收益率从高点回撤,加上油价回落缓解了能源成本向核心通胀传导的担忧,市场对美联储进一步加息的预期明显降温——据芝加哥商业交易所(CME)美联储观察工具显示,市场预计美联储10月按兵不动的概率约为79.5%,加息25个基点的概率降至20.5%左右,而一周前市场对10月加息的定价还接近七成。
稍后联邦公开市场委员会(FOMC)会议纪要将于周三公布,成为日内最关键的宏观事件。这份纪要对应的是上月(9月16日)利率决议——那一次美联储加息25个基点至3.75%—4.00%区间,为三年来首次加息,且12名票委全部投下赞成票。纪要中关于通胀持续性、能源价格冲击以及未来政策路径的讨论措辞,将直接影响市场对12月会议乃至明年政策节奏的判断,进而决定黄金这轮反弹是"超跌修复"还是"趋势反转"。
从市场参与者的行为看,情绪正在微妙改善。德国商业银行指出,金价"暂时在每盎司4150美元附近企稳",背后是市场对美利率快速攀升的担忧有所缓和;与此同时,交易所交易基金(ETF)投资者虽然近期没有明显增持,但也不再减持,持仓趋于稳定为价格提供了下方承接。金属聚焦公司的年度展望称,基于中期投资者兴趣的回升,2027年金价有望再创历史新高——这一中长期判断与短线的谨慎形成对照,也提示投资者本轮上涨的可持续性仍取决于利率环境的实质变化。
不过,货币政策的分歧依然存在。美联储内部对通胀的表态依旧偏鹰:堪萨斯城联储主席施密德近日讲话强调,劳动力市场"仍处于良好状态",同时警告人工智能(AI)投资已成为当前通胀的主要推手之一,并认为即便长期收益率走高,短期利率方面仍有工作要做,美联储的信誉要求其将物价稳定置于政策优先位置。衡量美联储沟通基调的FXS鹰派指数已升至137.91,仍显著高于100的中性水平——这意味着美联储的沟通整体仍偏向限制性,若未来数据支持,加息窗口并未完全关闭。对黄金而言,近端支撑来自加息预期的降温与避险需求,远端压力则来自利率的潜在上行,多空因素交织决定了当前价格仍处于区间拉锯。
从技术面看,日线级别上金价仍运行于100日均线与布林带中轨下方,短期结构保持偏空格局;但值得注意的是,14日相对强弱指数(RSI)约40.69,显示下行动能并不剧烈,更多体现为中继性整理而非趋势性崩溃。上方阻力方面,4265—4270美元区域构成第一道压力带,该位置同时汇聚了布林带中轨与100日均线,反弹至此大概率遭遇抛压;突破后将看向布林带上轨约4440美元。下方支撑方面,4090美元附近的布林带下轨为短线关键防线,一旦有效跌破,日线级别将打开更深一级的回调空间;4150美元则作为近期企稳平台的心理支撑。从4小时周期看,金价在4160美元上方构筑了短期的企稳结构,MACD动能柱自低位收敛、短周期均线开始走平,显示超跌后的修复仍在延续;但反弹量能有限,指标尚未形成明确的金叉确认。后市的关键在于:若金价能守住4150美元并向上挑战4265—4270美元阻力区,则可确认4小时级别的反弹升级;反之若反弹乏力跌破4150美元,则大概率回落测试4090美元一线。
编辑总结
总体来看,黄金正处于"利空缓解、利多未满"的修复阶段:美债收益率自高位回落、加息预期降温为金价提供了喘息空间,ETF抛压减轻与避险需求则夯实了下方支撑;但利率高位运行的宏观底色尚未根本改变,美联储鹰派沟通与12月加息风险仍构成上行约束,金价更可能以区间震荡的方式消化矛盾,而非单边突破。展望后市,短线方向取决于今晚FOMC纪要的措辞倾向与随后公布的美国通胀数据——若纪要释放出对加息保持耐心、关注经济下行风险的信号,金价有望向4265—4270美元阻力区发起挑战;反之若纪要强调通胀粘性与能源冲击,金价可能回落测试4090美元支撑。
- 风险提示及免责条款
- 市场有风险,投资需谨慎。本文内容仅提供参考,不构成个人投资建议,也未考虑到某些用户特殊的投资目标,财务状况或其他需要。据此投资,责任自负。