非农初值可靠吗?美元指数面对一个比2.9万更关键的统计问题
2026-10-07 21:58:43
10月7日周三,美元指数在前一交易日回落后重新走高,当前运行在102.4附近,日内涨幅约0.5%;同期10年期美债收益率一度接近5.35%。市场当前面对的核心矛盾并非单纯的“就业强弱”,而是就业数据初值可信度下降、债券收益率重新定价以及美联储政策信息存在时间差。尤其是美国9月非农就业仅增加2.9万,同时前两个月数据再度被下修,使“第一次公布的数据究竟能代表多少真实趋势”成为美元指数定价中的重要变量。
最新官方就业报告显示,9月非农就业人数仅增加2.9万,明显低于过去12个月月均增加4.5万的水平;失业率维持4.2%,劳动参与率为61.8%。平均时薪环比+0.1%、同比+3.0%,平均每周工时维持34.4小时。单看这些指标,就业市场的新增岗位动能已经处于相对低位。
但真正影响数据解读的是修订。7月非农由原先的+2.1万下修至-1万,8月由+16.2万下修至+13.3万,两个月合计减少6万。按最新修订数据计算,7月至9月三个月平均新增就业约5.1万,与过去12个月平均水平相差不大。这说明单月2.9万虽然显眼,但放入连续数据后,其宏观含义并不能简单等同于就业趋势突然改变。
此外,针对2026年3月就业水平的初步年度基准修订为-7.9万,其中私人部门为-17.8万。修订规模本身再次说明,非农就业初值属于高频估计值,而非最终统计事实。
近期一项针对非农初值与最终基准数据差异的研究发现,以平均绝对误差衡量,4月单月非农初值历史可靠度最高,11月也相对较高;1月、9月、3月和5月则通常出现更大修订。可靠度最低月份的平均绝对误差接近最可靠月份的两倍。使用三个月移动平均虽然能够降低部分月度噪声,但无法消除修订问题,其中4月、7月和10月的三个月均值相对稳定,而1月、5月和9月仍属于误差较高月份。
这一结论对当前环境尤其重要,因为最新公布的恰好是9月数据。也就是说,2.9万这一初值对短期资产重新定价仍具有信息冲击,但对最终就业趋势的统计解释需要保留修订空间。
这种误差并非异常现象。月度非农会随着企业补充回报以及季节调整因素重新计算而修改,年度基准又会进一步利用覆盖面更广的数据校准就业水平。因此,第一层信息是数据公布瞬间改变了多少政策预期,第二层才是该数据在后续修订后还能保留多少宏观含义。把两层信息混为一谈,容易高估单月数据的重要性。
美联储9月将联邦基金利率目标区间上调25个基点至3.75%至4.00%,当时政策声明认为就业增长大致能够跟上劳动力供给变化,同时强调通胀仍然偏高。此后公布的9月就业数据以及7、8月下修,则为市场增加了新的信息。因此,10月7日公布的9月会议纪要本质上属于较早的数据截面,不能完全代表当前就业信息集。
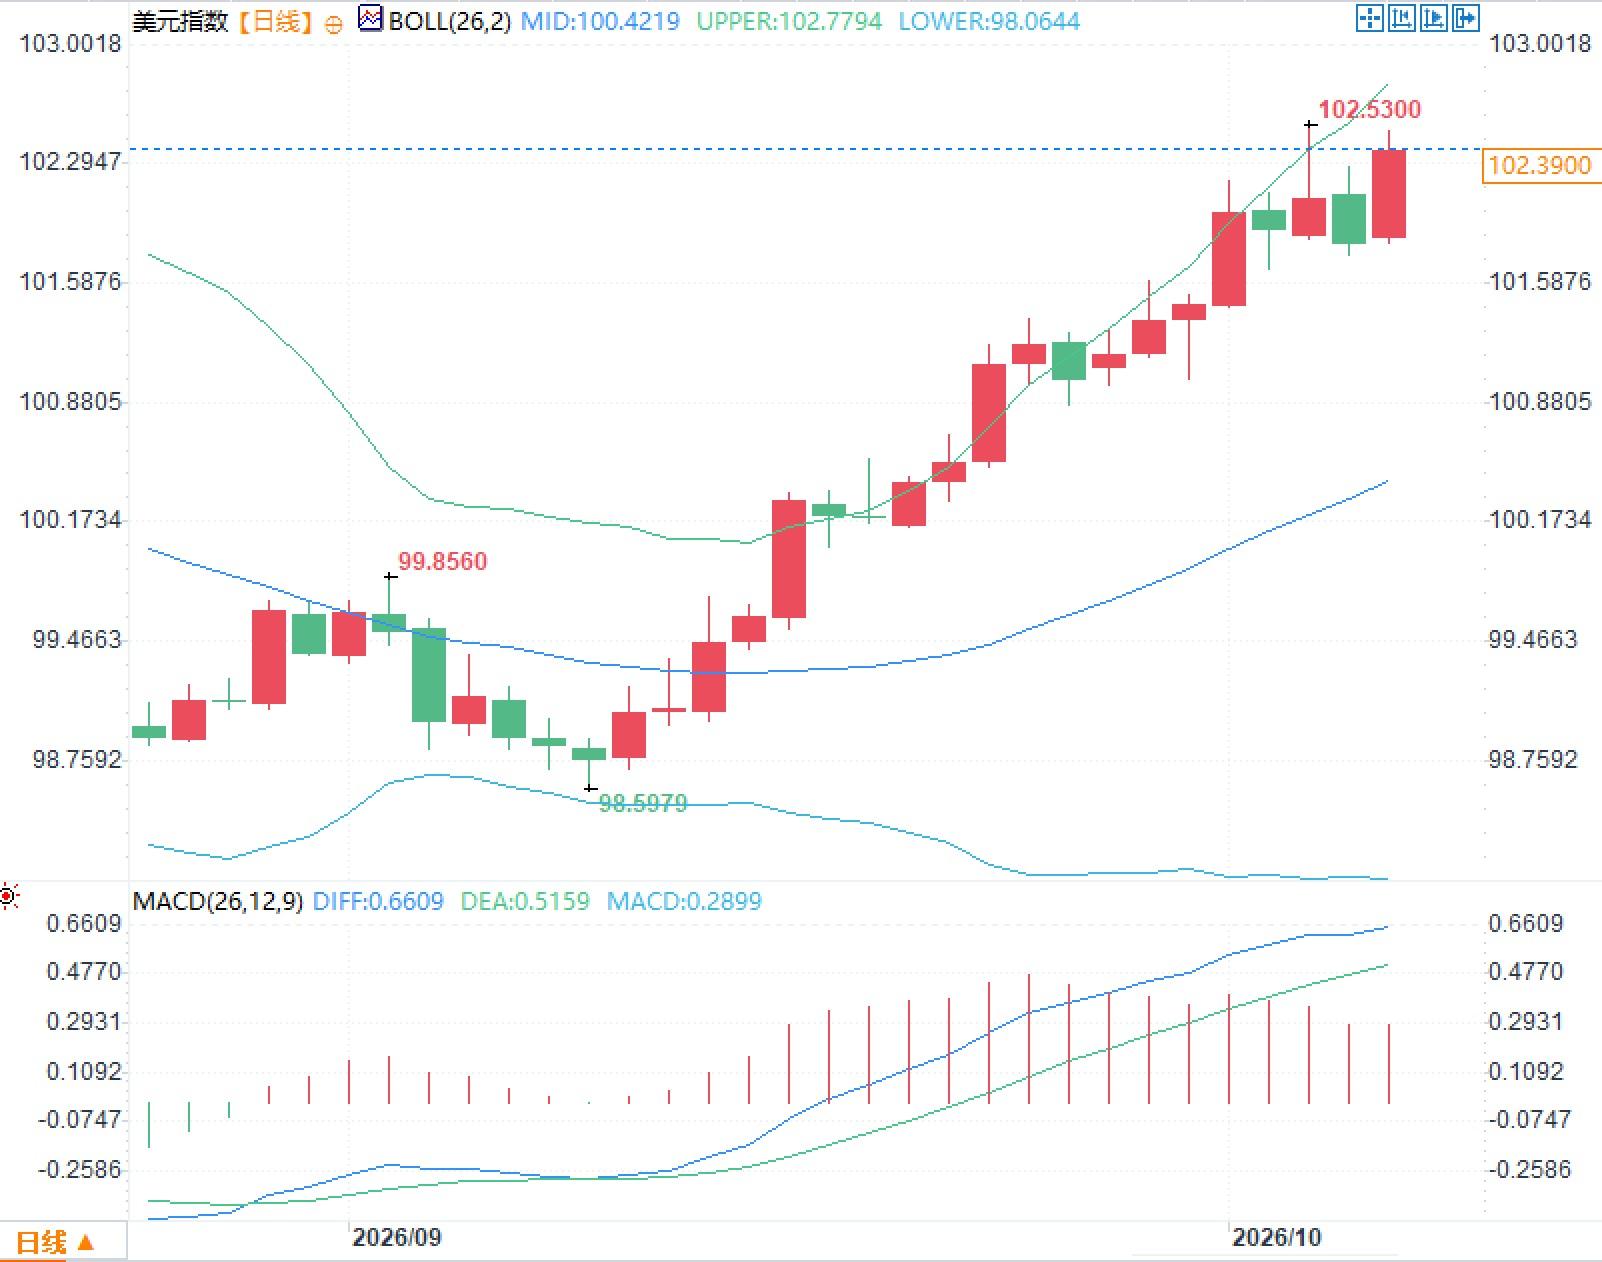
从美元指数日线图观察,价格位于布林带中轨上方并靠近上轨,布林带宽度重新扩大;MACD的DIF高于DEA,两条指标线均处于零轴上方,但柱体扩张速度已有边际变化。这样的结构说明价格趋势、波动率和动量目前仍处于较高水平,但不同指标之间并非完全同步。
问题一:9月非农只增加2.9万,为什么不能直接认定就业趋势明显恶化?
答:因为7月至9月按最新修订数据计算,三个月平均新增就业约5.1万,而且9月历史上属于初值修订误差相对较大的月份。单月数据能够制造市场冲击,但最终宏观判断还需要结合后续修订、失业率、工时和工资等指标。
问题二:三个月移动平均是否能够解决非农数据失真问题?
答:只能降低部分月度随机误差,不能消除基准修订和季节调整带来的偏差。研究显示,1月、5月和9月即使采用三个月均值,历史误差仍然相对较高。
美国9月非农偏弱,但数据修订比单月数字更值得关注
最新官方就业报告显示,9月非农就业人数仅增加2.9万,明显低于过去12个月月均增加4.5万的水平;失业率维持4.2%,劳动参与率为61.8%。平均时薪环比+0.1%、同比+3.0%,平均每周工时维持34.4小时。单看这些指标,就业市场的新增岗位动能已经处于相对低位。
但真正影响数据解读的是修订。7月非农由原先的+2.1万下修至-1万,8月由+16.2万下修至+13.3万,两个月合计减少6万。按最新修订数据计算,7月至9月三个月平均新增就业约5.1万,与过去12个月平均水平相差不大。这说明单月2.9万虽然显眼,但放入连续数据后,其宏观含义并不能简单等同于就业趋势突然改变。
此外,针对2026年3月就业水平的初步年度基准修订为-7.9万,其中私人部门为-17.8万。修订规模本身再次说明,非农就业初值属于高频估计值,而非最终统计事实。
为什么9月非农尤其需要区分“市场冲击”与“统计可信度”
近期一项针对非农初值与最终基准数据差异的研究发现,以平均绝对误差衡量,4月单月非农初值历史可靠度最高,11月也相对较高;1月、9月、3月和5月则通常出现更大修订。可靠度最低月份的平均绝对误差接近最可靠月份的两倍。使用三个月移动平均虽然能够降低部分月度噪声,但无法消除修订问题,其中4月、7月和10月的三个月均值相对稳定,而1月、5月和9月仍属于误差较高月份。
这一结论对当前环境尤其重要,因为最新公布的恰好是9月数据。也就是说,2.9万这一初值对短期资产重新定价仍具有信息冲击,但对最终就业趋势的统计解释需要保留修订空间。
这种误差并非异常现象。月度非农会随着企业补充回报以及季节调整因素重新计算而修改,年度基准又会进一步利用覆盖面更广的数据校准就业水平。因此,第一层信息是数据公布瞬间改变了多少政策预期,第二层才是该数据在后续修订后还能保留多少宏观含义。把两层信息混为一谈,容易高估单月数据的重要性。
美元指数的技术结构正在反映“高收益率与弱就业”并存
美联储9月将联邦基金利率目标区间上调25个基点至3.75%至4.00%,当时政策声明认为就业增长大致能够跟上劳动力供给变化,同时强调通胀仍然偏高。此后公布的9月就业数据以及7、8月下修,则为市场增加了新的信息。因此,10月7日公布的9月会议纪要本质上属于较早的数据截面,不能完全代表当前就业信息集。
从美元指数日线图观察,价格位于布林带中轨上方并靠近上轨,布林带宽度重新扩大;MACD的DIF高于DEA,两条指标线均处于零轴上方,但柱体扩张速度已有边际变化。这样的结构说明价格趋势、波动率和动量目前仍处于较高水平,但不同指标之间并非完全同步。
常见问题解答
问题一:9月非农只增加2.9万,为什么不能直接认定就业趋势明显恶化?
答:因为7月至9月按最新修订数据计算,三个月平均新增就业约5.1万,而且9月历史上属于初值修订误差相对较大的月份。单月数据能够制造市场冲击,但最终宏观判断还需要结合后续修订、失业率、工时和工资等指标。
问题二:三个月移动平均是否能够解决非农数据失真问题?
答:只能降低部分月度随机误差,不能消除基准修订和季节调整带来的偏差。研究显示,1月、5月和9月即使采用三个月均值,历史误差仍然相对较高。
- 风险提示及免责条款
- 市场有风险,投资需谨慎。本文内容仅提供参考,不构成个人投资建议,也未考虑到某些用户特殊的投资目标,财务状况或其他需要。据此投资,责任自负。