美债收益率逼近5.3%,现货白银正在经历什么?
2026-10-08 21:59:04
10月8日周四,贵金属市场正在经历典型的“地缘风险升温但白银同步承压”行情。现货白银当前交投59美元/盎司附近,日内跌幅接近1%;与此同时,布伦特原油升至约104.5美元/桶,美国西得克萨斯中质原油升至约92美元/桶;10年期美债收益率处于5.32%左右的多年高位。几组资产同时变化,说明当前白银定价的主导变量并非单纯避险需求,而是能源冲击、通胀预期、利率路径和美元强弱之间的再平衡。
近期报道显示,美国政府据报要求国防部门准备针对伊朗目标的军事方案,相关部门同时被要求为可能重新扩大军事行动做好准备,但目前尚无最终决定。市场真正敏感的并不是单一消息本身,而是冲突是否进一步影响海湾地区能源运输和原油供应。
这解释了一个看似反常的现象:地缘风险通常能够增加贵金属避险需求,但本轮油价上涨首先改变的是全球通胀和利率定价。能源价格上升意味着通胀回落过程可能受到干扰,债券市场随即提高长期利率补偿。当名义收益率甚至实际利率的上升速度超过避险资金流入速度时,白银持有成本增加,避险属性就可能被利率因素覆盖。
白银同时具有金融属性和工业属性,因此其价格机制比单纯的避险资产更复杂。能源冲击若导致企业成本提高、融资条件收紧,市场还会重新评估工业需求环境。这也是当前白银与原油没有形成简单同向关系的重要原因。
本轮行情的核心链条可以概括为:供应风险推高原油,原油强化通胀风险,通胀风险抬高利率预期,美债收益率上行进一步强化美元,最终提高贵金属的机会成本。10年期美债收益率目前约5.32%,一度达到2002年以来罕见水平;美元指数在102上方,并处在18个月的阶段高位附近。
这条链条对白银尤其重要。若只是风险事件升温而实际收益率回落,贵金属通常能够获得较明确的避险定价;但当前环境恰好相反,油价上涨正在提高市场对通胀粘性的警惕,长端收益率并未下降。因此,白银面对的是避险需求与高利率压力同时存在的状态。
美联储9月已经将政策利率上调25个基点至3.75%至4.00%。10月8日,美联储理事沃勒表示,如果经济数据继续大体符合预期,仍预计需要进一步加息,但加息并不需要在连续会议中实施。最新预测中,18名参与者有16名预计年内至少还需要一次加息。利率期货此前反映,到12月会议结束前至少再加息一次的概率约为85%。
这一信息对白银的重要性高于单次经济数据。白银缺乏票息,当短端政策利率、长端收益率以及美元同时处于较高水平时,资金持有贵金属需要承担更明显的机会成本。
因此,后续真正决定白银宏观环境的并非“是否存在避险事件”,而是通胀预期与名义收益率谁变化得更快。如果能源价格上升主要推动名义收益率和政策利率预期上移,实际利率环境仍然偏紧;反之,如果通胀预期上升而实际收益率下降,贵金属所面对的金融条件才会出现实质变化。
从日线图观察,现货白银已经运行至布林中轨下方,并贴近日线布林下轨区域,中轨本身呈下倾状态。MACD方面,快线与慢线均位于零轴下方,快线处于慢线下方,柱体维持负值,反映当前日线趋势与动量仍处于偏弱结构。
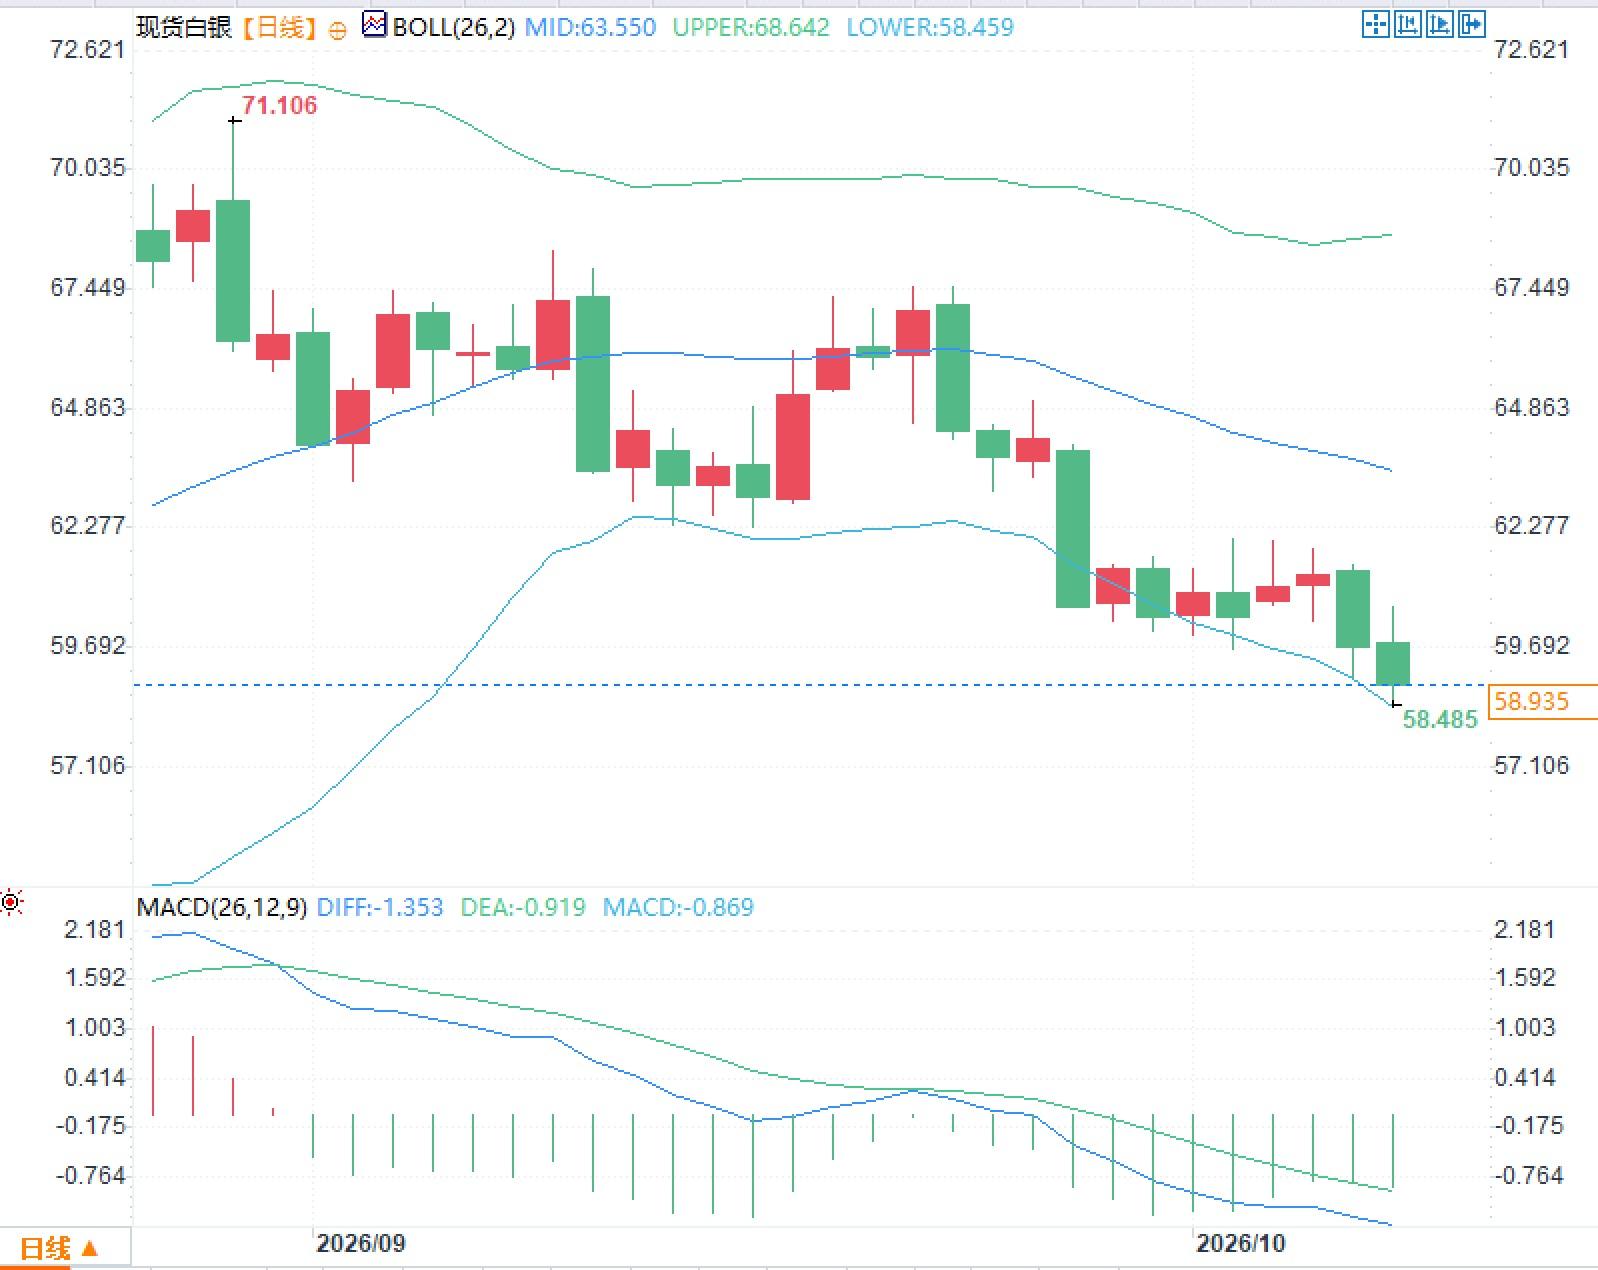
当前更有信息价值的是指标之间的一致性:价格位于中轨下方、趋势中枢下移、MACD处于零轴下方,再叠加美元与美债收益率处于高位,说明技术弱势与宏观金融条件暂时处于同一框架。
地缘风险升温,为何现货白银反而承压
近期报道显示,美国政府据报要求国防部门准备针对伊朗目标的军事方案,相关部门同时被要求为可能重新扩大军事行动做好准备,但目前尚无最终决定。市场真正敏感的并不是单一消息本身,而是冲突是否进一步影响海湾地区能源运输和原油供应。
这解释了一个看似反常的现象:地缘风险通常能够增加贵金属避险需求,但本轮油价上涨首先改变的是全球通胀和利率定价。能源价格上升意味着通胀回落过程可能受到干扰,债券市场随即提高长期利率补偿。当名义收益率甚至实际利率的上升速度超过避险资金流入速度时,白银持有成本增加,避险属性就可能被利率因素覆盖。
白银同时具有金融属性和工业属性,因此其价格机制比单纯的避险资产更复杂。能源冲击若导致企业成本提高、融资条件收紧,市场还会重新评估工业需求环境。这也是当前白银与原油没有形成简单同向关系的重要原因。
油价、收益率与美元形成三层传导
本轮行情的核心链条可以概括为:供应风险推高原油,原油强化通胀风险,通胀风险抬高利率预期,美债收益率上行进一步强化美元,最终提高贵金属的机会成本。10年期美债收益率目前约5.32%,一度达到2002年以来罕见水平;美元指数在102上方,并处在18个月的阶段高位附近。
这条链条对白银尤其重要。若只是风险事件升温而实际收益率回落,贵金属通常能够获得较明确的避险定价;但当前环境恰好相反,油价上涨正在提高市场对通胀粘性的警惕,长端收益率并未下降。因此,白银面对的是避险需求与高利率压力同时存在的状态。
美联储重新成为白银定价的关键约束
美联储9月已经将政策利率上调25个基点至3.75%至4.00%。10月8日,美联储理事沃勒表示,如果经济数据继续大体符合预期,仍预计需要进一步加息,但加息并不需要在连续会议中实施。最新预测中,18名参与者有16名预计年内至少还需要一次加息。利率期货此前反映,到12月会议结束前至少再加息一次的概率约为85%。
这一信息对白银的重要性高于单次经济数据。白银缺乏票息,当短端政策利率、长端收益率以及美元同时处于较高水平时,资金持有贵金属需要承担更明显的机会成本。
因此,后续真正决定白银宏观环境的并非“是否存在避险事件”,而是通胀预期与名义收益率谁变化得更快。如果能源价格上升主要推动名义收益率和政策利率预期上移,实际利率环境仍然偏紧;反之,如果通胀预期上升而实际收益率下降,贵金属所面对的金融条件才会出现实质变化。
技术结构显示弱势动量
从日线图观察,现货白银已经运行至布林中轨下方,并贴近日线布林下轨区域,中轨本身呈下倾状态。MACD方面,快线与慢线均位于零轴下方,快线处于慢线下方,柱体维持负值,反映当前日线趋势与动量仍处于偏弱结构。
当前更有信息价值的是指标之间的一致性:价格位于中轨下方、趋势中枢下移、MACD处于零轴下方,再叠加美元与美债收益率处于高位,说明技术弱势与宏观金融条件暂时处于同一框架。
- 风险提示及免责条款
- 市场有风险,投资需谨慎。本文内容仅提供参考,不构成个人投资建议,也未考虑到某些用户特殊的投资目标,财务状况或其他需要。据此投资,责任自负。