沃什表态后市场定价转向,美元指数走势如何解读?
2026-10-21 19:01:57
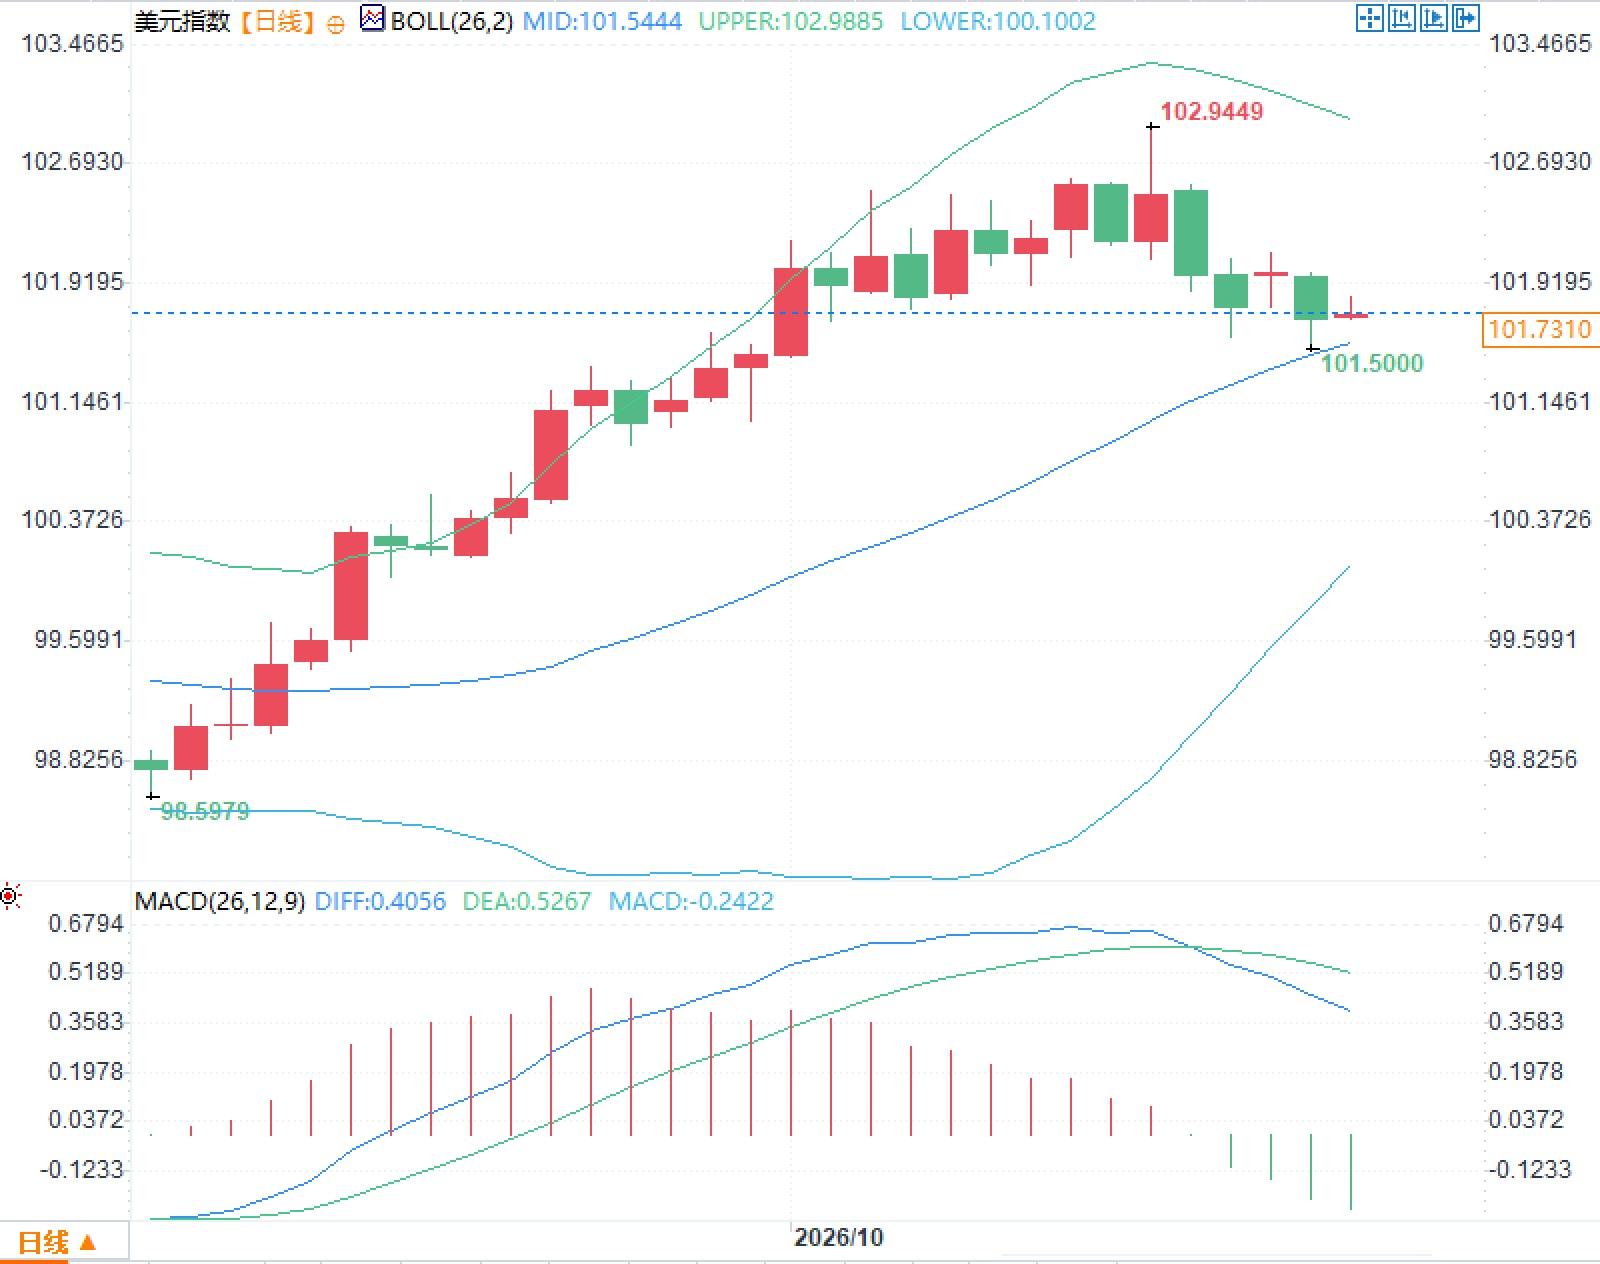
10月21日周三,美元指数当前在101.70附近震荡,较10月14日102.94高点明显回落。此前美国9月消费者物价指数环比上涨0.6%,同比升至3.7%,核心消费者物价指数环比0.3%、同比2.6%,均高于市场预期。生产者物价指数环比1.3%、同比6.3%,为近年高位。联邦基金利率维持在3.75%至4%区间,美联储将于10月27日至28日举行政策会议,市场对当月再次加息的概率已降至约15%至30%区间,而12月加息预期仍占主导。美国10年期国债收益率在5.11%附近,金融条件通过债券市场自行收紧。
美国9月消费者物价指数同比从8月的3.4%升至3.7%,核心从2.4%升至2.6%。能源项同比上涨20.4%,汽油同比34.2%,环比9.1%,贡献了月度涨幅的一半以上。服务价格同比维持在3.2%,住房价格同比3.2%,显示压力并非仅限于能源或关税相关商品。生产者物价指数的强劲读数进一步表明,批发端成本向消费端传导的可能性上升。美联储更关注个人消费支出价格指数,该数据将于10月29日公布,批发价格走势暗示其可能高于先前预期。长期通胀预期的市场指标有所上行,与官方目标2%仍存在明显距离。政策利率目前未能充分限制需求,使通胀回归目标的进程面临考验。主席凯文·沃什近期表示,全球经济在能源冲击下仍表现出韧性,但价格稳定性仍是核心任务,并强调不会预先判断会议结果。
中东冲突推高能源成本,已从运输环节向更广泛领域扩散。批发商利润率此前受到关税与燃料价格挤压,目前正通过提高终端价格加以恢复。美国服务通胀同比3.2%表明,问题并不局限于直接受能源或关税影响的行业。住房与休闲相关价格的韧性,叠加AI相关投资带来的短期需求冲击,使价格压力呈现更广泛特征。9月价格上涨的广度有所下降,为观察通胀持久性提供了一个有利信号。然而,单月数据不宜过度解读,能源与关税冲击在未来数月是否消退,仍需更多证据。美债收益率上行已在一定程度上收紧金融条件,即使政策利率暂不调整,也能对需求形成一定抑制。
10月27日至28日会议前,市场对加息的定价已明显降温。沃什在曼谷会议期间明确表示,不预先判断会议结果,并重申价格稳定性承诺。多数官员近期暗示,需观察更多数据再决定进一步紧缩的时机,这与市场对10月按兵不动、12月再行动的定价基本一致。若后续数据未能改变通胀高于目标的评估,进一步上调政策利率的必要性可能增加。当前美债市场已自行提供部分紧缩,10年期收益率维持在5%以上区间,对需求形成约束。沃什关注价格上涨的广度,作为衡量通胀持久性的指标,9月该指标下降,为决策提供了缓冲空间。
美元指数日线显示,价格在101.70附近运行,布林带中轨位于101.54,上轨102.99,下轨100.10。指数近期自102.94高点回落,目前接近中轨区域。MACD指标中,DIFF线0.41,DEA线0.53,柱状图为负值0.24,显示短期动量有所减弱。价格在中轨附近整理,未形成持续脱离均线的形态。波动率处于常规区间,指标未出现极端偏离。技术结构目前反映的是近期高点后的调整过程,后续走势仍取决于基本面数据与政策信号的进一步确认。
问题一:美国9月通胀数据为何重新引发政策讨论?
答:美国消费者物价指数同比升至3.7%、核心2.6%,生产者物价指数同比6.3%,均显示价格压力未消退,且能源成本已向服务等更广泛领域传导,使当前政策利率的限制性面临重新评估。
问题二:市场为何下调美联储10月加息概率?
答:沃什明确表示不预先判断会议,多数官员倾向于等待更多数据,叠加美债收益率上行已提供部分紧缩,导致市场将加息重心后移至12月。
美国通胀数据重新定义政策路径
美国9月消费者物价指数同比从8月的3.4%升至3.7%,核心从2.4%升至2.6%。能源项同比上涨20.4%,汽油同比34.2%,环比9.1%,贡献了月度涨幅的一半以上。服务价格同比维持在3.2%,住房价格同比3.2%,显示压力并非仅限于能源或关税相关商品。生产者物价指数的强劲读数进一步表明,批发端成本向消费端传导的可能性上升。美联储更关注个人消费支出价格指数,该数据将于10月29日公布,批发价格走势暗示其可能高于先前预期。长期通胀预期的市场指标有所上行,与官方目标2%仍存在明显距离。政策利率目前未能充分限制需求,使通胀回归目标的进程面临考验。主席凯文·沃什近期表示,全球经济在能源冲击下仍表现出韧性,但价格稳定性仍是核心任务,并强调不会预先判断会议结果。
能源价格向更广泛部门传导
中东冲突推高能源成本,已从运输环节向更广泛领域扩散。批发商利润率此前受到关税与燃料价格挤压,目前正通过提高终端价格加以恢复。美国服务通胀同比3.2%表明,问题并不局限于直接受能源或关税影响的行业。住房与休闲相关价格的韧性,叠加AI相关投资带来的短期需求冲击,使价格压力呈现更广泛特征。9月价格上涨的广度有所下降,为观察通胀持久性提供了一个有利信号。然而,单月数据不宜过度解读,能源与关税冲击在未来数月是否消退,仍需更多证据。美债收益率上行已在一定程度上收紧金融条件,即使政策利率暂不调整,也能对需求形成一定抑制。
美联储会议前的预期博弈
10月27日至28日会议前,市场对加息的定价已明显降温。沃什在曼谷会议期间明确表示,不预先判断会议结果,并重申价格稳定性承诺。多数官员近期暗示,需观察更多数据再决定进一步紧缩的时机,这与市场对10月按兵不动、12月再行动的定价基本一致。若后续数据未能改变通胀高于目标的评估,进一步上调政策利率的必要性可能增加。当前美债市场已自行提供部分紧缩,10年期收益率维持在5%以上区间,对需求形成约束。沃什关注价格上涨的广度,作为衡量通胀持久性的指标,9月该指标下降,为决策提供了缓冲空间。
美元指数当前技术结构观察
美元指数日线显示,价格在101.70附近运行,布林带中轨位于101.54,上轨102.99,下轨100.10。指数近期自102.94高点回落,目前接近中轨区域。MACD指标中,DIFF线0.41,DEA线0.53,柱状图为负值0.24,显示短期动量有所减弱。价格在中轨附近整理,未形成持续脱离均线的形态。波动率处于常规区间,指标未出现极端偏离。技术结构目前反映的是近期高点后的调整过程,后续走势仍取决于基本面数据与政策信号的进一步确认。
常见问题解答
问题一:美国9月通胀数据为何重新引发政策讨论?
答:美国消费者物价指数同比升至3.7%、核心2.6%,生产者物价指数同比6.3%,均显示价格压力未消退,且能源成本已向服务等更广泛领域传导,使当前政策利率的限制性面临重新评估。
问题二:市场为何下调美联储10月加息概率?
答:沃什明确表示不预先判断会议,多数官员倾向于等待更多数据,叠加美债收益率上行已提供部分紧缩,导致市场将加息重心后移至12月。
- 风险提示及免责条款
- 市场有风险,投资需谨慎。本文内容仅提供参考,不构成个人投资建议,也未考虑到某些用户特殊的投资目标,财务状况或其他需要。据此投资,责任自负。