三位美联储官员呼吁继续加息,美元指数为何涨不动?
2026-11-02 10:57:27
三位美联储官员上周五(10月30日)主张进一步加息以应对高通胀。这是最新一期货币政策会议决定按兵不动后,美联储官员首次公开阐述政策立场。
达拉斯联储主席洛根称,当前的价格压力水平以及通胀持续高于2%目标的时间均“不可接受”,并表示美联储仍需继续努力。
洛根在为戴维森学院一场活动准备的演讲稿中表示“鉴于当前的经济前景,我仍然认为,联邦公开市场委员会至少还需要再加息两次,每次25个基点。”
她表示,在完成这些加息后,“我认为可以暂停行动,审视经济和金融形势,再判断是否需要采取进一步行动。”
洛根今年是有投票权的FOMC委员,她在本周会议上与其他决策者一致支持将利率目标区间维持在3.75%-4.00%不变。
她解释称,维持利率不变是考虑到市场波动加剧,同时也希望让公众有时间适应借贷成本上升后的环境。
洛根的表述在三位官员中最为具体。
她给出了“至少两次、每次25个基点”的量化路径,并明确了暂停的条件——完成这些加息后审视经济与金融形势。
这一表述既是对当前政策立场的批评,也为后续行动提供了可操作的框架。
她对本周维持利率不变的解释——市场波动加剧、需让公众适应更高借贷成本——说明此次按兵不动是节奏考量而非方向转变。
圣路易斯联储主席穆萨莱姆在另一场讲话中也主张加息,他今年没有投票权。
穆萨莱姆在为影子公开市场委员会一场活动准备的演讲稿中表示:“货币政策有必要进一步收紧,而且要尽快行动。”
他还表示,“较早进行渐进式调整,通常比日后采取幅度更大且突然的行动造成的冲击小。”
他表示,相对于2%的目标,通胀仍然过高;如果美联储不采取行动,通胀不太可能回落。
他指出,当前的货币政策立场还不足以推动通胀下降。穆萨莱姆表示:“我认为货币政策和金融环境仍然宽松,但金融环境最近有所收紧。”
其核心逻辑是:政策仍偏宽松、通胀回落缺乏自发动力,因此宜早不宜迟,渐进调整优于日后被迫大幅行动。
里奇蒙联储主席巴尔金在电台采访中表示:“通胀居高不下,需求稳健,失业率相对较低。因此,利率下一步的方向相当明确。”
巴尔金说:“不过,关键在于加息步伐……我们已经释放出渐进加息的信号。在并未明显落后于形势的情况下,渐进加息是合理的,因为我们需要时间观察并了解形势发展。”
与洛根和穆萨莱姆相比,巴尔金的表态更侧重于节奏而非幅度,但其对方向的判断同样明确。
美联储对FOMC会议前限制官员公开发言的所谓"静默期"已经结束。
两名美联储官员在此次会议上投下反对票,但与近来的通常做法不同,克利夫兰联储主席哈玛克和美联储理事库克周五均未正式说明投票支持加息的理由。
美联储9月加息,以推动持续高企的通胀回落至2%的目标水平。官员们普遍暗示加息尚未结束,交易员和投资者正将12月会议视为下一次可能采取行动的时点。
FOMC会议结束后,美联储主席沃什在新闻发布会上被问及,如果美联储认为通胀过高,为何没有在本周会议上加息。
沃什表示:“我们在短时间内为降低通胀取得的进展令我感到鼓舞。”
沃什说:“但如果你问题的核心是,我们尚未兑现目标,也尚未实现物价稳定,那么你说得没错。不过,我们正在为此努力。”
沃什一直不愿就利率前景提供指引,没有透露美联储可能在12月8-9日政策会议上采取何种行动。期货市场对12月加息的预期有所降温,但市场参与者仍认为,美联储上调短期借贷成本的可能性高于维持利率不变。
值得注意的是,美国股市上周五大幅下挫,人工智能领域的相关动态打击投资者情绪,纳斯达克指数跌至三个月最低。如果市场担忧的人工智能相关活动放缓成为现实,美联储面临的加息压力可能减轻——官员们一段时间以来一直指出,科技投资过热推动通胀上升,该领域活动放缓可能有助于缓解价格压力,降低进一步加息的必要性。
洛根给出“至少两次、每次25个基点”的量化路径,穆萨莱姆主张“尽快行动”,巴尔金称方向“相当明确”——三人的共识是通胀仍高、政策尚未到位,这为12月加息预期提供了新的支撑。
CME FedWatch显示12月加息概率约75%,虽较前期高点有所回落,但仍处于偏高水平,这意味着美元资产的利差优势短期内难以逆转,构成美元指数的底部支撑。
但这一支撑尚不足以推动指数突破上行,周一(11月2日)亚洲时段,美元指数维持震荡,当前交投于101.98附近,日内几乎持平。
原因有三:其一,官员表态属于预期管理而非政策落地,12月8至9日会议前仍有非农就业与ISM数据待公布,市场需要数据验证而非仅凭讲话定价;其二,期货市场对12月加息的预期在官员讲话后反而有所降温,说明市场对政策路径的确定性仍存保留;其三,避险需求的退潮——美伊外交接触持续推进——正在削弱美元的另一重支撑。
两股力量对冲之下,美元指数更可能维持在101.50至102.20区间震荡,官员表态提供的是下沿支撑而非上行动能。真正的方向性突破,需要12月会议前的数据流给出更明确的信号,或地缘局势出现新的变量。
三位美联储官员上周五集体呼吁继续加息,是本周会议按兵不动后的首次公开定调。洛根给出"至少两次、每次25个基点"的量化路径,穆萨莱姆主张尽快行动、认为政策仍偏宽松,巴尔金强调方向明确、关键在渐进步伐。三人的共识是通胀仍然过高、政策尚未到位,分歧仅在节奏与幅度。期货市场对12月加息的预期有所降温但仍偏向加息,12月8-9日会议成为下一观察窗口。人工智能投资若放缓,可能通过缓解价格压力间接削弱加息的必要性,构成政策路径上的一个反向变量。
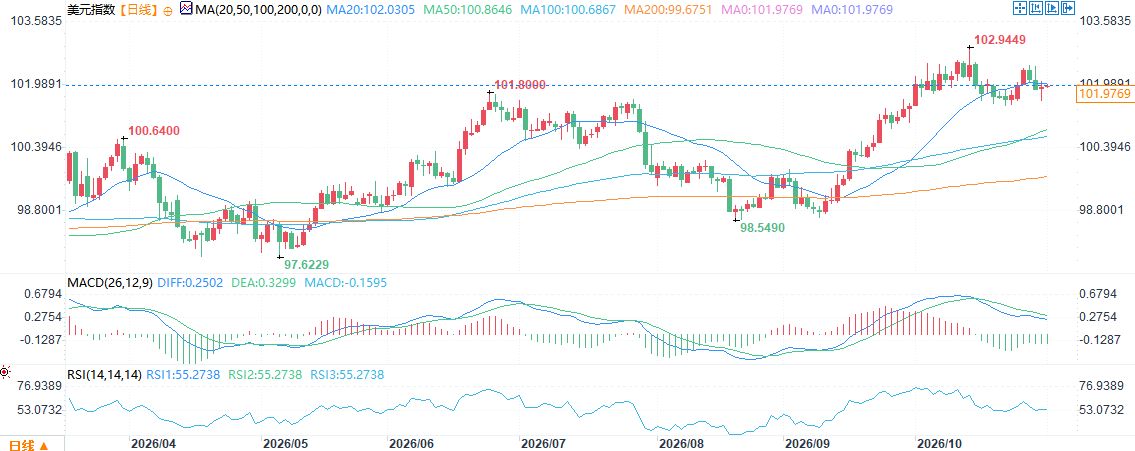
(美元指数日线图,)
北京时间10:56,美元指数报101.98。
达拉斯联储主席洛根称,当前的价格压力水平以及通胀持续高于2%目标的时间均“不可接受”,并表示美联储仍需继续努力。
洛根在为戴维森学院一场活动准备的演讲稿中表示“鉴于当前的经济前景,我仍然认为,联邦公开市场委员会至少还需要再加息两次,每次25个基点。”
她表示,在完成这些加息后,“我认为可以暂停行动,审视经济和金融形势,再判断是否需要采取进一步行动。”
洛根今年是有投票权的FOMC委员,她在本周会议上与其他决策者一致支持将利率目标区间维持在3.75%-4.00%不变。
她解释称,维持利率不变是考虑到市场波动加剧,同时也希望让公众有时间适应借贷成本上升后的环境。
洛根:至少两次、每次25个基点,之后可暂停审视
洛根的表述在三位官员中最为具体。
她给出了“至少两次、每次25个基点”的量化路径,并明确了暂停的条件——完成这些加息后审视经济与金融形势。
这一表述既是对当前政策立场的批评,也为后续行动提供了可操作的框架。
她对本周维持利率不变的解释——市场波动加剧、需让公众适应更高借贷成本——说明此次按兵不动是节奏考量而非方向转变。
穆萨莱姆:货币政策仍宽松,宜早不宜迟
圣路易斯联储主席穆萨莱姆在另一场讲话中也主张加息,他今年没有投票权。
穆萨莱姆在为影子公开市场委员会一场活动准备的演讲稿中表示:“货币政策有必要进一步收紧,而且要尽快行动。”
他还表示,“较早进行渐进式调整,通常比日后采取幅度更大且突然的行动造成的冲击小。”
他表示,相对于2%的目标,通胀仍然过高;如果美联储不采取行动,通胀不太可能回落。
他指出,当前的货币政策立场还不足以推动通胀下降。穆萨莱姆表示:“我认为货币政策和金融环境仍然宽松,但金融环境最近有所收紧。”
其核心逻辑是:政策仍偏宽松、通胀回落缺乏自发动力,因此宜早不宜迟,渐进调整优于日后被迫大幅行动。
巴尔金:方向明确,关键在步伐
里奇蒙联储主席巴尔金在电台采访中表示:“通胀居高不下,需求稳健,失业率相对较低。因此,利率下一步的方向相当明确。”
巴尔金说:“不过,关键在于加息步伐……我们已经释放出渐进加息的信号。在并未明显落后于形势的情况下,渐进加息是合理的,因为我们需要时间观察并了解形势发展。”
与洛根和穆萨莱姆相比,巴尔金的表态更侧重于节奏而非幅度,但其对方向的判断同样明确。
背景与市场:静默期结束,12月成下一观察窗口
美联储对FOMC会议前限制官员公开发言的所谓"静默期"已经结束。
两名美联储官员在此次会议上投下反对票,但与近来的通常做法不同,克利夫兰联储主席哈玛克和美联储理事库克周五均未正式说明投票支持加息的理由。
美联储9月加息,以推动持续高企的通胀回落至2%的目标水平。官员们普遍暗示加息尚未结束,交易员和投资者正将12月会议视为下一次可能采取行动的时点。
FOMC会议结束后,美联储主席沃什在新闻发布会上被问及,如果美联储认为通胀过高,为何没有在本周会议上加息。
沃什表示:“我们在短时间内为降低通胀取得的进展令我感到鼓舞。”
沃什说:“但如果你问题的核心是,我们尚未兑现目标,也尚未实现物价稳定,那么你说得没错。不过,我们正在为此努力。”
沃什一直不愿就利率前景提供指引,没有透露美联储可能在12月8-9日政策会议上采取何种行动。期货市场对12月加息的预期有所降温,但市场参与者仍认为,美联储上调短期借贷成本的可能性高于维持利率不变。
值得注意的是,美国股市上周五大幅下挫,人工智能领域的相关动态打击投资者情绪,纳斯达克指数跌至三个月最低。如果市场担忧的人工智能相关活动放缓成为现实,美联储面临的加息压力可能减轻——官员们一段时间以来一直指出,科技投资过热推动通胀上升,该领域活动放缓可能有助于缓解价格压力,降低进一步加息的必要性。
官员表态提供底部支撑,但不足以驱动突破
洛根给出“至少两次、每次25个基点”的量化路径,穆萨莱姆主张“尽快行动”,巴尔金称方向“相当明确”——三人的共识是通胀仍高、政策尚未到位,这为12月加息预期提供了新的支撑。
CME FedWatch显示12月加息概率约75%,虽较前期高点有所回落,但仍处于偏高水平,这意味着美元资产的利差优势短期内难以逆转,构成美元指数的底部支撑。
但这一支撑尚不足以推动指数突破上行,周一(11月2日)亚洲时段,美元指数维持震荡,当前交投于101.98附近,日内几乎持平。
原因有三:其一,官员表态属于预期管理而非政策落地,12月8至9日会议前仍有非农就业与ISM数据待公布,市场需要数据验证而非仅凭讲话定价;其二,期货市场对12月加息的预期在官员讲话后反而有所降温,说明市场对政策路径的确定性仍存保留;其三,避险需求的退潮——美伊外交接触持续推进——正在削弱美元的另一重支撑。
两股力量对冲之下,美元指数更可能维持在101.50至102.20区间震荡,官员表态提供的是下沿支撑而非上行动能。真正的方向性突破,需要12月会议前的数据流给出更明确的信号,或地缘局势出现新的变量。
结论
三位美联储官员上周五集体呼吁继续加息,是本周会议按兵不动后的首次公开定调。洛根给出"至少两次、每次25个基点"的量化路径,穆萨莱姆主张尽快行动、认为政策仍偏宽松,巴尔金强调方向明确、关键在渐进步伐。三人的共识是通胀仍然过高、政策尚未到位,分歧仅在节奏与幅度。期货市场对12月加息的预期有所降温但仍偏向加息,12月8-9日会议成为下一观察窗口。人工智能投资若放缓,可能通过缓解价格压力间接削弱加息的必要性,构成政策路径上的一个反向变量。
(美元指数日线图,)
北京时间10:56,美元指数报101.98。
- 风险提示及免责条款
- 市场有风险,投资需谨慎。本文内容仅提供参考,不构成个人投资建议,也未考虑到某些用户特殊的投资目标,财务状况或其他需要。据此投资,责任自负。