英国通胀到2030年才回目标,英央行真的只需再加息一次?
2026-11-11 08:23:28
周三(11月11日)亚洲时段,英镑兑美元震荡微涨,当前交投于1.3345附近,日内几乎持平。
英国国家经济社会研究院(NIESR)周二预测,随着伊朗冲突的能源冲击传导至工资,英国通胀将在未来四年高于英国央行2%的目标。这家智库同时上调了增长预测。
该机构目前预计通胀将在2027年2月见顶于4.4%,高于其7月预测的3.8%峰值。它预计通胀将在2027、2028与2029年全年高于目标,直至2030年末才回到2%——较此前预期推迟一年。工资的二轮效应是推迟的主要原因。
政策前景是NIESR与市场分道扬镳之处。投资者目前定价到明年年底还有两到三次25个基点的加息,但该智库预计英国央行仅会再加息一次、在2月。
NIESR还表示,利率需要升至约5%才能在中期内使通胀回到目标——这暗示它认为单次加息不足以按时实现目标。英国央行上周将银行利率从3.75%上调至4%,为三年多来首次加息。
若NIESR的判断正确,市场对两到三次加息的定价将被削减,英镑的利差支撑随之减弱;但该机构同时称利率需升至约5%,又指向另一种可能——若通胀如其所料般顽固,英国央行最终可能被迫加得更多,而非更少。
财政方面,NIESR表示财政大臣10月的预算案对加强公共财政作用甚微。
该机构称,关于税收与支出的艰难决定在很大程度上被推迟,削减借款的计划缺乏可信度。
该机构主任表示,今年经济表现好于预期,但现在面临能源价格上涨与全球借贷成本上升的双重压力;货币与财政两侧的政策回应都是国内选择,而这两条战线上的决定都在被推迟。
财政可信度的风险叠加在通胀风险之上,若借款计划继续滑落,较长期英国国债可能承压——这也是该机构对财政与货币双双“推迟决定”的核心批评。
增长比预期更具韧性。NIESR将2026年预测从1.1%上调至1.6%,理由是政府支出与企业投资更强,部分受AI驱动。
该机构预计增长将在2027年放缓至1.1%、2028年0.9%。失业率预计从2026年的4.8%升至2031年峰值5.1%,工资增长在未来三年平均3.9%。
这一组数据的含义是:短期增长的上修与中期放缓的预期并存,而3.9%的工资增长——高于与2%通胀相容的水平——正是二轮效应担忧的数据基础。
NIESR单次加息的预测与市场定价之间的差距,将在英国央行接下来的会议上受到检验,能源价格与工资结算将是关键观察数据。
有报道同时指出,美联储Goolsbee称CPI“近乎令人不安”、并列出三大通胀担忧——这一跨大西洋的呼应说明,能源冲击向核心通胀的传导并非英国独有的问题。
对英国资产而言,NIESR的预测指向一个“通胀更久、加息更少但可能更晚”的组合:若能源价格再度上涨,二轮效应的风险将上升,英国国债收益率与英镑将对能源驱动的数据意外保持敏感。
NIESR的预测与英镑兑美元走势之间,存在一条需要通过利差预期传导的链条。
对英镑最直接的含义是政策路径的分歧:市场定价到2027年底还有两到三次加息,而NIESR仅预计一次——若该机构的判断被后续数据验证,市场将削减加息定价,英镑的利差支撑随之减弱,这是英镑的下行风险。
但同一份预测中“利率需升至约5%才能达标”的表述,又指向相反方向:若通胀如其所料般顽固,英国央行最终可能被迫加得更多而非更少,利差预期反而可能上修。
财政维度构成第二重拉扯。NIESR批评10月预算案对公共财政改善有限、借款计划缺乏可信度,若市场对此定价,较长期英国国债收益率将承压,而收益率上行对英镑的影响是双向的——它既可能吸引资本流入,也可能被解读为财政风险溢价上升。前者支撑英镑,后者压制英镑,取决于市场当时更关注哪一面。
两重拉扯叠加,意味着英镑兑美元短期更可能维持区间波动,而非单边走势。真正的方向性突破,需要能源价格与工资结算数据给出更清晰的信号——若工资增长如NIESR所料维持在3.9%附近,英国央行的加息路径可能向“更少但更晚”倾斜,英镑的利差优势难以扩大;若工资意外放缓,市场的两到三次加息定价将被保留,英镑反而可能获得支撑。
NIESR预测英国通胀将在2027年2月见顶4.4%、并在2027至2029年全年高于2%目标、直至2030年末才回落,较此前预测推迟一年,主因是伊朗冲突的能源冲击向工资的二轮传导。政策上,该机构预计英国央行仅再加息一次、在2月,而市场定价两到三次;但它同时称利率需升至约5%才能达标,暗示单次加息不足——这一“加息更少但终点更高”的组合,使市场定价与智库预测之间的差距成为英国资产的关键张力。财政上,该机构批评10月预算案对公共财政改善有限、借款计划缺乏可信度,若借款继续滑落,较长期国债可能承压。增长预测上调至2026年1.6%,但2027年放缓至1.1%、2028年0.9%;失业率2031年见顶5.1%,工资增长三年均值3.9%——高于与2%通胀相容的水平,正是二轮效应担忧的数据基础。能源价格与工资结算,将是检验这一预测的关键变量。
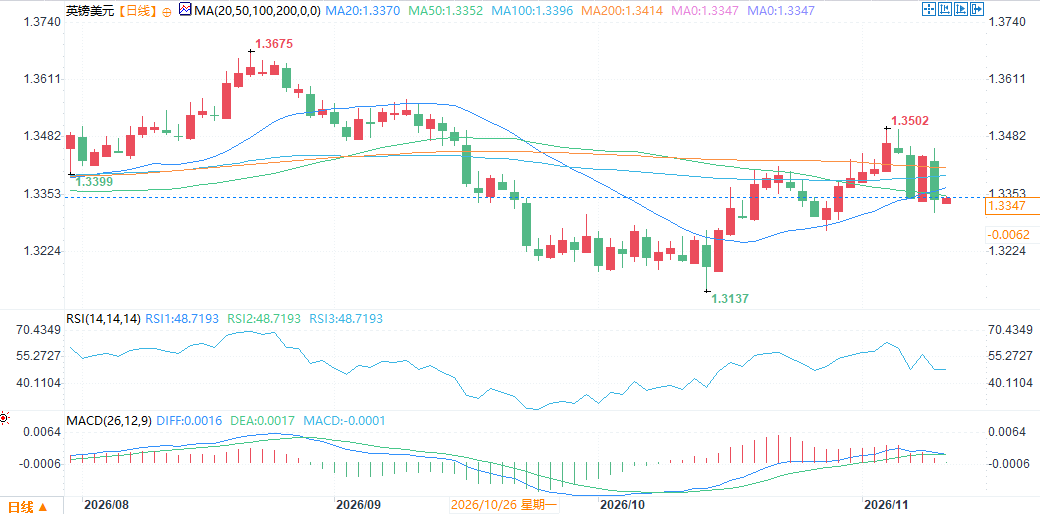
(英镑兑美元日线图,)
北京时间8:20,英镑兑美元报1.3346/47。
英国国家经济社会研究院(NIESR)周二预测,随着伊朗冲突的能源冲击传导至工资,英国通胀将在未来四年高于英国央行2%的目标。这家智库同时上调了增长预测。
该机构目前预计通胀将在2027年2月见顶于4.4%,高于其7月预测的3.8%峰值。它预计通胀将在2027、2028与2029年全年高于目标,直至2030年末才回到2%——较此前预期推迟一年。工资的二轮效应是推迟的主要原因。
政策分歧:NIESR预计仅再加息一次,市场定价两到三次
政策前景是NIESR与市场分道扬镳之处。投资者目前定价到明年年底还有两到三次25个基点的加息,但该智库预计英国央行仅会再加息一次、在2月。
NIESR还表示,利率需要升至约5%才能在中期内使通胀回到目标——这暗示它认为单次加息不足以按时实现目标。英国央行上周将银行利率从3.75%上调至4%,为三年多来首次加息。
若NIESR的判断正确,市场对两到三次加息的定价将被削减,英镑的利差支撑随之减弱;但该机构同时称利率需升至约5%,又指向另一种可能——若通胀如其所料般顽固,英国央行最终可能被迫加得更多,而非更少。
财政批评:10月预算案对公共财政改善有限,借款计划缺乏可信度
财政方面,NIESR表示财政大臣10月的预算案对加强公共财政作用甚微。
该机构称,关于税收与支出的艰难决定在很大程度上被推迟,削减借款的计划缺乏可信度。
该机构主任表示,今年经济表现好于预期,但现在面临能源价格上涨与全球借贷成本上升的双重压力;货币与财政两侧的政策回应都是国内选择,而这两条战线上的决定都在被推迟。
财政可信度的风险叠加在通胀风险之上,若借款计划继续滑落,较长期英国国债可能承压——这也是该机构对财政与货币双双“推迟决定”的核心批评。
增长与就业:2026年预测上调至1.6%,失业率2031年见顶5.1%
增长比预期更具韧性。NIESR将2026年预测从1.1%上调至1.6%,理由是政府支出与企业投资更强,部分受AI驱动。
该机构预计增长将在2027年放缓至1.1%、2028年0.9%。失业率预计从2026年的4.8%升至2031年峰值5.1%,工资增长在未来三年平均3.9%。
这一组数据的含义是:短期增长的上修与中期放缓的预期并存,而3.9%的工资增长——高于与2%通胀相容的水平——正是二轮效应担忧的数据基础。
市场含义:能源价格与工资结算是关键检验
NIESR单次加息的预测与市场定价之间的差距,将在英国央行接下来的会议上受到检验,能源价格与工资结算将是关键观察数据。
有报道同时指出,美联储Goolsbee称CPI“近乎令人不安”、并列出三大通胀担忧——这一跨大西洋的呼应说明,能源冲击向核心通胀的传导并非英国独有的问题。
对英国资产而言,NIESR的预测指向一个“通胀更久、加息更少但可能更晚”的组合:若能源价格再度上涨,二轮效应的风险将上升,英国国债收益率与英镑将对能源驱动的数据意外保持敏感。
英镑为何缺乏单边动能
NIESR的预测与英镑兑美元走势之间,存在一条需要通过利差预期传导的链条。
对英镑最直接的含义是政策路径的分歧:市场定价到2027年底还有两到三次加息,而NIESR仅预计一次——若该机构的判断被后续数据验证,市场将削减加息定价,英镑的利差支撑随之减弱,这是英镑的下行风险。
但同一份预测中“利率需升至约5%才能达标”的表述,又指向相反方向:若通胀如其所料般顽固,英国央行最终可能被迫加得更多而非更少,利差预期反而可能上修。
财政维度构成第二重拉扯。NIESR批评10月预算案对公共财政改善有限、借款计划缺乏可信度,若市场对此定价,较长期英国国债收益率将承压,而收益率上行对英镑的影响是双向的——它既可能吸引资本流入,也可能被解读为财政风险溢价上升。前者支撑英镑,后者压制英镑,取决于市场当时更关注哪一面。
两重拉扯叠加,意味着英镑兑美元短期更可能维持区间波动,而非单边走势。真正的方向性突破,需要能源价格与工资结算数据给出更清晰的信号——若工资增长如NIESR所料维持在3.9%附近,英国央行的加息路径可能向“更少但更晚”倾斜,英镑的利差优势难以扩大;若工资意外放缓,市场的两到三次加息定价将被保留,英镑反而可能获得支撑。
结论
NIESR预测英国通胀将在2027年2月见顶4.4%、并在2027至2029年全年高于2%目标、直至2030年末才回落,较此前预测推迟一年,主因是伊朗冲突的能源冲击向工资的二轮传导。政策上,该机构预计英国央行仅再加息一次、在2月,而市场定价两到三次;但它同时称利率需升至约5%才能达标,暗示单次加息不足——这一“加息更少但终点更高”的组合,使市场定价与智库预测之间的差距成为英国资产的关键张力。财政上,该机构批评10月预算案对公共财政改善有限、借款计划缺乏可信度,若借款继续滑落,较长期国债可能承压。增长预测上调至2026年1.6%,但2027年放缓至1.1%、2028年0.9%;失业率2031年见顶5.1%,工资增长三年均值3.9%——高于与2%通胀相容的水平,正是二轮效应担忧的数据基础。能源价格与工资结算,将是检验这一预测的关键变量。
(英镑兑美元日线图,)
北京时间8:20,英镑兑美元报1.3346/47。
- 风险提示及免责条款
- 市场有风险,投资需谨慎。本文内容仅提供参考,不构成个人投资建议,也未考虑到某些用户特殊的投资目标,财务状况或其他需要。据此投资,责任自负。