地缘溢价退潮!美联储独立性抬升转鹰,但金价仍有机会
2026-11-11 18:08:55
周三(11月11日)亚欧时段,金价展开偏弱反弹,目前交投于4050附近。
美国大选结果出来之前,市场交易黄金的核心矛盾是美伊冲突持续发酵、油价上行带来的滞胀担忧,资金一边博弈地缘避险买盘,一边忌惮能源涨价倒逼美联储持续收紧,油价上涨对金价形成双向拉扯。
但当白宫失去两院,美国总统的权利受到限制之后,美联储可能会出现更符合数据的鹰派转向。
随着白宫失去两党支持,美伊冲突的升级天花板已经显现,地缘溢价的边际增量消失,金价的主导变量,重新交还给美联储货币政策。
白宫政治力量受限,客观上放大了美联储的政策独立性。
过去白宫存在较强的干预货币政策、施压降息的动机;
如今总统政策推动空间收缩,美联储可以更纯粹地锚定自身双重使命,不必过多考虑短期政治诉求。
叠加最新一组数据组合:非农就业、失业率表现好于预期,劳动力市场没有走弱信号,但是核心通胀再度超预期反弹,这给美联储转向鹰派创造了充足的政策土壤。
哪怕本轮通胀源头很大一部分来自能源供给冲击,美联储也具备充分理由优先遏制通胀扩散。
市场当前已经将12月加息概率完全定价至100%,但分歧集中在加息幅度。
基准情景仍是25个基点,一次性落地50bp属于尾部风险,概率很小。
但沃勒近期的讲话给出了明确的预警信号:如果后续继续走出“就业韧性不减、通胀持续走高”的数据,美联储不排除加码紧缩,即50bp的说法增加了后续持续加息的可能性。
这里的核心逻辑非常清晰:美联储的首要职责是稳定物价,就业没有恶化的前提下,它没有理由容忍通胀持续高于目标。
供给冲击本身无法通过加息改善,但能源涨价向服务业、薪资传导形成内生通胀,是美联储必须阻断的风险,不会因为通胀来自油价就选择放任。
我们也需要看到宏观环境的约束,美联储不会开启无节制的持续紧缩。
穆迪最新宏观展望指出,全球经济增速将在2027年企稳,油价预计在明年年中之后逐步回落,各大央行大概率选择有限加息,而不是开启一轮持续紧缩周期。
同时AI资本开支虽然依旧维持高位,但增速将明显放缓,对GDP的支撑力度减弱,也会限制美联储长时间激进收紧的空间。
这意味着,本轮紧缩更偏向一次预防性加息,而非沃尔克式暴力抗通胀周期。
毕竟在全球经济走弱的情况下,美联储再鹰派加息,这时候正常的老板都不会去扩张自己的产线,除了AI外就业的需求会受到较大影响,也不利于美股
盘面层面,金价在周三出现技术性修复,现货黄金一度反弹至4060美元上方,属于前一日大跌近3%后的抄底买盘与止盈兑现推动,并不代表多头趋势重启。
星展集团观点指出,金价短线大概率维持区间震荡,持续上涨的条件尚不具备,美联储收紧预期是明确上行约束;
道明证券则提示,美债收益率、美元走强,叠加流动性风险,金价存在下探3900美元附近支撑的可能。
中长期维度,央行持续购金依然是金价底部重要支撑,中国连续两年增持黄金储备,10月再度买入26吨,捷克、乌兹别克斯坦、波兰多国央行同步加码,三季度全球央行购金规模同比大增42%。
不过世界黄金协会也提到,央行采购对价格敏感度较高,官方买盘能够给金价提供底部韧性,但是单凭这一股力量,难以改变黄金本身的运行逻辑。
综合来看,当前金价进入逻辑切换窗口:地缘增量的影响力减弱,利率预期成为定价主线。
短期在美联储鹰派预期压制下,反弹空间受限,震荡偏弱格局难改;后续重点跟踪核心通胀、非农就业数据,一旦通胀继续顽固,美联储加码紧缩的预期升温,金价将迎来更强冲击;只有通胀确认回落、或者就业市场萎缩,市场重新定价降息周期,黄金才会打开持续上行空间。
技术面:金价如果今天收盘没有明显反弹,则代表反弹很弱,处于近期金价突破的颈线附近,3990是关键观察点,如果4000附近被轻易跌穿则本次反弹空间将非常有限。
如果收盘国际金价明显反弹甚至反弹超过4080也就是CPI公布的点位,则市场也认为美联储转鹰是纸老虎。
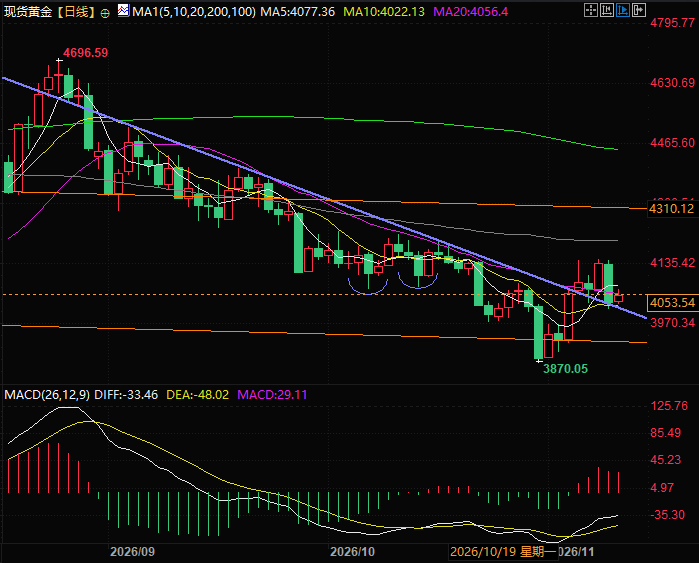
(现货黄金日线图,来源:易汇通)
北京时间18:07,现货黄金现报4055美元/盎司。
美国大选结果出来之前,市场交易黄金的核心矛盾是美伊冲突持续发酵、油价上行带来的滞胀担忧,资金一边博弈地缘避险买盘,一边忌惮能源涨价倒逼美联储持续收紧,油价上涨对金价形成双向拉扯。
但当白宫失去两院,美国总统的权利受到限制之后,美联储可能会出现更符合数据的鹰派转向。
金价主线切换:地缘红利退潮,美联储政策重回舞台中心
随着白宫失去两党支持,美伊冲突的升级天花板已经显现,地缘溢价的边际增量消失,金价的主导变量,重新交还给美联储货币政策。
白宫政治力量受限,客观上放大了美联储的政策独立性。
过去白宫存在较强的干预货币政策、施压降息的动机;
如今总统政策推动空间收缩,美联储可以更纯粹地锚定自身双重使命,不必过多考虑短期政治诉求。
叠加最新一组数据组合:非农就业、失业率表现好于预期,劳动力市场没有走弱信号,但是核心通胀再度超预期反弹,这给美联储转向鹰派创造了充足的政策土壤。
哪怕本轮通胀源头很大一部分来自能源供给冲击,美联储也具备充分理由优先遏制通胀扩散。
加息预期分歧:基准25bp落地,警惕数据驱动的加码风险
市场当前已经将12月加息概率完全定价至100%,但分歧集中在加息幅度。
基准情景仍是25个基点,一次性落地50bp属于尾部风险,概率很小。
但沃勒近期的讲话给出了明确的预警信号:如果后续继续走出“就业韧性不减、通胀持续走高”的数据,美联储不排除加码紧缩,即50bp的说法增加了后续持续加息的可能性。
这里的核心逻辑非常清晰:美联储的首要职责是稳定物价,就业没有恶化的前提下,它没有理由容忍通胀持续高于目标。
供给冲击本身无法通过加息改善,但能源涨价向服务业、薪资传导形成内生通胀,是美联储必须阻断的风险,不会因为通胀来自油价就选择放任。
宏观约束:难开启持续紧缩周期,AI支撑力度逐步减弱
我们也需要看到宏观环境的约束,美联储不会开启无节制的持续紧缩。
穆迪最新宏观展望指出,全球经济增速将在2027年企稳,油价预计在明年年中之后逐步回落,各大央行大概率选择有限加息,而不是开启一轮持续紧缩周期。
同时AI资本开支虽然依旧维持高位,但增速将明显放缓,对GDP的支撑力度减弱,也会限制美联储长时间激进收紧的空间。
这意味着,本轮紧缩更偏向一次预防性加息,而非沃尔克式暴力抗通胀周期。
毕竟在全球经济走弱的情况下,美联储再鹰派加息,这时候正常的老板都不会去扩张自己的产线,除了AI外就业的需求会受到较大影响,也不利于美股
盘面信号:反弹较弱,机构提示下方风险
盘面层面,金价在周三出现技术性修复,现货黄金一度反弹至4060美元上方,属于前一日大跌近3%后的抄底买盘与止盈兑现推动,并不代表多头趋势重启。
星展集团观点指出,金价短线大概率维持区间震荡,持续上涨的条件尚不具备,美联储收紧预期是明确上行约束;
道明证券则提示,美债收益率、美元走强,叠加流动性风险,金价存在下探3900美元附近支撑的可能。
底部支撑:央行购金托底韧性,但难以驱动持续大涨
中长期维度,央行持续购金依然是金价底部重要支撑,中国连续两年增持黄金储备,10月再度买入26吨,捷克、乌兹别克斯坦、波兰多国央行同步加码,三季度全球央行购金规模同比大增42%。
不过世界黄金协会也提到,央行采购对价格敏感度较高,官方买盘能够给金价提供底部韧性,但是单凭这一股力量,难以改变黄金本身的运行逻辑。
总结与技术分析
综合来看,当前金价进入逻辑切换窗口:地缘增量的影响力减弱,利率预期成为定价主线。
短期在美联储鹰派预期压制下,反弹空间受限,震荡偏弱格局难改;后续重点跟踪核心通胀、非农就业数据,一旦通胀继续顽固,美联储加码紧缩的预期升温,金价将迎来更强冲击;只有通胀确认回落、或者就业市场萎缩,市场重新定价降息周期,黄金才会打开持续上行空间。
技术面:金价如果今天收盘没有明显反弹,则代表反弹很弱,处于近期金价突破的颈线附近,3990是关键观察点,如果4000附近被轻易跌穿则本次反弹空间将非常有限。
如果收盘国际金价明显反弹甚至反弹超过4080也就是CPI公布的点位,则市场也认为美联储转鹰是纸老虎。
(现货黄金日线图,来源:易汇通)
北京时间18:07,现货黄金现报4055美元/盎司。
- 风险提示及免责条款
- 市场有风险,投资需谨慎。本文内容仅提供参考,不构成个人投资建议,也未考虑到某些用户特殊的投资目标,财务状况或其他需要。据此投资,责任自负。