美元兑日元逼近160:日本警告汇率波动过快,干预风险重回台面
2026-11-12 08:51:31
周四(11月12日)亚洲时段,美元兑日元震荡微跌,当前交投于159.55附近。日本周四加大了对日元的口头防御。财务省负责国际事务的副大臣神村表示,过去几天的汇率波动过快。
此番表态之际,美元兑日元回升逼近160——今年已两次在该水平附近引发日本当局的实际干预。
负责日本汇率政策的神村发表讲话。其对波动“速度”的关注,是东京警告序列的标准第一步。
官员通常从描述波动“过快”或“过度”开始,继而升级至“以强烈的紧迫感关注”,最终承诺“果断行动”。在2026年,这类措辞曾两次出现在实际干预之前。
这一记录赋予了警告分量。日本在4月底至5月初的黄金周假期前后实施了有史以来最大规模的日元买入干预,当时美元升破160;7月底,美元兑日元再次高于该水平,东京再度出手;8月初,日美确认该操作系联合进行,为1998年亚洲金融危机以来首次协调的日元买入。
160不仅是心理关口,更是有实际干预记录的政策红线——警告的每一步升级,都对应着历史上更接近行动的信号。
日元最新的下滑由利差驱动。本周强于预期的美国通胀报告强化了美联储12月加息的预期,并推动10年期美债收益率接近5%。
这压过了日本国内的强劲数据——日本10月生产者价格同比涨7.1%、高于预期,且日本央行被广泛预期将在12月上调1.25%的政策利率。
这一组合的含义是:日本端的数据与加息预期本应支撑日元,但美国端的收益率与加息预期更为强势——利差的扩大压过了国内基本面的改善,这正是美元兑日元逼近160的原因。
对交易者而言,近期的关键问题是官员是否升级措辞。若美元兑日元决定性地突破160、且措辞转向“果断行动”,另一次干预的风险将急剧上升。
在此之前,口头警告往往放缓而非逆转走势,尤其是在美国收益率持续上升之际。
日本2026年的记录意味着,160附近如今承载着真实的双向风险,这应使交易者更不愿意追逐新高,即便趋势仍向上。
干预风险在160附近限制了美元兑日元的上行空间、使多头仓位更具双向性;但更大的驱动仍是美日利差——美联储的加息路径与接近5%的收益率支撑美元,这限制了警告单独能将汇价推低多远。
弱日元也直接加剧了日本的通胀问题。日元计价的进口价格同比上涨近25%、由油价领涨,因此日元的进一步走弱将推高企业与家庭的成本。
弱日元通过输入型通胀直接作用于日本央行的政策考量——它与日本批发通胀的超预期形成叠加,强化了12月加息的必要性;换言之,汇率不仅是货币政策的结果,也正在成为其输入变量。
日本副大臣神村警告近几日汇率波动过快,美元兑日元回升逼近160——今年已两次在该水平附近触发干预,包括4月底至5月初的史上最大规模干预与7月底的美日联合操作。日元承压的根源是美日利差:美国CPI偏热强化12月加息预期、10年期收益率接近5%,压过了日本7.1%生产者价格超预期与12月加息预期的支撑。160附近承载着真实的双向风险,限制了美元兑日元的上行空间;但利差仍是主导,口头警告只能放缓而非逆转走势——除非措辞升级至“果断行动”、或出现美方支持的迹象,否则干预风险更多是限制上行而非推动下行。弱日元通过进口价格同比涨近25%直接推高日本通胀,与批发通胀的超预期形成叠加,对日本央行12月会议构成进一步压力——汇率正从货币政策的结果,变成其输入变量。
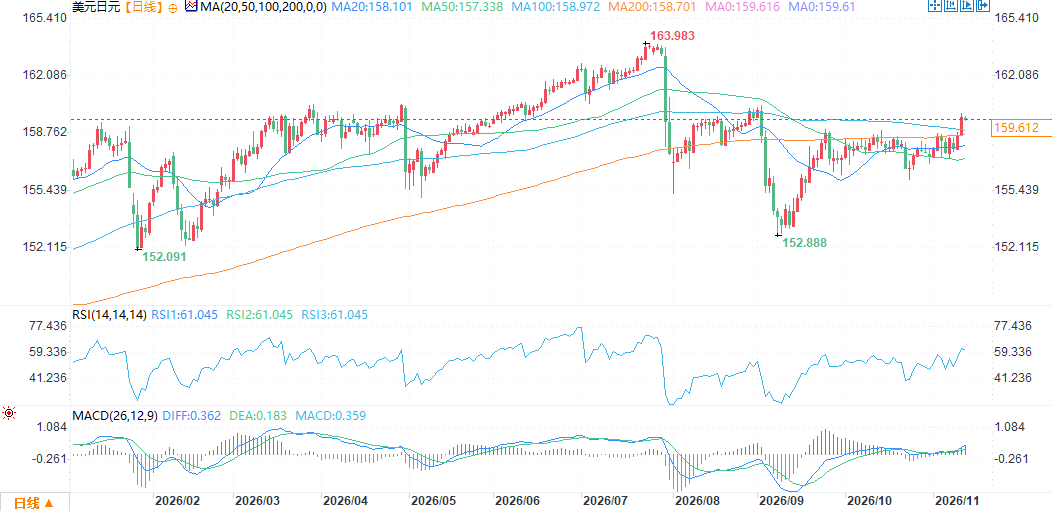
(美元兑日元日线图,)
北京时间8:48,美元兑日元报159.59/60。
此番表态之际,美元兑日元回升逼近160——今年已两次在该水平附近引发日本当局的实际干预。
警告序列:从“过快”到“果断行动”,2026年已两次触发干预
负责日本汇率政策的神村发表讲话。其对波动“速度”的关注,是东京警告序列的标准第一步。
官员通常从描述波动“过快”或“过度”开始,继而升级至“以强烈的紧迫感关注”,最终承诺“果断行动”。在2026年,这类措辞曾两次出现在实际干预之前。
这一记录赋予了警告分量。日本在4月底至5月初的黄金周假期前后实施了有史以来最大规模的日元买入干预,当时美元升破160;7月底,美元兑日元再次高于该水平,东京再度出手;8月初,日美确认该操作系联合进行,为1998年亚洲金融危机以来首次协调的日元买入。
160不仅是心理关口,更是有实际干预记录的政策红线——警告的每一步升级,都对应着历史上更接近行动的信号。
日元承压的根源:美日利差与5%的收益率
日元最新的下滑由利差驱动。本周强于预期的美国通胀报告强化了美联储12月加息的预期,并推动10年期美债收益率接近5%。
这压过了日本国内的强劲数据——日本10月生产者价格同比涨7.1%、高于预期,且日本央行被广泛预期将在12月上调1.25%的政策利率。
这一组合的含义是:日本端的数据与加息预期本应支撑日元,但美国端的收益率与加息预期更为强势——利差的扩大压过了国内基本面的改善,这正是美元兑日元逼近160的原因。
干预的有效性边界:利差仍是主导,警告只能放缓而非逆转
对交易者而言,近期的关键问题是官员是否升级措辞。若美元兑日元决定性地突破160、且措辞转向“果断行动”,另一次干预的风险将急剧上升。
在此之前,口头警告往往放缓而非逆转走势,尤其是在美国收益率持续上升之际。
日本2026年的记录意味着,160附近如今承载着真实的双向风险,这应使交易者更不愿意追逐新高,即便趋势仍向上。
干预风险在160附近限制了美元兑日元的上行空间、使多头仓位更具双向性;但更大的驱动仍是美日利差——美联储的加息路径与接近5%的收益率支撑美元,这限制了警告单独能将汇价推低多远。
弱日元与日本央行:进口价格同比涨近25%,12月会议压力上升
弱日元也直接加剧了日本的通胀问题。日元计价的进口价格同比上涨近25%、由油价领涨,因此日元的进一步走弱将推高企业与家庭的成本。
弱日元通过输入型通胀直接作用于日本央行的政策考量——它与日本批发通胀的超预期形成叠加,强化了12月加息的必要性;换言之,汇率不仅是货币政策的结果,也正在成为其输入变量。
结论
日本副大臣神村警告近几日汇率波动过快,美元兑日元回升逼近160——今年已两次在该水平附近触发干预,包括4月底至5月初的史上最大规模干预与7月底的美日联合操作。日元承压的根源是美日利差:美国CPI偏热强化12月加息预期、10年期收益率接近5%,压过了日本7.1%生产者价格超预期与12月加息预期的支撑。160附近承载着真实的双向风险,限制了美元兑日元的上行空间;但利差仍是主导,口头警告只能放缓而非逆转走势——除非措辞升级至“果断行动”、或出现美方支持的迹象,否则干预风险更多是限制上行而非推动下行。弱日元通过进口价格同比涨近25%直接推高日本通胀,与批发通胀的超预期形成叠加,对日本央行12月会议构成进一步压力——汇率正从货币政策的结果,变成其输入变量。
(美元兑日元日线图,)
北京时间8:48,美元兑日元报159.59/60。
- 风险提示及免责条款
- 市场有风险,投资需谨慎。本文内容仅提供参考,不构成个人投资建议,也未考虑到某些用户特殊的投资目标,财务状况或其他需要。据此投资,责任自负。