实际利率全球最低,日本央行还能“渐进”多久?
2026-11-16 13:59:58
周一(11月16日)亚洲时段,美元兑日元窄震荡走低,当前交投于159.45附近。
日本央行委员高田创周一在德岛向商界领袖发表讲话时表示,央行应灵活加息,而非按固定步伐推进。
他论证称,2026年标志着日本货币政策的“体制变革”,中性利率可能被证明高于市场预期。
高田是10月会议上的唯一异议者,当时他提议将政策利率从1.25%上调至1.5%。
在讲话中,他详细阐述了理由,强调这些观点仅代表个人。他表示,日本央行不应受市场预期的特定间隔或区间约束,而应回应国内价格与经济状况以及海外发展。
高田的批评对象并非“是否加息”,而是“按市场预期的时间表加息”——他认为,若通胀与汇率数据已经指向更紧的政策,那么“等待下一个季度窗口”本身就是一种政策失误。
其论证的核心是通胀图景的转变。
高田表示,潜在通胀已达到2%目标,中长期通胀预期已升至2%以上,增加了二轮效应的风险。他指出10月生产者价格通胀为7.1%、成本向消费者的传导加快,并称中东冲突推动的能源成本可能使价格超过目标。
因此,他主张日本央行应从“鼓励通胀”转向“向市场展示其防止价格超调的决心”,同时考虑汇率的影响。
日本央行的政策目标已从“制造通胀”变为“管理通胀”,而这一转变要求政策反应函数从“渐进”转向“灵活”。
他还指向了日元。日本的实际政策利率仍是全球最低。
由于部分汇市参与者关注实际利率差,他表示,通过汇率传导的价格压力是现在需要加息的原因之一。
关于中性利率,高田称日本的政策利率刚刚进入中性区间——央行估计大约在1.1%至2.5%。随着海外央行加息,他警告日本的中性利率最终可能高于市场假设。
他表示,央行应尽早行动至该区间的中值附近,这将为日后加息或降息留出空间。
高田将“实际利率全球最低”与“汇率传导”联系起来,使加息不仅是通胀管理工具,也是汇率政策工具——这与他所称的“尽早向中值靠拢”形成逻辑闭环。
高田表示,过往加息的累积效应仍有一段距离。
他援引强劲的企业资产负债表、宽松的金融条件、复苏的全球经济与AI相关需求——他预计尽管11月初股市动荡,这些需求仍将保持稳健。
其讲话与数据显示日本三季度经济小幅收缩同日出现,市场正在观察日本央行是否会在12月行动。
弱GDP与高田的鹰派讲话形成对照,说明委员会内部的辩论已明确转向“速度”而非“方向”——GDP的疲弱并未动摇高田的加息主张,而他的讲话也未因数据而软化。
高田呼吁灵活、数据依赖的加息,而非受市场预期节奏约束的固定步伐;他重申将利率上调至1.5%的主张,称2026年是“体制变革”之年。
其论证基于:潜在通胀已达2%、中长期预期升至2%以上、10月PPI涨7.1%、能源成本可能推高价格;日本实际政策利率为全球最低、汇率传导构成加息理由;中性利率可能高于市场预期、应尽早向1.1%至2.5%区间的中值靠拢。
他称过往加息的累积效应尚远、AI投资应保持稳健。此番讲话是迄今对“比市场假设更快的加息步伐”最清晰的公开论证——他拒绝固定的季度节奏,主张尽早进入中性区间中值,使“超过1.5%”进入视野。
由于他的观点仅代表个人、且此前被否决,讲话本身不改变12月定价;但它支撑日元、并对短端日本国债收益率构成上行压力,尤其在美元兑日元接近160之际。在弱GDP同日,委员会内部的辩论已明确转向“速度”而非“方向”。
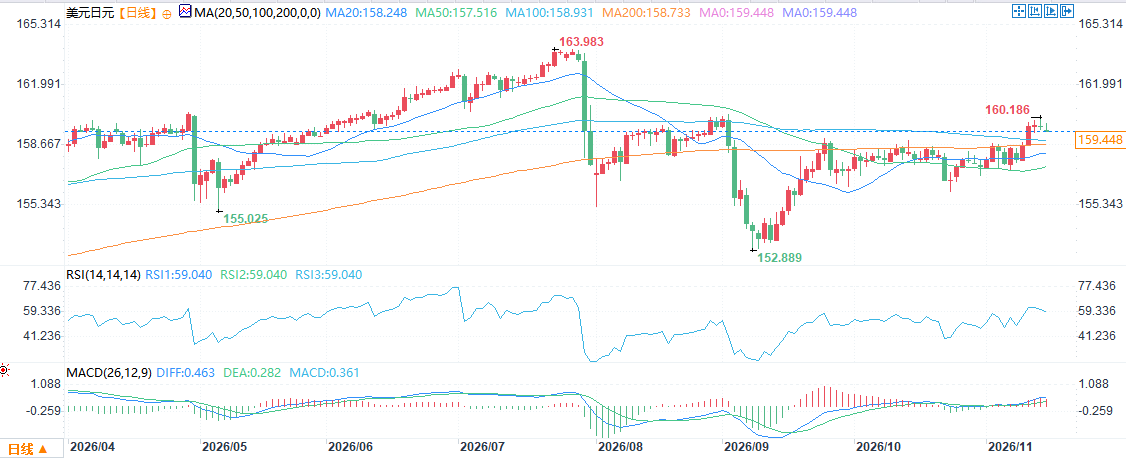
(美元兑日元日线图,)
北京时间13:59,美元兑日元报159.46/47。
日本央行委员高田创周一在德岛向商界领袖发表讲话时表示,央行应灵活加息,而非按固定步伐推进。
他论证称,2026年标志着日本货币政策的“体制变革”,中性利率可能被证明高于市场预期。
核心主张:摆脱固定节奏,尽早向中性区间中值靠拢
高田是10月会议上的唯一异议者,当时他提议将政策利率从1.25%上调至1.5%。
在讲话中,他详细阐述了理由,强调这些观点仅代表个人。他表示,日本央行不应受市场预期的特定间隔或区间约束,而应回应国内价格与经济状况以及海外发展。
高田的批评对象并非“是否加息”,而是“按市场预期的时间表加息”——他认为,若通胀与汇率数据已经指向更紧的政策,那么“等待下一个季度窗口”本身就是一种政策失误。
通胀判断:潜在通胀已达2%、预期升至2%以上、PPI涨7.1%
其论证的核心是通胀图景的转变。
高田表示,潜在通胀已达到2%目标,中长期通胀预期已升至2%以上,增加了二轮效应的风险。他指出10月生产者价格通胀为7.1%、成本向消费者的传导加快,并称中东冲突推动的能源成本可能使价格超过目标。
因此,他主张日本央行应从“鼓励通胀”转向“向市场展示其防止价格超调的决心”,同时考虑汇率的影响。
日本央行的政策目标已从“制造通胀”变为“管理通胀”,而这一转变要求政策反应函数从“渐进”转向“灵活”。
汇率与中性利率:实际利率全球最低,中性利率或高于预期
他还指向了日元。日本的实际政策利率仍是全球最低。
由于部分汇市参与者关注实际利率差,他表示,通过汇率传导的价格压力是现在需要加息的原因之一。
关于中性利率,高田称日本的政策利率刚刚进入中性区间——央行估计大约在1.1%至2.5%。随着海外央行加息,他警告日本的中性利率最终可能高于市场假设。
他表示,央行应尽早行动至该区间的中值附近,这将为日后加息或降息留出空间。
高田将“实际利率全球最低”与“汇率传导”联系起来,使加息不仅是通胀管理工具,也是汇率政策工具——这与他所称的“尽早向中值靠拢”形成逻辑闭环。
经济判断与同日背景:累积效应尚远、AI投资稳健,GDP收缩同日出现
高田表示,过往加息的累积效应仍有一段距离。
他援引强劲的企业资产负债表、宽松的金融条件、复苏的全球经济与AI相关需求——他预计尽管11月初股市动荡,这些需求仍将保持稳健。
其讲话与数据显示日本三季度经济小幅收缩同日出现,市场正在观察日本央行是否会在12月行动。
弱GDP与高田的鹰派讲话形成对照,说明委员会内部的辩论已明确转向“速度”而非“方向”——GDP的疲弱并未动摇高田的加息主张,而他的讲话也未因数据而软化。
结论
高田呼吁灵活、数据依赖的加息,而非受市场预期节奏约束的固定步伐;他重申将利率上调至1.5%的主张,称2026年是“体制变革”之年。
其论证基于:潜在通胀已达2%、中长期预期升至2%以上、10月PPI涨7.1%、能源成本可能推高价格;日本实际政策利率为全球最低、汇率传导构成加息理由;中性利率可能高于市场预期、应尽早向1.1%至2.5%区间的中值靠拢。
他称过往加息的累积效应尚远、AI投资应保持稳健。此番讲话是迄今对“比市场假设更快的加息步伐”最清晰的公开论证——他拒绝固定的季度节奏,主张尽早进入中性区间中值,使“超过1.5%”进入视野。
由于他的观点仅代表个人、且此前被否决,讲话本身不改变12月定价;但它支撑日元、并对短端日本国债收益率构成上行压力,尤其在美元兑日元接近160之际。在弱GDP同日,委员会内部的辩论已明确转向“速度”而非“方向”。
(美元兑日元日线图,)
北京时间13:59,美元兑日元报159.46/47。
- 风险提示及免责条款
- 市场有风险,投资需谨慎。本文内容仅提供参考,不构成个人投资建议,也未考虑到某些用户特殊的投资目标,财务状况或其他需要。据此投资,责任自负。