英国CPI升至3.6%却低于预测,英镑承压逻辑是什么?
2026-11-18 15:31:42
11月18日周三,英国国家统计局公布10月消费者价格指数数据。整体CPI同比升至3.6%,较9月的3.5%有所上行,但低于市场预期的3.7%;核心CPI维持2.8%不变,符合预期;服务CPI为3.7%,略低于预期的3.8%;月环比0.5%,与预期一致。在中东冲突持续推高全球能源价格的背景下,英国央行于11月初将基准利率上调至4%,并预计通胀在未来数月仍将进一步上升。数据发布后,市场重点关注服务通胀的相对稳定表现,整体出现轻微的政策路径重定价,英镑承压。
英国10月CPI同比升至3.6%,CPIH(含业主住房成本)升至3.7%。月环比方面,CPI与CPIH均为0.5%。运输部门尤其是机动车燃料构成最大向上贡献,燃料价格同比大幅攀升,成为推动整体通胀上行的主要力量。餐厅与酒店部门则提供最大向下抵消,该分部年率有所回落。商品通胀从3.2%加速至3.5%,而服务通胀维持在3.7%水平,变化有限。核心指标剔除食品与能源后维持稳定,显示波动性项目对整体读数的影响较为集中。食品与非酒精饮料通胀降至低位,对整体形成一定缓冲。整体构成显示,能源相关价格冲击仍主导近期变化,而英国国内服务价格压力尚未明显恶化。
英国央行将服务通胀视为衡量英国国内价格压力的关键指标,因其更能反映工资与成本传导。核心与服务读数的稳定,为评估潜在通胀动态提供一定参考。此前英国央行行长安德鲁·贝利曾表示,第二轮效应目前仍较为温和,企业更关注成本削减而非全面转嫁;首席经济学家休·皮尔对市场定价的多次加息路径持保留态度,强调需更多具体证据;货币政策委员会成员凯瑟琳·曼则指出通胀已在一定程度嵌入经济,并关注工资谈判期的风险。稳定的核心与服务数据,有助于缓解对英国国内压力显著恶化的担忧,同时能源直接效应仍主导整体超标。英国央行在11月货币政策报告中预计,受能源价格影响,通胀在2027年中期或进一步上行,随后逐步回落。
中东冲突已持续数月,全球能源价格维持高位,直接推升燃料与相关成本,成为9月以来通胀上行的主要来源。英国央行评估显示,间接效应目前有限,食品通胀等表现相对温和。然而,能源价格若长时间高企,企业利润率受挤压后或推动更多成本转嫁,第二轮效应风险仍需持续观察。服务通胀维持相对稳定,有助于区分直接能源冲击与英国内生压力。商品通胀加速主要源于燃料,而非广泛商品价格重启。整体而言,数据支持当前政策立场,即通过限制性利率确保能源冲击不嵌入中期通胀预期。市场对后续路径的定价将取决于后续数据对第二轮效应的验证。
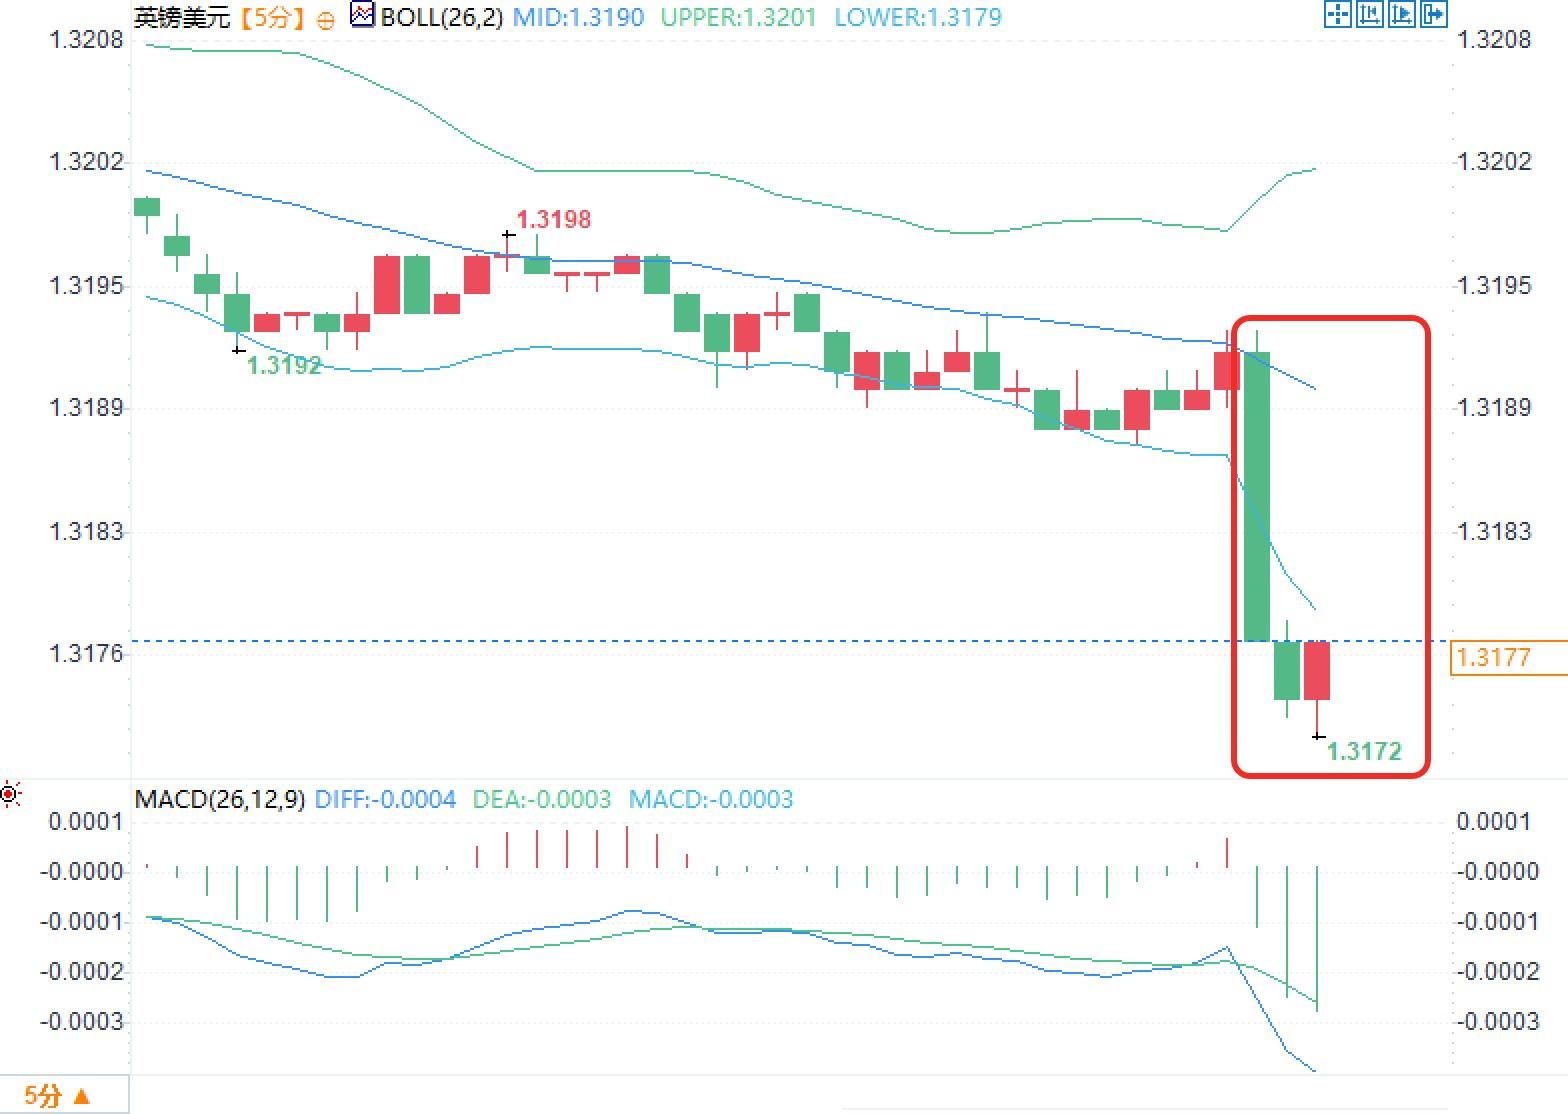
数据发布后,服务通胀低于预期与核心稳定,引发轻微鸽派重定价,市场对英国央行进一步收紧的紧迫性有所调整,英镑因此承压。能源冲击背景下,英国央行已于11月初加息,市场此前对12月进一步行动有较高定价,本次数据对这一预期形成边际影响。政策重点仍在观察服务与核心指标是否持续稳定,以及能源价格对后续月度读数的传导。整体定价反映对英国国内压力未显著恶化的初步反应,但能源主导的通胀路径仍构成不确定性来源。
问题一:为何服务通胀成为英国央行关注的核心指标?
答:服务价格主要由英国国内因素决定,更能反映工资增长与成本传导,区别于受全球能源直接影响的商品价格。稳定的服务读数有助于评估潜在通胀是否恶化。
问题二:能源价格冲击如何影响本次数据解读?
答:燃料构成最大向上贡献,推动整体与商品通胀上行,而核心与服务相对稳定,显示直接效应主导,间接与英国国内压力尚未明显扩散。
通胀数据构成与主要驱动因素
英国10月CPI同比升至3.6%,CPIH(含业主住房成本)升至3.7%。月环比方面,CPI与CPIH均为0.5%。运输部门尤其是机动车燃料构成最大向上贡献,燃料价格同比大幅攀升,成为推动整体通胀上行的主要力量。餐厅与酒店部门则提供最大向下抵消,该分部年率有所回落。商品通胀从3.2%加速至3.5%,而服务通胀维持在3.7%水平,变化有限。核心指标剔除食品与能源后维持稳定,显示波动性项目对整体读数的影响较为集中。食品与非酒精饮料通胀降至低位,对整体形成一定缓冲。整体构成显示,能源相关价格冲击仍主导近期变化,而英国国内服务价格压力尚未明显恶化。
英国央行政策框架与关注重点
英国央行将服务通胀视为衡量英国国内价格压力的关键指标,因其更能反映工资与成本传导。核心与服务读数的稳定,为评估潜在通胀动态提供一定参考。此前英国央行行长安德鲁·贝利曾表示,第二轮效应目前仍较为温和,企业更关注成本削减而非全面转嫁;首席经济学家休·皮尔对市场定价的多次加息路径持保留态度,强调需更多具体证据;货币政策委员会成员凯瑟琳·曼则指出通胀已在一定程度嵌入经济,并关注工资谈判期的风险。稳定的核心与服务数据,有助于缓解对英国国内压力显著恶化的担忧,同时能源直接效应仍主导整体超标。英国央行在11月货币政策报告中预计,受能源价格影响,通胀在2027年中期或进一步上行,随后逐步回落。
能源冲击与潜在持久性风险
中东冲突已持续数月,全球能源价格维持高位,直接推升燃料与相关成本,成为9月以来通胀上行的主要来源。英国央行评估显示,间接效应目前有限,食品通胀等表现相对温和。然而,能源价格若长时间高企,企业利润率受挤压后或推动更多成本转嫁,第二轮效应风险仍需持续观察。服务通胀维持相对稳定,有助于区分直接能源冲击与英国内生压力。商品通胀加速主要源于燃料,而非广泛商品价格重启。整体而言,数据支持当前政策立场,即通过限制性利率确保能源冲击不嵌入中期通胀预期。市场对后续路径的定价将取决于后续数据对第二轮效应的验证。
市场定价与英镑表现
数据发布后,服务通胀低于预期与核心稳定,引发轻微鸽派重定价,市场对英国央行进一步收紧的紧迫性有所调整,英镑因此承压。能源冲击背景下,英国央行已于11月初加息,市场此前对12月进一步行动有较高定价,本次数据对这一预期形成边际影响。政策重点仍在观察服务与核心指标是否持续稳定,以及能源价格对后续月度读数的传导。整体定价反映对英国国内压力未显著恶化的初步反应,但能源主导的通胀路径仍构成不确定性来源。
常见问题解答
问题一:为何服务通胀成为英国央行关注的核心指标?
答:服务价格主要由英国国内因素决定,更能反映工资增长与成本传导,区别于受全球能源直接影响的商品价格。稳定的服务读数有助于评估潜在通胀是否恶化。
问题二:能源价格冲击如何影响本次数据解读?
答:燃料构成最大向上贡献,推动整体与商品通胀上行,而核心与服务相对稳定,显示直接效应主导,间接与英国国内压力尚未明显扩散。
- 风险提示及免责条款
- 市场有风险,投资需谨慎。本文内容仅提供参考,不构成个人投资建议,也未考虑到某些用户特殊的投资目标,财务状况或其他需要。据此投资,责任自负。