英國經濟連續三個月超預期,ING卻警告“懸崖邊緣”
2026-09-14 08:39:19
週一(9月14日)亞洲時段,英鎊兑美元窄幅波動,當前交投於1.3520附近,日內幾乎持平。
英國國家統計局上週五表示,繼6月增長0.3%後,7月GDP增長0.4%,遠超經濟學家預期的零增長,標誌着英國經濟連續第三個月超預期,並有望打破2026年下半年大幅放緩的預期。
但荷蘭國際集團(ING)經濟學家認為,英國通脹比一個月的強勁增長更為重要。該行維持其基準判斷,即英國央行根本不會加息,這使英鎊面臨潛在的“懸崖邊緣式鴿派重新定價”風險。核心信號在於,強勁的增長數據並未解決通脹問題,而市場已定價的加息預期一旦被削減,英鎊將面臨下行壓力。
英國經濟7月增長0.4%,此前6月增長0.3%,服務業、生產和建築業當月均實現增長。
英鎊最初受益於這一數據,但ING策略師Francesco Pesole警告稱:“英鎊因此略有走強,但這些月度增長數據對英國央行的決策影響不大。”
Pesole仍不相信更高的利率會隨之而來:“我們的基準情景仍然是英國央行根本不會加息,這使英鎊面臨潛在的懸崖邊緣式鴿派重新定價。”
ING經濟學家James Smith指出,英國近期GDP數據表現好於預期,顯示出經濟產出具有一定韌性,但這並未從根本上緩解通脹壓力。政策制定者目前更傾向於依賴自身開展的活動調查數據,而非單純看官方增長數字。
調查結果顯示,幾乎沒有明確證據表明更高的能源成本正在向更廣泛的通脹領域擴散,核心通脹和工資增長仍保持相對温和。
在9月17日英國央行貨幣政策會議前,Smith評估最新GDP數據時強調:“我們預計這周將再次以6比3的投票結果維持利率不變。”他認為,經濟增長提速本身並不自動轉化為持久的物價上漲壓力。真正的關鍵在於,更強勁的產出是否會伴隨更持久的價格壓力,而僅憑GDP數據無法準確判斷這一點。勞動力市場仍顯疲軟、企業定價能力有限,使得第二輪效應(即能源成本向工資和核心商品服務價格的傳導)目前仍不明顯。
對ING而言,若投資者據此削減此前已定價的加息預期,英鎊將面臨下行風險。市場當前對英國央行進一步緊縮的押注較高,一旦增長數據被解讀為“無通脹之憂”,英鎊可能承壓。
Smith提醒,能源價格波動仍是重要變量,若天然氣等價格持續高位,通脹峯值可能上移,從而改變政策路徑。但就目前證據來看,強勁增長與通脹脱鈎的跡象更明顯,央行有理由繼續保持觀望,避免過早收緊政策對經濟造成不必要衝擊。整體來看,數據組合更支持利率維持現狀,而非立即轉向鷹派。
當前市場已定價了一定的加息預期,而ING的基準判斷是英國央行根本不會加息,這意味着一旦投資者開始削減這些押注,英鎊兑美元將面臨直接的下行壓力。
從匯率預測看,ING維持四季度英鎊兑美元目標1.33,較當前約1.35的水平仍有約1.5%的下行空間,這一預測本身就反映了該行對英鎊的偏空立場。
與此同時,美元端因美國CPI超預期而獲得支撐——9月加息概率已升至86.2%——這進一步放大了英鎊兑美元的下行壓力。
短期來看,英鎊兑美元在1.35附近面臨方向選擇:若英國通脹數據證實價格壓力仍然頑固,市場對英國央行加息的定價可能維持甚至強化,英鎊有望獲得支撐;反之,若通脹如ING預期般未擴散至更廣泛類別,鴿派重新定價將推動英鎊兑美元向下測試1.33-1.34區間。
英國7月GDP增長0.4%遠超預期的停滯,但ING認為這並未改變英國央行的政策前景。該行維持“英國央行根本不會加息”的基準判斷,預計這周將以6比3的投票結果維持利率不變。
ING的四季度匯率預測為:英鎊兑美元目標1.33,看空英鎊。核心結論是:一個月的強勁增長不足以解決通脹問題,而市場加息預期一旦被削減,英鎊將面臨下行壓力。
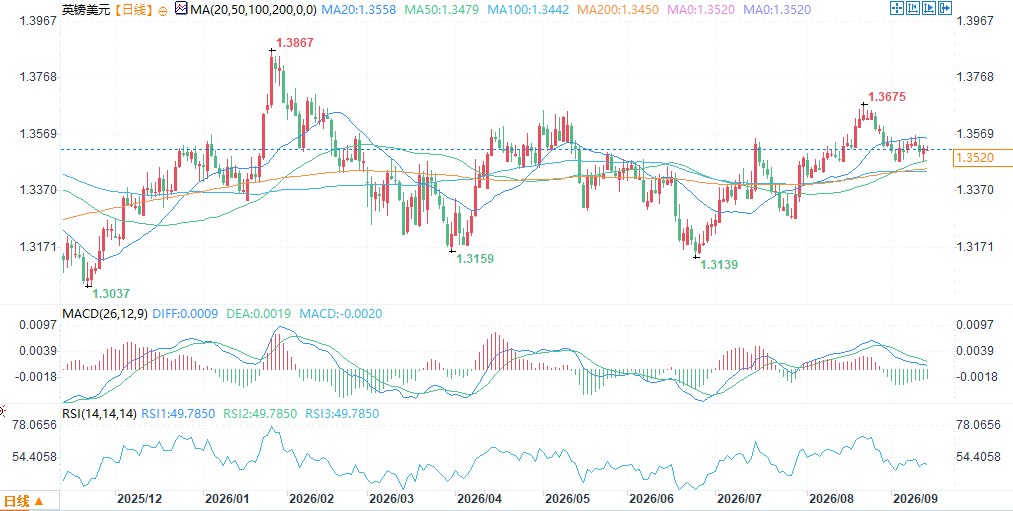
(英鎊兑美元日線圖,)
北京時間8:25,英鎊兑美元報1.3520/21。
英國國家統計局上週五表示,繼6月增長0.3%後,7月GDP增長0.4%,遠超經濟學家預期的零增長,標誌着英國經濟連續第三個月超預期,並有望打破2026年下半年大幅放緩的預期。
但荷蘭國際集團(ING)經濟學家認為,英國通脹比一個月的強勁增長更為重要。該行維持其基準判斷,即英國央行根本不會加息,這使英鎊面臨潛在的“懸崖邊緣式鴿派重新定價”風險。核心信號在於,強勁的增長數據並未解決通脹問題,而市場已定價的加息預期一旦被削減,英鎊將面臨下行壓力。
增長超預期,但英鎊的利好可能有限
英國經濟7月增長0.4%,此前6月增長0.3%,服務業、生產和建築業當月均實現增長。
英鎊最初受益於這一數據,但ING策略師Francesco Pesole警告稱:“英鎊因此略有走強,但這些月度增長數據對英國央行的決策影響不大。”
Pesole仍不相信更高的利率會隨之而來:“我們的基準情景仍然是英國央行根本不會加息,這使英鎊面臨潛在的懸崖邊緣式鴿派重新定價。”
更強勁的增長並未解決通脹問題
ING經濟學家James Smith指出,英國近期GDP數據表現好於預期,顯示出經濟產出具有一定韌性,但這並未從根本上緩解通脹壓力。政策制定者目前更傾向於依賴自身開展的活動調查數據,而非單純看官方增長數字。
調查結果顯示,幾乎沒有明確證據表明更高的能源成本正在向更廣泛的通脹領域擴散,核心通脹和工資增長仍保持相對温和。
在9月17日英國央行貨幣政策會議前,Smith評估最新GDP數據時強調:“我們預計這周將再次以6比3的投票結果維持利率不變。”他認為,經濟增長提速本身並不自動轉化為持久的物價上漲壓力。真正的關鍵在於,更強勁的產出是否會伴隨更持久的價格壓力,而僅憑GDP數據無法準確判斷這一點。勞動力市場仍顯疲軟、企業定價能力有限,使得第二輪效應(即能源成本向工資和核心商品服務價格的傳導)目前仍不明顯。
對ING而言,若投資者據此削減此前已定價的加息預期,英鎊將面臨下行風險。市場當前對英國央行進一步緊縮的押注較高,一旦增長數據被解讀為“無通脹之憂”,英鎊可能承壓。
Smith提醒,能源價格波動仍是重要變量,若天然氣等價格持續高位,通脹峯值可能上移,從而改變政策路徑。但就目前證據來看,強勁增長與通脹脱鈎的跡象更明顯,央行有理由繼續保持觀望,避免過早收緊政策對經濟造成不必要衝擊。整體來看,數據組合更支持利率維持現狀,而非立即轉向鷹派。
匯率預測:ING看空英鎊
當前市場已定價了一定的加息預期,而ING的基準判斷是英國央行根本不會加息,這意味着一旦投資者開始削減這些押注,英鎊兑美元將面臨直接的下行壓力。
從匯率預測看,ING維持四季度英鎊兑美元目標1.33,較當前約1.35的水平仍有約1.5%的下行空間,這一預測本身就反映了該行對英鎊的偏空立場。
與此同時,美元端因美國CPI超預期而獲得支撐——9月加息概率已升至86.2%——這進一步放大了英鎊兑美元的下行壓力。
短期來看,英鎊兑美元在1.35附近面臨方向選擇:若英國通脹數據證實價格壓力仍然頑固,市場對英國央行加息的定價可能維持甚至強化,英鎊有望獲得支撐;反之,若通脹如ING預期般未擴散至更廣泛類別,鴿派重新定價將推動英鎊兑美元向下測試1.33-1.34區間。
總結
英國7月GDP增長0.4%遠超預期的停滯,但ING認為這並未改變英國央行的政策前景。該行維持“英國央行根本不會加息”的基準判斷,預計這周將以6比3的投票結果維持利率不變。
ING的四季度匯率預測為:英鎊兑美元目標1.33,看空英鎊。核心結論是:一個月的強勁增長不足以解決通脹問題,而市場加息預期一旦被削減,英鎊將面臨下行壓力。
(英鎊兑美元日線圖,)
北京時間8:25,英鎊兑美元報1.3520/21。
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。