加拿大CPI持穩3%、油價升至5月下旬以來最高,美元兑加元為何四連陽?
2026-09-15 10:38:17
週二(9月15日)亞洲時段,美元兑加元震盪微漲,當前交投於1.3900上方,仍處於9月3日以來的高位區間,此前匯價已經連續四個交易日收漲。
加拿大8月CPI持穩於3%,核心指標接近2%目標,支持加拿大央行2026年全年維持利率不變;與此同時,油價因美伊對峙和霍爾木茲海峽衝突處於5月21日以來最高水平,為商品貨幣加元提供支撐,但美元走強限制了美元兑加元的上行空間。
週一公佈的數據顯示,加拿大8月整體CPI持穩於3%,與前月讀數和市場預期一致。加拿大央行偏好的核心指標(剔除食品和能源)維持在2%目標附近。這支持了加拿大央行將在2026年全年維持利率不變的判斷。
知名機構經濟學家指出,加拿大通脹“8月同比持穩於3%,與7月持平”,“潛在通脹壓力”被描述為“保持相對受控”。他們強調,“幾乎沒有證據表明高能源成本正在產生顯著的第二輪通脹”,表明近期能源價格走勢尚未廣泛傳導至價格結構。
總體而言,該機構判斷8月數據“大體符合我們的基準情景,即加拿大央行將在2026年剩餘時間維持利率不變,然後在2027年隨着經濟走強而逐步加息”。8月通脹數據的持穩,為加拿大央行提供了明確的政策空間。整體CPI連續兩個月停留在3%,雖仍高於2%的正式目標,但核心指標已貼近目標區間,顯示通脹壓力並未進一步惡化。
更關鍵的是,高企的能源價格尚未引發明顯的第二輪效應——企業定價和工資談判中尚未出現系統性上調,這降低了央行立即採取行動的緊迫性。
機構分析普遍認為,當前數據與“2026年全年按兵不動”的基準情景高度吻合。這意味着政策利率有望在整個2026年保持穩定,直到2027年經濟出現更明確的復甦跡象後再考慮逐步加息。這一預期不僅穩定了國內金融市場,也在匯率層面產生間接影響。
當市場確信加央行短期內不會收緊政策時,加元相對於正在定價美聯儲加息的美元就處於相對弱勢,從而為美元兑加元提供持續支撐。
整體來看,通脹的温和表現讓加拿大央行得以保持耐心,避免過早收緊對仍在恢復中的經濟造成不必要衝擊。
美債收益率在美聯儲加息押注升温以及能源價格高企帶來的通脹風險中,維持在多年高位附近。這使美元指數維持在近兩週高點附近,成為支撐美元兑加元的另一因素。
然而,美元多頭選擇等待更多關於美聯儲政策路徑的線索,再為進一步上漲佈局。因此,市場焦點將牢牢鎖定即將開始的美聯儲兩天政策會議結果。
與此同時,受美伊對峙和霍爾木茲海峽衝突影響,原油價格處於5月21日以來最高水平。這為與商品掛鈎的加元提供了一定支撐。
當前美元兑加元走勢呈現出明顯的雙向拉力。一方面,美債收益率因美聯儲加息預期升温以及能源通脹風險而維持高位,推動美元指數接近兩週高點,這直接支撐了美元兑加元的上行。另一方面,原油價格因美伊對峙和霍爾木茲海峽供應風險升至5月21日以來最高,作為商品貨幣的加元因此獲得額外買盤,部分抵消了美元的強勢。
這種拉鋸使匯率難以形成單邊趨勢。美元多頭目前保持觀望,不願在美聯儲會議結果出爐前大幅加倉,市場焦點高度集中於即將公佈的利率決定及後續政策信號。
綜合來看,美元走強與油價高企的對沖效應將繼續主導匯價波動,直到美聯儲會議提供更清晰的指引,或中東局勢出現新的變化,才能打破當前的平衡。
三菱日聯(MUFG)在9月月度外匯展望中,將美元兑加元預測設定為:Q3 2026末1.4100、Q4 2026末1.3900,隨後逐步回落至Q1 2027的1.3800與Q2 2027的1.3600。
報告指出,美元在8月整體偏弱,但受美聯儲加息預期升温支撐;加拿大方面,利率路徑與能源價格波動仍是關鍵變量。MUFG預計隨着全球利率環境與美元指數走勢演變,加元有望在2027年逐步走強。當前中東供應風險推高油價對商品貨幣形成一定支撐,但美加利差與貿易不確定性仍限制加元短期表現。
道明證券指出,在最新美國對加拿大的Section 338關税爭端後,美元兑加元已升至其2026年末目標1.39附近,但仍有相對短期公允價值的上行空間。
他們強調,加元正日益扮演全球套利融資貨幣的角色,與日元可能受益於日本央行會議不同,加元在近期面臨更多利空催化劑:關税衝擊將逐步反映在國內生產與情緒數據中,市場也可能淡化加拿大央行9月會議的偏鷹敍事。
該機構維持近端看空加元、年底目標1.39的立場,並認為貿易緊張進一步強化了加元作為融資貨幣的屬性,短期內難以出現大幅逆轉。
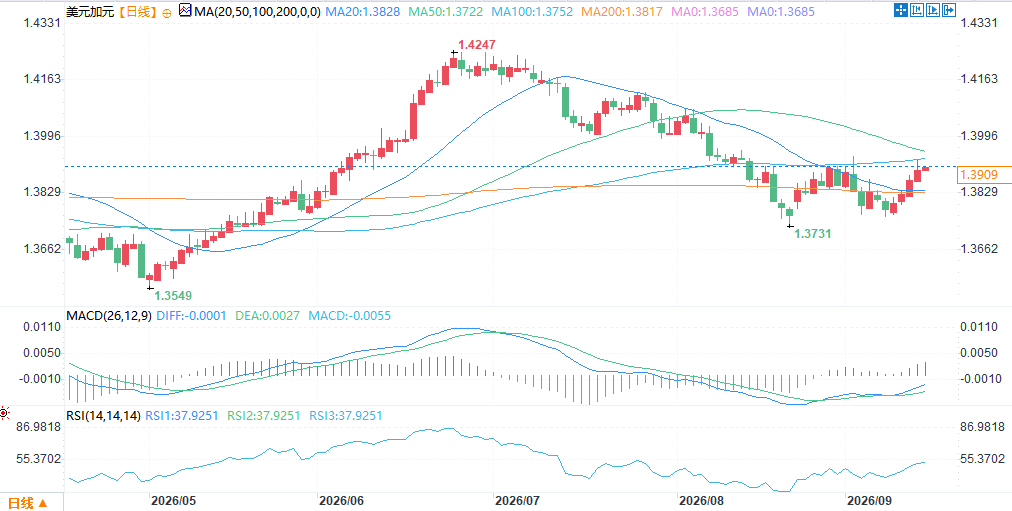
(美元兑加元日線圖,)
北京時間10:38,美元兑加元報1.3909/10。
加拿大8月CPI持穩於3%,核心指標接近2%目標,支持加拿大央行2026年全年維持利率不變;與此同時,油價因美伊對峙和霍爾木茲海峽衝突處於5月21日以來最高水平,為商品貨幣加元提供支撐,但美元走強限制了美元兑加元的上行空間。
加拿大通脹持穩,機構預計加央行2026年全年按兵不動
週一公佈的數據顯示,加拿大8月整體CPI持穩於3%,與前月讀數和市場預期一致。加拿大央行偏好的核心指標(剔除食品和能源)維持在2%目標附近。這支持了加拿大央行將在2026年全年維持利率不變的判斷。
知名機構經濟學家指出,加拿大通脹“8月同比持穩於3%,與7月持平”,“潛在通脹壓力”被描述為“保持相對受控”。他們強調,“幾乎沒有證據表明高能源成本正在產生顯著的第二輪通脹”,表明近期能源價格走勢尚未廣泛傳導至價格結構。
總體而言,該機構判斷8月數據“大體符合我們的基準情景,即加拿大央行將在2026年剩餘時間維持利率不變,然後在2027年隨着經濟走強而逐步加息”。8月通脹數據的持穩,為加拿大央行提供了明確的政策空間。整體CPI連續兩個月停留在3%,雖仍高於2%的正式目標,但核心指標已貼近目標區間,顯示通脹壓力並未進一步惡化。
更關鍵的是,高企的能源價格尚未引發明顯的第二輪效應——企業定價和工資談判中尚未出現系統性上調,這降低了央行立即採取行動的緊迫性。
機構分析普遍認為,當前數據與“2026年全年按兵不動”的基準情景高度吻合。這意味着政策利率有望在整個2026年保持穩定,直到2027年經濟出現更明確的復甦跡象後再考慮逐步加息。這一預期不僅穩定了國內金融市場,也在匯率層面產生間接影響。
當市場確信加央行短期內不會收緊政策時,加元相對於正在定價美聯儲加息的美元就處於相對弱勢,從而為美元兑加元提供持續支撐。
整體來看,通脹的温和表現讓加拿大央行得以保持耐心,避免過早收緊對仍在恢復中的經濟造成不必要衝擊。
美元走強與油價高企形成拉鋸
美債收益率在美聯儲加息押注升温以及能源價格高企帶來的通脹風險中,維持在多年高位附近。這使美元指數維持在近兩週高點附近,成為支撐美元兑加元的另一因素。
然而,美元多頭選擇等待更多關於美聯儲政策路徑的線索,再為進一步上漲佈局。因此,市場焦點將牢牢鎖定即將開始的美聯儲兩天政策會議結果。
與此同時,受美伊對峙和霍爾木茲海峽衝突影響,原油價格處於5月21日以來最高水平。這為與商品掛鈎的加元提供了一定支撐。
當前美元兑加元走勢呈現出明顯的雙向拉力。一方面,美債收益率因美聯儲加息預期升温以及能源通脹風險而維持高位,推動美元指數接近兩週高點,這直接支撐了美元兑加元的上行。另一方面,原油價格因美伊對峙和霍爾木茲海峽供應風險升至5月21日以來最高,作為商品貨幣的加元因此獲得額外買盤,部分抵消了美元的強勢。
這種拉鋸使匯率難以形成單邊趨勢。美元多頭目前保持觀望,不願在美聯儲會議結果出爐前大幅加倉,市場焦點高度集中於即將公佈的利率決定及後續政策信號。
綜合來看,美元走強與油價高企的對沖效應將繼續主導匯價波動,直到美聯儲會議提供更清晰的指引,或中東局勢出現新的變化,才能打破當前的平衡。
機構觀點
三菱日聯(MUFG)在9月月度外匯展望中,將美元兑加元預測設定為:Q3 2026末1.4100、Q4 2026末1.3900,隨後逐步回落至Q1 2027的1.3800與Q2 2027的1.3600。
報告指出,美元在8月整體偏弱,但受美聯儲加息預期升温支撐;加拿大方面,利率路徑與能源價格波動仍是關鍵變量。MUFG預計隨着全球利率環境與美元指數走勢演變,加元有望在2027年逐步走強。當前中東供應風險推高油價對商品貨幣形成一定支撐,但美加利差與貿易不確定性仍限制加元短期表現。
道明證券指出,在最新美國對加拿大的Section 338關税爭端後,美元兑加元已升至其2026年末目標1.39附近,但仍有相對短期公允價值的上行空間。
他們強調,加元正日益扮演全球套利融資貨幣的角色,與日元可能受益於日本央行會議不同,加元在近期面臨更多利空催化劑:關税衝擊將逐步反映在國內生產與情緒數據中,市場也可能淡化加拿大央行9月會議的偏鷹敍事。
該機構維持近端看空加元、年底目標1.39的立場,並認為貿易緊張進一步強化了加元作為融資貨幣的屬性,短期內難以出現大幅逆轉。
(美元兑加元日線圖,)
北京時間10:38,美元兑加元報1.3909/10。
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。