從CPI落地到利率狂飆 黃金下跌元兇分析
2026-09-15 21:27:38
週二(9月15日)亞歐時段,現貨黃金繼續回落,目前交投於4276美元,跌0.52%。
近期實際利率持續飆升,之前CPI公佈瞬間本以為實際利率會短暫回落,但是最終只是盤中小幅回落後大幅反彈,甚至反彈幅度大於美國10年期收益率代表的名義利率。
從公式出發名義利率=實際利率+通脹預期+通脹風險溢價IRP,平時一般都把通脹預期+通脹風險溢價IRP合併到廣義的通脹預期裏了,而這種利好落地的行情需要拆開才看的清楚,CPI公佈那天屬於利空出盡行情需要用到IRP分項。
即當天名義利率回落是由於IRP瞬間大跌,因為市場認為雖然通脹小幅超預期,但是大幅惡化的擔憂消退,但是實際利率的內生性上行才是導致最終利率走高的原因,也是金價近期回落的原因。
美國通脹並未走向惡性爆炸,但回落速度遠慢於市場預期,核心服務通脹與房租項展現出較強粘性。
通脹下不去,美聯儲就沒有快速降息的空間,市場不得不持續上調"高利率維持多久"的定價,甚至保留額外一次加息的可能性。
從利率拆解框架看,實際利率等於名義利率減去通脹預期。通脹粘性托住了通脹預期,而名義利率下不來,兩者共同推高實際利率,TIPS收益率隨之抬升。
這是本輪實際利率上行最核心、最持久的驅動力量。
美國經濟沒有陷入衰退,消費與就業保持超預期韌性,經濟體能夠承受當前的高利率環境。
古典費雪框架下,實際利率是實物資本的真實回報,由儲蓄供給與投資需求的均衡決定:經濟需求旺盛、企業投資意願強、資本回報率高,資金的真實成本自然走高,均衡實際利率本身就會上移。
市場不再定價"美聯儲很快被迫降息救經濟",這一預期的消失進一步抬高了遠期政策利率預期,與通脹韌性形成共振,共同推升實際利率中樞。
不是加息把經濟打壞,而是經濟扛得住,所以利率可以維持高位——這是本輪利率上行的底層背景。
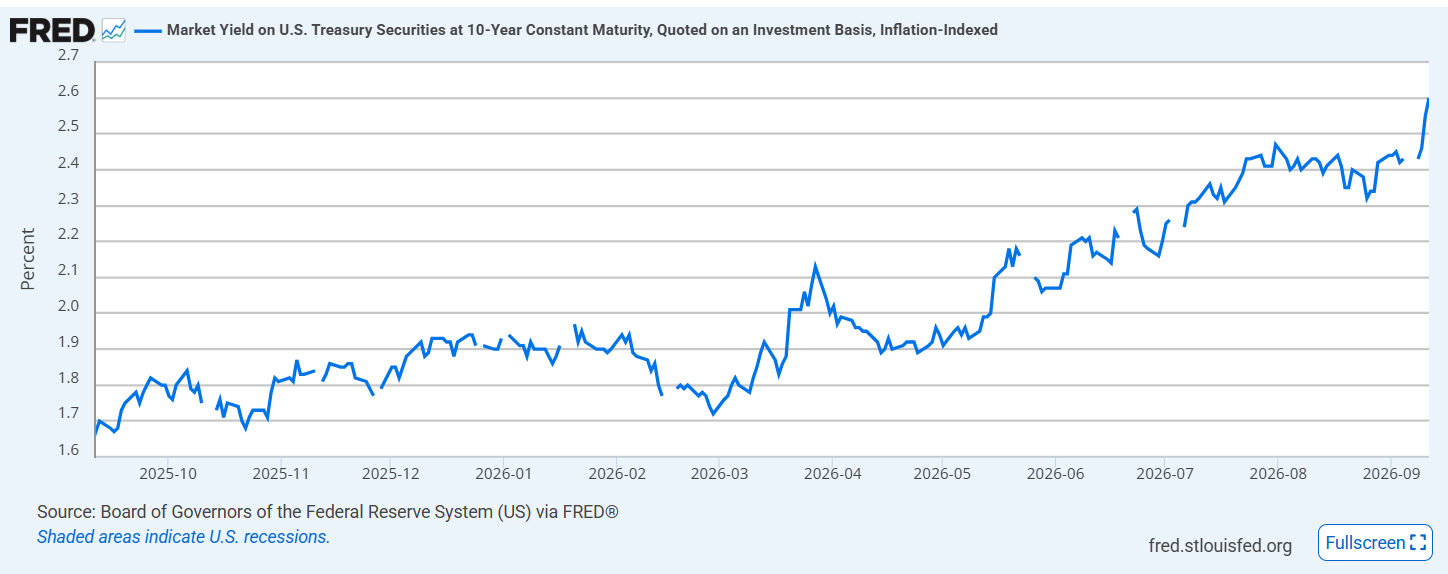
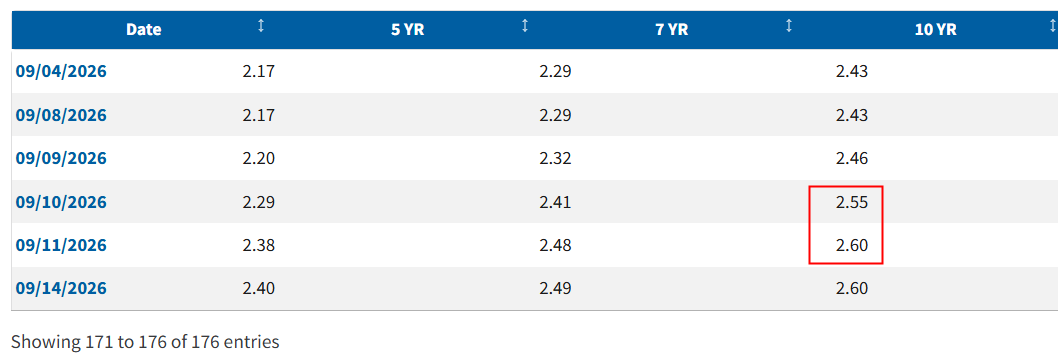
(10年期TIPS收益率一覽,來源:美聯儲)
同時對比10年期美債收益率我們可以發現,在CPI落地之後,10年期國債收益率上漲0.12bp但是TIPS卻上漲0.5bp,核心推力在於IRP由於通脹極端擔憂解除大幅回落了0.48bp。
國際油價的持續波動,是本輪通脹粘性背後不可忽視的供給側擾動因素。
地緣衝突、全球供需錯配等多重因素交織,使得油價難以趨勢性回落,反而在關鍵位置反覆衝高。
油價作為最核心的大宗商品,其上行會通過交通運輸、化工原料、消費品成本等多個渠道向終端通脹傳導,形成輸入性通脹壓力。
從利率拆解框架看,油價擾動對實際利率的影響是雙重的。
一方面,油價反覆抬升強化了通脹回落的不確定性,托住甚至上修通脹預期,使得美聯儲更難啓動降息週期;另一方面,油價屬於供給側衝擊,它推高的是成本端通脹而非需求拉動型通脹,這種"滯脹式"壓力會迫使美聯儲在經濟增長與通脹之間更偏向後者,進一步拉長高利率維持時間,推高實際利率。
同時,油價的不確定性也會階段性抬升通脹風險溢價IRP。
當市場擔憂油價持續上行引發第二輪通脹效應時,IRP會被推高,名義美債收益率在實際利率上行的基礎上額外獲得通脹風險補償,疊加國債供給壓力帶來的期限溢價進一步加大長端利率的上行壓力,也就是各國10年期國債大幅飆升的罪魁禍首之一。
美國聯邦財政赤字居高不下,財政部持續大規模發行長期美債,市場擔心長債供給過剩,投資者要求更高的期限溢價才願意承接長端債券,這從供給端推高了名義美債收益率。
與此同時,市場對財政部美債回購計劃的效果普遍偏悲觀。
近半數基金經理預計回購對收益率幾乎無影響,近三成認為反而會推高收益率。政策託底預期的落空,相當於拿掉了債市的"安全墊",長債定價更加脆弱,一旦出現集中拋售,容易形成收益率快速飆升的負反饋。
黃金是無息長久期資產,其定價高度依賴實際利率這一核心折現因子。
實際利率上行,意味着持有黃金的機會成本上升,黃金未來現金流(零息)的現值被壓低,金價自然受到持續壓制。
本輪實際利率的抬升具有多重趨勢性支撐:通脹粘性拉長高利率維持時間、經濟韌性推高均衡實際利率、油價持續擾動強化供給側通脹預期、美債供給壓力抬升期限溢價。
這幾重力量共同構成了實際利率中樞上行的堅實基礎,而非短期情緒擾動。
IRP回落帶來的金價短暫脈衝反彈,本質上是尾部風險消退的一次性情緒兑現,力量微弱,根本無法對抗趨勢性實際利率上行對黃金的持續壓制。
因此,在實際利率中樞未見明確拐點之前,黃金中期承壓的格局難以根本扭轉。
所以觀察點也很明確了,油價解決通脹預期,AI等經濟增長是否真實強勁則影響實際利率的水平,同時債務危機推升名義利率但是市場會交易避險+衰退預期,壓低實際利率,即債務導致的期現溢價抬升並不會利空黃金,即經濟增速放緩就伴隨着債務危機出現,將給金價帶來快速反轉的推動力,近期AI放緩的敍事可能會成為導火索,但最終仍然要看美國的數據。
本文主要從利率維度切入,但黃金的定價並非僅由利率決定。央行購金、美元信用/貨幣貶值交易、避險需求等方向,同樣構成獨立的需求力量,有時甚至能階段性對沖實際利率的壓制。受限於本文分析框架,這些因素暫不展開,留待後續討論。
技術面:現貨黃金目前整理至低位,受到小型頭肩頂的頸線支撐,出現了小型的頭部形態,但低位出現頭部形態容易成為空頭陷阱,多頭投資者不用過於恐慌。
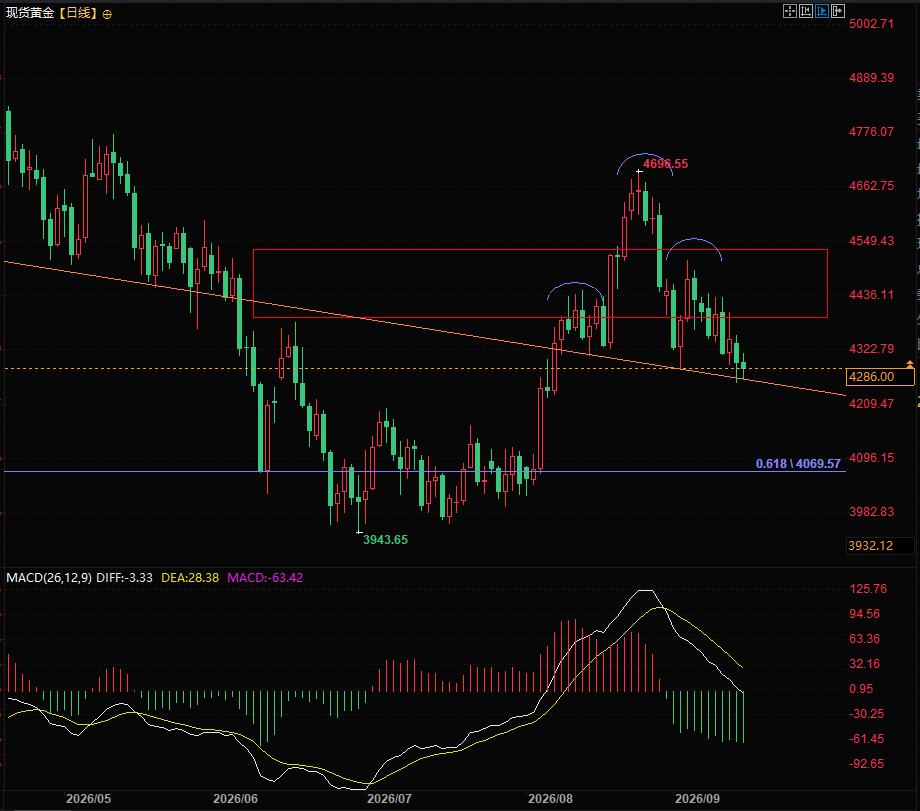
(現貨黃金日線圖,來源:易匯通)
北京時間21:22,現貨黃金現報4285.99
近期實際利率持續飆升,之前CPI公佈瞬間本以為實際利率會短暫回落,但是最終只是盤中小幅回落後大幅反彈,甚至反彈幅度大於美國10年期收益率代表的名義利率。
從公式出發名義利率=實際利率+通脹預期+通脹風險溢價IRP,平時一般都把通脹預期+通脹風險溢價IRP合併到廣義的通脹預期裏了,而這種利好落地的行情需要拆開才看的清楚,CPI公佈那天屬於利空出盡行情需要用到IRP分項。
即當天名義利率回落是由於IRP瞬間大跌,因為市場認為雖然通脹小幅超預期,但是大幅惡化的擔憂消退,但是實際利率的內生性上行才是導致最終利率走高的原因,也是金價近期回落的原因。
通脹韌性:高利率維持時間被持續拉長
美國通脹並未走向惡性爆炸,但回落速度遠慢於市場預期,核心服務通脹與房租項展現出較強粘性。
通脹下不去,美聯儲就沒有快速降息的空間,市場不得不持續上調"高利率維持多久"的定價,甚至保留額外一次加息的可能性。
從利率拆解框架看,實際利率等於名義利率減去通脹預期。通脹粘性托住了通脹預期,而名義利率下不來,兩者共同推高實際利率,TIPS收益率隨之抬升。
這是本輪實際利率上行最核心、最持久的驅動力量。
經濟基本面韌性:均衡實際利率本身在上移
美國經濟沒有陷入衰退,消費與就業保持超預期韌性,經濟體能夠承受當前的高利率環境。
古典費雪框架下,實際利率是實物資本的真實回報,由儲蓄供給與投資需求的均衡決定:經濟需求旺盛、企業投資意願強、資本回報率高,資金的真實成本自然走高,均衡實際利率本身就會上移。
市場不再定價"美聯儲很快被迫降息救經濟",這一預期的消失進一步抬高了遠期政策利率預期,與通脹韌性形成共振,共同推升實際利率中樞。
不是加息把經濟打壞,而是經濟扛得住,所以利率可以維持高位——這是本輪利率上行的底層背景。
(10年期TIPS收益率一覽,來源:美聯儲)
同時對比10年期美債收益率我們可以發現,在CPI落地之後,10年期國債收益率上漲0.12bp但是TIPS卻上漲0.5bp,核心推力在於IRP由於通脹極端擔憂解除大幅回落了0.48bp。
油價持續擾動:強化利率維持高位的預期
國際油價的持續波動,是本輪通脹粘性背後不可忽視的供給側擾動因素。
地緣衝突、全球供需錯配等多重因素交織,使得油價難以趨勢性回落,反而在關鍵位置反覆衝高。
油價作為最核心的大宗商品,其上行會通過交通運輸、化工原料、消費品成本等多個渠道向終端通脹傳導,形成輸入性通脹壓力。
從利率拆解框架看,油價擾動對實際利率的影響是雙重的。
一方面,油價反覆抬升強化了通脹回落的不確定性,托住甚至上修通脹預期,使得美聯儲更難啓動降息週期;另一方面,油價屬於供給側衝擊,它推高的是成本端通脹而非需求拉動型通脹,這種"滯脹式"壓力會迫使美聯儲在經濟增長與通脹之間更偏向後者,進一步拉長高利率維持時間,推高實際利率。
同時,油價的不確定性也會階段性抬升通脹風險溢價IRP。
當市場擔憂油價持續上行引發第二輪通脹效應時,IRP會被推高,名義美債收益率在實際利率上行的基礎上額外獲得通脹風險補償,疊加國債供給壓力帶來的期限溢價進一步加大長端利率的上行壓力,也就是各國10年期國債大幅飆升的罪魁禍首之一。
美債供給壓力:期限溢價抬升疊加政策託底預期落空
美國聯邦財政赤字居高不下,財政部持續大規模發行長期美債,市場擔心長債供給過剩,投資者要求更高的期限溢價才願意承接長端債券,這從供給端推高了名義美債收益率。
與此同時,市場對財政部美債回購計劃的效果普遍偏悲觀。
近半數基金經理預計回購對收益率幾乎無影響,近三成認為反而會推高收益率。政策託底預期的落空,相當於拿掉了債市的"安全墊",長債定價更加脆弱,一旦出現集中拋售,容易形成收益率快速飆升的負反饋。
總結與技術分析:
黃金是無息長久期資產,其定價高度依賴實際利率這一核心折現因子。
實際利率上行,意味着持有黃金的機會成本上升,黃金未來現金流(零息)的現值被壓低,金價自然受到持續壓制。
本輪實際利率的抬升具有多重趨勢性支撐:通脹粘性拉長高利率維持時間、經濟韌性推高均衡實際利率、油價持續擾動強化供給側通脹預期、美債供給壓力抬升期限溢價。
這幾重力量共同構成了實際利率中樞上行的堅實基礎,而非短期情緒擾動。
IRP回落帶來的金價短暫脈衝反彈,本質上是尾部風險消退的一次性情緒兑現,力量微弱,根本無法對抗趨勢性實際利率上行對黃金的持續壓制。
因此,在實際利率中樞未見明確拐點之前,黃金中期承壓的格局難以根本扭轉。
所以觀察點也很明確了,油價解決通脹預期,AI等經濟增長是否真實強勁則影響實際利率的水平,同時債務危機推升名義利率但是市場會交易避險+衰退預期,壓低實際利率,即債務導致的期現溢價抬升並不會利空黃金,即經濟增速放緩就伴隨着債務危機出現,將給金價帶來快速反轉的推動力,近期AI放緩的敍事可能會成為導火索,但最終仍然要看美國的數據。
本文主要從利率維度切入,但黃金的定價並非僅由利率決定。央行購金、美元信用/貨幣貶值交易、避險需求等方向,同樣構成獨立的需求力量,有時甚至能階段性對沖實際利率的壓制。受限於本文分析框架,這些因素暫不展開,留待後續討論。
技術面:現貨黃金目前整理至低位,受到小型頭肩頂的頸線支撐,出現了小型的頭部形態,但低位出現頭部形態容易成為空頭陷阱,多頭投資者不用過於恐慌。
(現貨黃金日線圖,來源:易匯通)
北京時間21:22,現貨黃金現報4285.99
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。