美國8月零售銷售數據深度分析:強勁消費下的資產定價重構
2026-09-16 21:06:37
8月公佈的最新零售與通脹數據呈現出全面超預期強勁的特徵,顯著擺脱了7月的低迷狀態甚至出現了V型反彈:
整體零售銷售環比:實際錄得1.2%的強勁增長,遠超市場預測的0.8%,相較於7月-0.6%的低迷表現,實現了極其猛烈的爆發式V型反彈。
阿
核心零售銷售環比:實際錄得1.4%的超預期增長,大幅高於預測的0.5%,較7月-0.3%的負增長大幅翻紅,表明剔除汽車與加油站後,基礎消費依然極其火熱。
零售銷售同比:錄得6.01%的高增長,較前值5.01%顯著提速,展現出美國居民消費底座極為充沛的韌性。
大宗與基礎消費全面復甦整體(增長1.2%)與核心(增長1.4%)數據的同向大增,表明無論是受高利率壓制的汽車等大宗商品,還是日常零售、餐飲等非耐用品,8月均迎來了全方位的消費釋放。
同時剔除物價後的實際購買力顯示出實際整體消費增長:計算方式為名義整體增長1.2%減去CPI 0.4%,實際增長約為0.8%。
同時實際核心消費增長也獲得了增長:計算方式為名義核心增長1.4%減去CPI 0.4%,實際增長約為1.0%。
這一拆解直接證明:8月消費額的飆升並非單純由通脹“加價”硬撐,而是美國居民確實在真實地買入更多實物與服務。
第三季度GDP中的個人消費支出(PCE)獲得了極強的底層支撐。
本次零售數據公佈後的資產走勢,完美延續並強化了先前CPI數據公佈時的跨資產演進邏輯:
“利空出盡”效應此前CPI數據顯示通脹雖有抬頭但增幅有限,市場已將“加息或高利率維持更久”充分計價。
由於短期緊縮已成板上釘釘的共識,市場對遠期通脹失控的擔憂反而大幅減少,形成了典型的“利空出盡”環境。
經濟強韌緩解估值壓制強勁的零售數據再次驗證了美國經濟的“軟着陸”甚至“不着陸”趨勢。基本面的強勁增長能夠支撐較高的利率環境,市場對經濟衰退的焦慮被大幅掃除。
風險偏好不僅沒有因為高利率而惡化,反而因企業盈利端的強勁預期得到了修復,使高利率對權益資產的估值壓制作用明顯放緩。
同時之前美國國債大幅飆升的一大原因在於市場擔心美國的償債能力,而需要債券收益給與更高的補償,但是“當消費與經濟數據顯著超預期時,市場對政府財政惡化及債務違約的尾部風險擔憂被大幅掃除。
這種主權信用風險溢價的快速收窄,驅動了投資者對無風險資產的重新配置,進而壓低了國債的實際收益率。”
即通脹擔憂消退導致實際利率的期現溢價減少,同時主權信用風險收窄同樣降低實際收益率,所以從這個角度,黃金迎來機會成本的重大修復。
這份零售數據與此前CPI數據的組合,為市場呈現了“經濟強、通脹穩、衰退遠”的最佳博弈窗口:
對美聯儲而言:加息可以解決通脹不確定性,甚至會使國債利率回落,即期長期美債收益率=預期未來短期利率均值+期限溢價,其中期現溢價在於對經濟增長的擔憂,以及對通脹的不確定性,加息打掉通脹,而零售銷售數據打掉經濟增長的擔憂,最終導致期現溢價大幅減少從而降低了美債收益率。
對市場而言:市場正在從過往對“高利率壓制估值”的恐慌,切換至“強勁基本面抵消高利率成本”的理性定價階段,權益資產與黃金等大類資產因而展現出超預期的抗跌與反彈韌性。
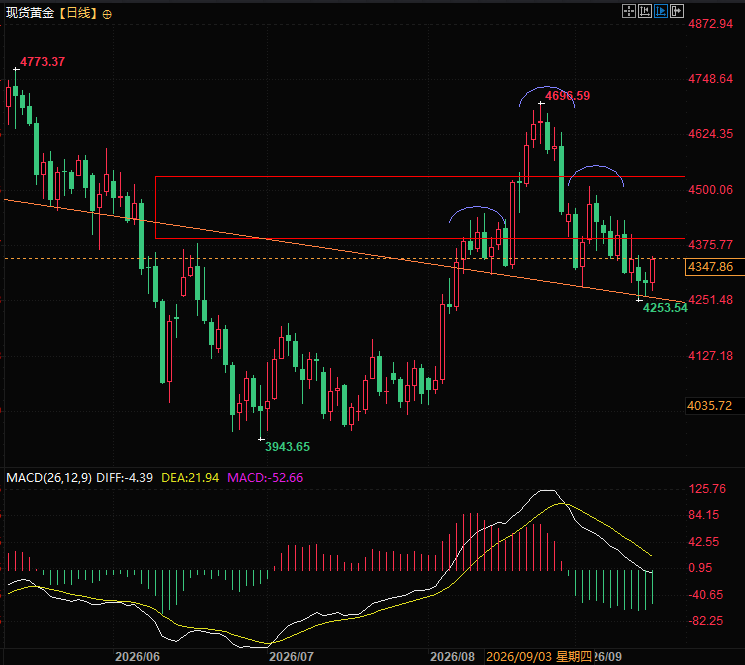
(現貨黃金日線圖,來源:易匯通)
北京時間21:02,現貨黃金現報4346美元/盎司。
整體零售銷售環比:實際錄得1.2%的強勁增長,遠超市場預測的0.8%,相較於7月-0.6%的低迷表現,實現了極其猛烈的爆發式V型反彈。
阿
核心零售銷售環比:實際錄得1.4%的超預期增長,大幅高於預測的0.5%,較7月-0.3%的負增長大幅翻紅,表明剔除汽車與加油站後,基礎消費依然極其火熱。
零售銷售同比:錄得6.01%的高增長,較前值5.01%顯著提速,展現出美國居民消費底座極為充沛的韌性。
結構拆解:剔除通脹後的真實“量增”
大宗與基礎消費全面復甦整體(增長1.2%)與核心(增長1.4%)數據的同向大增,表明無論是受高利率壓制的汽車等大宗商品,還是日常零售、餐飲等非耐用品,8月均迎來了全方位的消費釋放。
同時剔除物價後的實際購買力顯示出實際整體消費增長:計算方式為名義整體增長1.2%減去CPI 0.4%,實際增長約為0.8%。
同時實際核心消費增長也獲得了增長:計算方式為名義核心增長1.4%減去CPI 0.4%,實際增長約為1.0%。
這一拆解直接證明:8月消費額的飆升並非單純由通脹“加價”硬撐,而是美國居民確實在真實地買入更多實物與服務。
第三季度GDP中的個人消費支出(PCE)獲得了極強的底層支撐。
跨資產聯動邏輯:從CPI“利空出盡”到零售“軟着陸定價”
本次零售數據公佈後的資產走勢,完美延續並強化了先前CPI數據公佈時的跨資產演進邏輯:
“利空出盡”效應此前CPI數據顯示通脹雖有抬頭但增幅有限,市場已將“加息或高利率維持更久”充分計價。
由於短期緊縮已成板上釘釘的共識,市場對遠期通脹失控的擔憂反而大幅減少,形成了典型的“利空出盡”環境。
經濟強韌緩解估值壓制強勁的零售數據再次驗證了美國經濟的“軟着陸”甚至“不着陸”趨勢。基本面的強勁增長能夠支撐較高的利率環境,市場對經濟衰退的焦慮被大幅掃除。
風險偏好不僅沒有因為高利率而惡化,反而因企業盈利端的強勁預期得到了修復,使高利率對權益資產的估值壓制作用明顯放緩。
同時之前美國國債大幅飆升的一大原因在於市場擔心美國的償債能力,而需要債券收益給與更高的補償,但是“當消費與經濟數據顯著超預期時,市場對政府財政惡化及債務違約的尾部風險擔憂被大幅掃除。
這種主權信用風險溢價的快速收窄,驅動了投資者對無風險資產的重新配置,進而壓低了國債的實際收益率。”
即通脹擔憂消退導致實際利率的期現溢價減少,同時主權信用風險收窄同樣降低實際收益率,所以從這個角度,黃金迎來機會成本的重大修復。
總結與展望
這份零售數據與此前CPI數據的組合,為市場呈現了“經濟強、通脹穩、衰退遠”的最佳博弈窗口:
對美聯儲而言:加息可以解決通脹不確定性,甚至會使國債利率回落,即期長期美債收益率=預期未來短期利率均值+期限溢價,其中期現溢價在於對經濟增長的擔憂,以及對通脹的不確定性,加息打掉通脹,而零售銷售數據打掉經濟增長的擔憂,最終導致期現溢價大幅減少從而降低了美債收益率。
對市場而言:市場正在從過往對“高利率壓制估值”的恐慌,切換至“強勁基本面抵消高利率成本”的理性定價階段,權益資產與黃金等大類資產因而展現出超預期的抗跌與反彈韌性。
(現貨黃金日線圖,來源:易匯通)
北京時間21:02,現貨黃金現報4346美元/盎司。
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。