媒體發佈會上應當向沃什提的三個問題
2026-09-16 22:05:37
今日(9月16日,北京時間9月17日凌晨),美聯儲議息會議分為兩個環節。美國東部時間下午2點,聯邦公開市場委員會(FOMC)聲明與點陣圖對外公佈。屆時我們就能知曉美聯儲是否會加息25個基點(預期會加息),以及點陣圖顯示今年還會再加息一次還是兩次(預期顯示還會加息一次)。美國東部時間下午2:30將召開新聞發佈會,真正的交鋒也將就此展開。如果我身處發佈會現場,我會向沃什提出下面這些問題:
問題一:為何要加息?
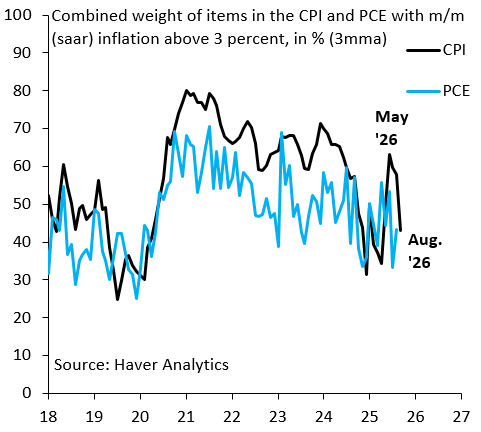
你在8月28日傑克遜霍爾全球央行年會上的講話中,提到過一項統計指標:統計個人消費支出物價指數(PCE)籃子中通脹漲幅超過3%的項目合計佔比。上週五公佈的8月數據裏,消費者物價指數(CPI)的同類指標大幅回落;這也説明,核心通脹超預期上行,其實只是少數細分品類(例如移動通信服務)在推動。正如圖中黑線所示,該指標5月見頂,當時油價衝高帶來一輪短暫通脹,但這股通脹勢頭現已明顯消退。
既然接連不斷的供給衝擊並沒有造成通脹全面擴散,那你們為何還要加息?
問題二:僅加息一次意義何在?
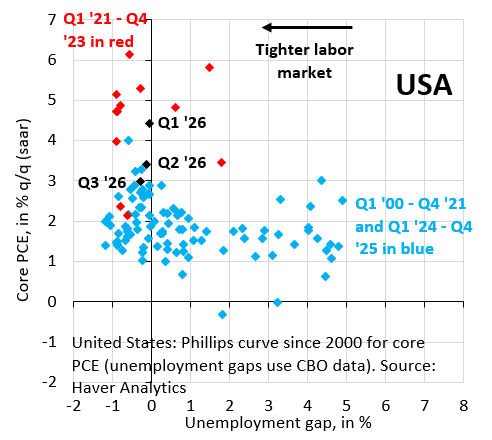
如圖表所示,菲利普斯曲線已經極度平坦。這意味着,如果想要更快壓低通脹,就需要進行多次大幅加息。市場定價預期的是一輪加息週期,而你只打算加息一次,又不承諾開啓連續加息週期,這麼做意義何在?只加息一次更像是在做做樣子,只是為了平息批評聲音,卻並未真正收緊金融環境。
問題三:你為何在傑克遜霍爾年會上轉向鷹派立場?
在7月29日的新聞發佈會上,《紐約時報》的科爾比·史密斯向你提問:美聯儲維持利率不變,是不是因為推高通脹的主要是供給衝擊。你當時的回答暗示,這些供給衝擊並未明顯引發通脹全面擴散,因此7月沒有加息。但僅僅一個月之後,8月28日傑克遜霍爾年會上,你卻表示通脹仍然存在廣泛擴散的問題,因此可能需要加息。
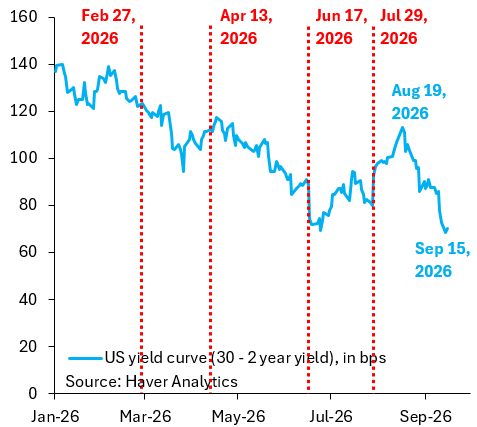
請你解釋,在沒有出現新關鍵數據的情況下,你的立場為何會發生如此劇烈轉變?市場是否有理由認為,這次立場轉向,是7月29日發佈會過後收益率曲線陡峭化帶來的反應(見上圖)?
如果此次鷹派轉向的目的是錨定長端收益率,那這就和鷹派立場本該達成的效果背道而馳——鷹派政策本應推高長端收益率,以此收緊金融環境。
這次議息會議對沃什而言堪稱一場困局。
美聯儲加息的邏輯站不住腳;如果真想壓低通脹,卻又不承諾開啓加息週期,此舉令人費解;沃什在傑克遜霍爾立場大轉彎的動機同樣撲朔迷離,除非他的真實目的是壓制長端收益率,但這又和加息收緊金融條件的目標相互矛盾。
在我看來,明天最終局面大概率會是:美聯儲完成加息,但長端債券依舊遭到拋售,美元走弱、金價上漲。之所以會出現這樣的結果,正是因為上面這些問題都得不到合理的回答。
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。