一張圖:大型船舶運力走弱拖累行情,波羅的海乾散貨指數小幅下行
2026-09-16 23:36:55
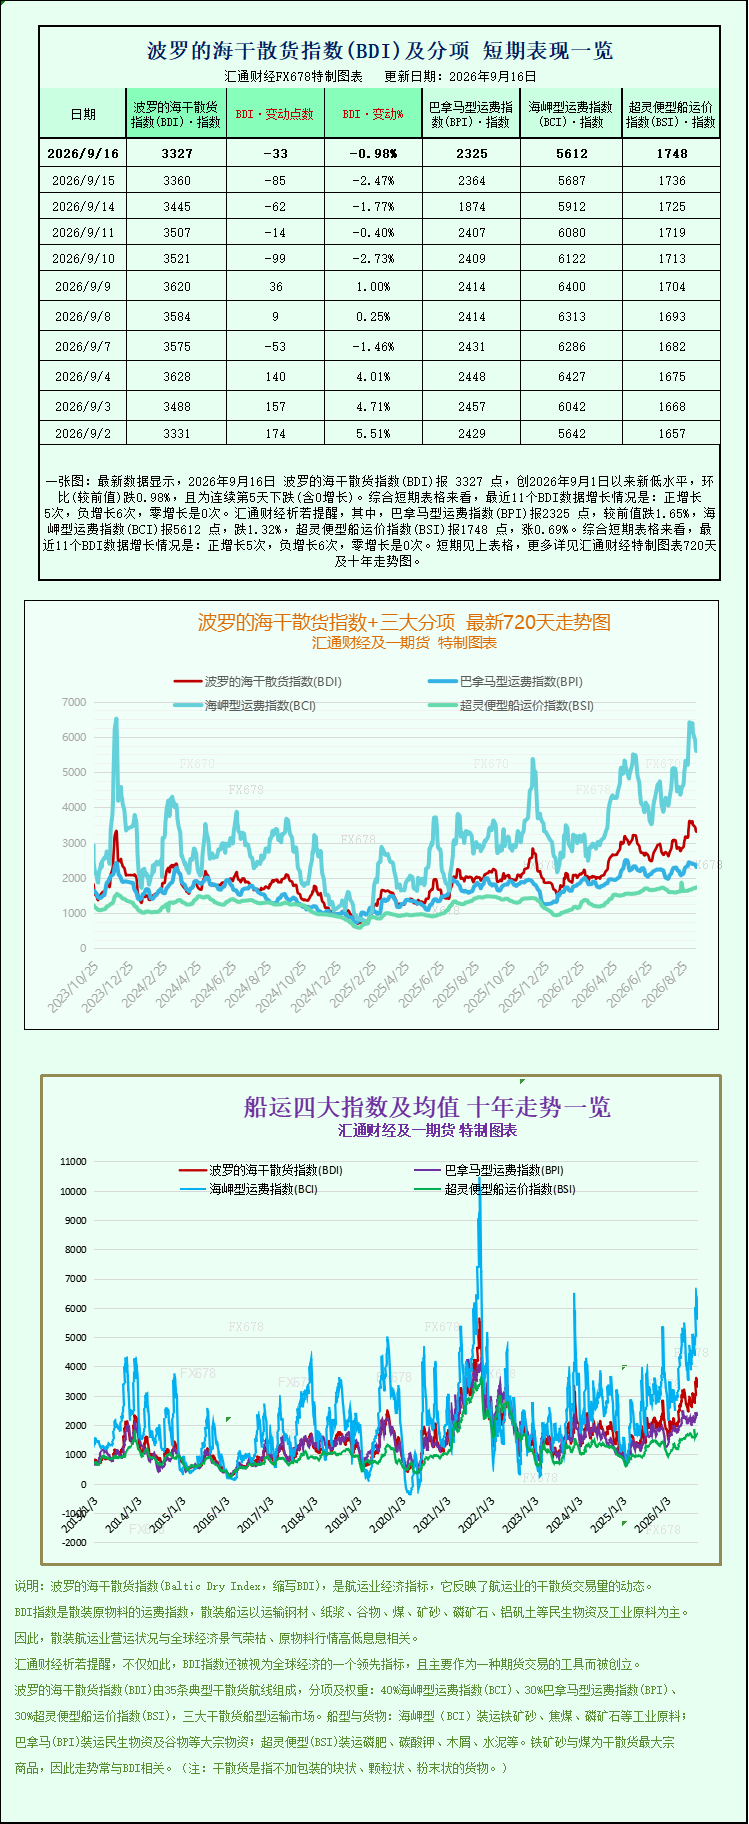
最新數據顯示,2026年9月16日 波羅的海乾散貨指數(BDI)報 3327 點,創2026年9月1日以來新低水平,環比(較前值)跌0.98%,且為連續第5天下跌(含0增長)。綜合短期表格來看,最近11個BDI數據增長情況是:正增長5次,負增長6次,零增長是0次。其中,巴拿馬型運費指數(BPI)報2325 點,較前值跌1.65%,海岬型運費指數(BCI)報5612 點,跌1.32%,超靈便型船運價指數(BSI)報1748 點,漲0.69%。波羅的海乾散貨指數+三大分項的最新720天走勢圖、十年走勢圖等詳見特製圖表。
本週三,國際幹散貨航運市場迎來階段性回調,波羅的海交易所核心幹散貨運費指數小幅下跌,市場呈現明顯的結構性分化特徵。此次指數回落核心誘因是大型遠洋船舶運價持續走弱,海岬型、巴拿馬型兩大主力船型盈利水平同步下滑,僅中小型船舶憑藉靈活的航線優勢逆勢微漲,徹底扭轉了月初航運市場的回暖態勢。
數據顯示,綜合追蹤海岬型、巴拿馬型及超靈便型三大主流乾散貨船型運費走勢的波羅的海乾散貨核心指數,當日下跌33點,跌幅約1%,最終收報3327點。本輪調整屬於市場階段性修復行情,指數雖有所回落,但整體仍維持9月以來的高位區間,未出現深度回調態勢,充分體現出當前幹散貨航運市場供需格局的韌性與分化性。
作為長途大宗原料運輸的核心船型,海岬型船成為本次指數下跌的最大拖累項,行情表現最為疲軟。當日海岬型船運價指數大幅下跌75點,跌幅達1.3%,報5612點。該船型主要承載15萬噸級以上的鐵礦石、動力煤等工業核心原料,是跨太平洋、跨大西洋遠洋幹線運輸的主力,其運價波動直接反映全球重工業原料的貿易活躍度。盈利數據方面,海岬型船舶日均收益減少675美元,跌至47397美元,終端運輸盈利空間持續收窄。
業內分析師指出,海岬型船運價回落,主要源於全球鐵礦石航運需求階段性降温。當前全球鋼鐵行業處於傳統淡季,下游建築、製造行業用鋼需求不及預期,多國鋼廠開工率維持低位,鐵礦石採購與補庫節奏放緩,直接導致遠洋鐵礦石運輸訂單縮減。值得關注的是,當日鐵礦石現貨價格走出逆勢反彈行情,扭轉了此前連續多日的下跌走勢,市場情緒發生微妙轉變。此次價格上漲並非源於終端需求大幅回暖,而是市場資金與情緒博弈的結果,投資者逐步淡化中國鋼鐵行業短期需求疲軟的利空影響,重點押注國內後續穩增長刺激政策落地,同時海外部分小型鐵礦石礦商減產,進一步收緊短期原料供給,為礦價提供支撐。不過原料價格反彈並未帶動航運需求升温,供需錯配使得海岬型船運價持續承壓。
除海岬型船外,中型主力船型巴拿馬型船同樣延續走弱態勢,加劇了整體指數的下行壓力。數據顯示,巴拿馬型船指數當日下跌39點,跌幅1.6%,跌幅大於海岬型船,收於2325點。主打6萬至7萬噸級載重的巴拿馬型船,主要承擔動力煤、穀物、化肥等大宗商品的中短途遠洋運輸,廣泛應用於區域貿易航線,是全球幹散貨運輸市場的中堅力量。盈利端數據顯示,巴拿馬型船舶日均收入下降349美元,至20927美元,運輸企業經營收益持續收縮。
巴拿馬型船運價下滑,核心原因是全球能源與農產品貿易運輸需求階段性疲軟。進入9月,北半球煤炭傳統消費旺季尚未完全啓動,歐美地區能源儲備充足,動力煤跨境運輸訂單增量有限;同時,全球穀物貿易進入平穩期,各大主產區收割、發貨節奏穩定,市場無集中搶運行情,整體運輸需求平穩偏弱,難以支撐運價上行,疊加近期市場大型船舶閒置運力小幅增加,供需關係趨於寬鬆,進一步壓制運價走勢。
與大型船舶的疲軟行情形成鮮明對比的是,中小型超靈便型船展現出較強的市場韌性,成為當日市場唯一上漲的船型。數據顯示,超靈便型船指數當日上漲12點,漲幅0.7%,收報1748點。該船型噸位更小、航線靈活性更高,適配短途、小批量、多品類的運輸需求,可覆蓋建材、糧食、小眾礦產等多元化散貨貿易,受大型工業原料需求波動的影響較小。
從市場邏輯來看,超靈便型船逆勢上漲,得益於區域細分貿易的支撐。當前全球區域間中小宗商品貿易活躍度穩定,東南亞、中東、南美等區域短途運輸訂單充足,且中小型船舶運力供給相對緊張,閒置比例偏低,供需格局相對偏緊,使其能夠獨立於大型船舶行情,走出獨立上漲走勢,也讓整體幹散貨市場呈現出“大船走弱、小船走強”的結構性分化格局。
整體而言,本輪波羅的海乾散貨指數回調是短期供需格局調整、大宗商品需求淡季效應、市場情緒博弈等多重因素疊加的結果。當前幹散貨航運市場尚未進入全面下行週期,大型船舶運價回落更多是月初快速上漲後的理性修復。後續市場走勢將重點依賴中國穩增長政策落地效果、鋼鐵行業開工率回升節奏,以及全球能源、農產品貿易需求的復甦情況。若國內刺激政策持續發力,下游工業需求回暖,鐵礦石、煤炭等大宗原料運輸需求有望修復,帶動大型船舶運價反彈,推動指數重回上行通道;反之,市場或延續當前結構性分化的震盪走勢。
本週三,國際幹散貨航運市場迎來階段性回調,波羅的海交易所核心幹散貨運費指數小幅下跌,市場呈現明顯的結構性分化特徵。此次指數回落核心誘因是大型遠洋船舶運價持續走弱,海岬型、巴拿馬型兩大主力船型盈利水平同步下滑,僅中小型船舶憑藉靈活的航線優勢逆勢微漲,徹底扭轉了月初航運市場的回暖態勢。
數據顯示,綜合追蹤海岬型、巴拿馬型及超靈便型三大主流乾散貨船型運費走勢的波羅的海乾散貨核心指數,當日下跌33點,跌幅約1%,最終收報3327點。本輪調整屬於市場階段性修復行情,指數雖有所回落,但整體仍維持9月以來的高位區間,未出現深度回調態勢,充分體現出當前幹散貨航運市場供需格局的韌性與分化性。
作為長途大宗原料運輸的核心船型,海岬型船成為本次指數下跌的最大拖累項,行情表現最為疲軟。當日海岬型船運價指數大幅下跌75點,跌幅達1.3%,報5612點。該船型主要承載15萬噸級以上的鐵礦石、動力煤等工業核心原料,是跨太平洋、跨大西洋遠洋幹線運輸的主力,其運價波動直接反映全球重工業原料的貿易活躍度。盈利數據方面,海岬型船舶日均收益減少675美元,跌至47397美元,終端運輸盈利空間持續收窄。
業內分析師指出,海岬型船運價回落,主要源於全球鐵礦石航運需求階段性降温。當前全球鋼鐵行業處於傳統淡季,下游建築、製造行業用鋼需求不及預期,多國鋼廠開工率維持低位,鐵礦石採購與補庫節奏放緩,直接導致遠洋鐵礦石運輸訂單縮減。值得關注的是,當日鐵礦石現貨價格走出逆勢反彈行情,扭轉了此前連續多日的下跌走勢,市場情緒發生微妙轉變。此次價格上漲並非源於終端需求大幅回暖,而是市場資金與情緒博弈的結果,投資者逐步淡化中國鋼鐵行業短期需求疲軟的利空影響,重點押注國內後續穩增長刺激政策落地,同時海外部分小型鐵礦石礦商減產,進一步收緊短期原料供給,為礦價提供支撐。不過原料價格反彈並未帶動航運需求升温,供需錯配使得海岬型船運價持續承壓。
除海岬型船外,中型主力船型巴拿馬型船同樣延續走弱態勢,加劇了整體指數的下行壓力。數據顯示,巴拿馬型船指數當日下跌39點,跌幅1.6%,跌幅大於海岬型船,收於2325點。主打6萬至7萬噸級載重的巴拿馬型船,主要承擔動力煤、穀物、化肥等大宗商品的中短途遠洋運輸,廣泛應用於區域貿易航線,是全球幹散貨運輸市場的中堅力量。盈利端數據顯示,巴拿馬型船舶日均收入下降349美元,至20927美元,運輸企業經營收益持續收縮。
巴拿馬型船運價下滑,核心原因是全球能源與農產品貿易運輸需求階段性疲軟。進入9月,北半球煤炭傳統消費旺季尚未完全啓動,歐美地區能源儲備充足,動力煤跨境運輸訂單增量有限;同時,全球穀物貿易進入平穩期,各大主產區收割、發貨節奏穩定,市場無集中搶運行情,整體運輸需求平穩偏弱,難以支撐運價上行,疊加近期市場大型船舶閒置運力小幅增加,供需關係趨於寬鬆,進一步壓制運價走勢。
與大型船舶的疲軟行情形成鮮明對比的是,中小型超靈便型船展現出較強的市場韌性,成為當日市場唯一上漲的船型。數據顯示,超靈便型船指數當日上漲12點,漲幅0.7%,收報1748點。該船型噸位更小、航線靈活性更高,適配短途、小批量、多品類的運輸需求,可覆蓋建材、糧食、小眾礦產等多元化散貨貿易,受大型工業原料需求波動的影響較小。
從市場邏輯來看,超靈便型船逆勢上漲,得益於區域細分貿易的支撐。當前全球區域間中小宗商品貿易活躍度穩定,東南亞、中東、南美等區域短途運輸訂單充足,且中小型船舶運力供給相對緊張,閒置比例偏低,供需格局相對偏緊,使其能夠獨立於大型船舶行情,走出獨立上漲走勢,也讓整體幹散貨市場呈現出“大船走弱、小船走強”的結構性分化格局。
整體而言,本輪波羅的海乾散貨指數回調是短期供需格局調整、大宗商品需求淡季效應、市場情緒博弈等多重因素疊加的結果。當前幹散貨航運市場尚未進入全面下行週期,大型船舶運價回落更多是月初快速上漲後的理性修復。後續市場走勢將重點依賴中國穩增長政策落地效果、鋼鐵行業開工率回升節奏,以及全球能源、農產品貿易需求的復甦情況。若國內刺激政策持續發力,下游工業需求回暖,鐵礦石、煤炭等大宗原料運輸需求有望修復,帶動大型船舶運價反彈,推動指數重回上行通道;反之,市場或延續當前結構性分化的震盪走勢。
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。