加息落地 為何黃金先抑後揚 反彈空間如何
2026-09-17 17:38:41
週四(9月17日)亞歐時段,現貨黃金展開反彈,收復大部分週三失地,週三隨着美聯儲公佈利率決議以及點陣圖,金價盤中跳水跌約3%,目前交投於4316附近。
近期主要脈絡是美聯儲點陣圖顯示今年年底還有一次25bp的加息超出市場預期,但是同時表明明年最多隻有一次加息,使市場看到了利率上行的天花板同時也打消了通脹市場對通脹的不確定性,整體從美債收益率曲線的估值角度出發對黃金以及權益資產反而偏向利多。
2026年9月美聯儲FOMC利率決議正式落地,美聯儲時隔三年重啓加息,單次加息25BP,將聯邦基金利率區間上調至3.75%-4.00%,本次決議的核心利空並非單次加息動作,而是同步更新的點陣圖大幅超出市場預期。
最新點陣圖數據顯示,18位投票官員中超80%委員認為,2026年底前美聯儲將再度加息25BP,年底政策利率中值直接上修至4.25%超出市場預期,雖然利率期貨認為只有53%的概率再次加息。
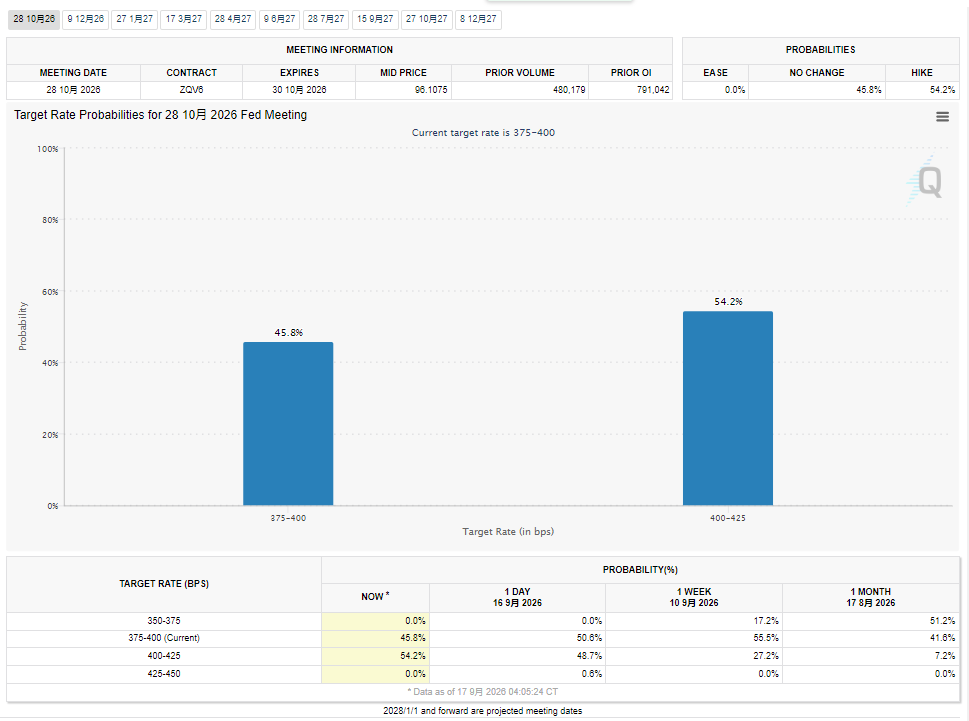
(FedWatch利率期貨工具,來源:CME芝商所)
點陣圖顯示的年底利率為4-4.25是超預期的連續加息信號,瞬間推升市場短期實際利率與美元指數,黃金承壓快速跳水,盤中單日最大回落幅度達2%,短期利空情緒集中釋放。
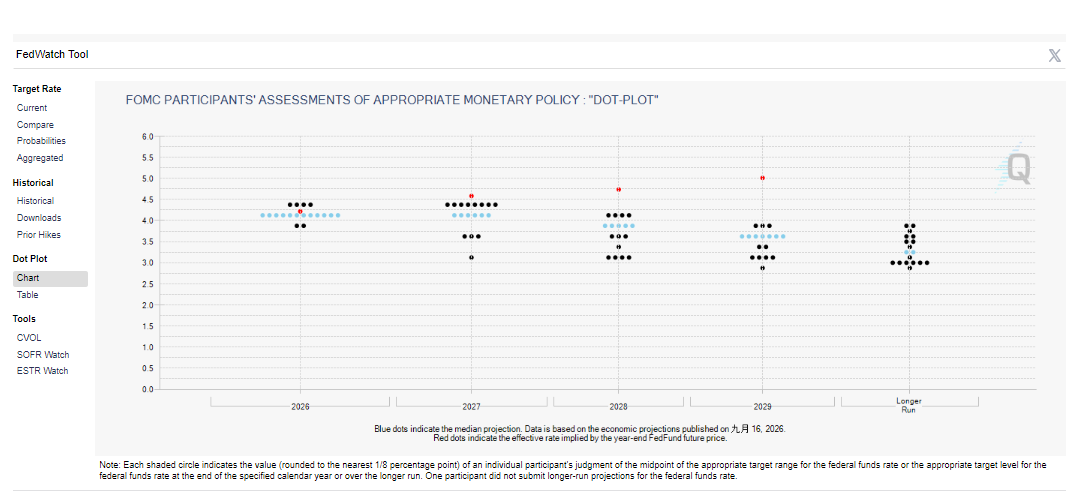
(點陣圖,其中黑點是實際投票、藍點是中位預測,來源:CME芝商所)
在短期快速殺跌之後,今早黃金迅速止住跌勢、開啓修復反彈,核心轉折點來自點陣圖對中長期利率路徑的明確鎖定,市場完成從“恐慌加息”到“定價利率頂部”的邏輯切換。
本次SEP經濟預測摘要明確,2027年美聯儲大概率維持政策利率不變,全週期最多僅剩餘一次加息空間,意味着本輪緊縮週期的利率上行空間已徹底鎖死,市場持續炒作的“無限加息、持續高緊縮”悲觀預期徹底出清。
同時美聯儲本輪連續加息的強硬舉措,有效壓制了全球中長期通脹預期,市場通脹不確定性大幅消退,美債期限溢價持續走低。
受此影響,美債收益率曲線走出關鍵結構切換:決議落地初期短端收益率快速拉昇,而30年長端國債收益率漲速顯著滯後、幾乎持平;
隨後全週期美債收益率集體回落,收益率曲線從熊陡向熊平結構切換。
這一結構轉變對市場具備極強利好屬性,長端貼現率下行,直接緩解長久期資產估值壓力,黃金、科技股等長久期品種同步迎來估值修復行情。
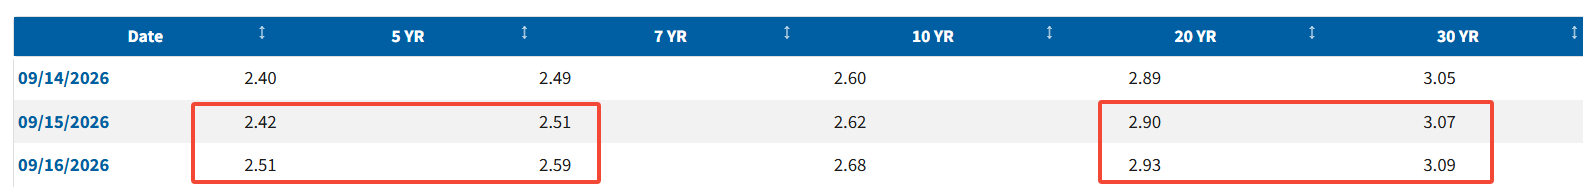
(國債收益率整體走高,但是長端慢於短端,來源:美聯儲)
除貨幣政策利好外,近期原油市場的邊際回落,成為黃金反彈的重要輔助驅動力
此前中東地緣衝突持續推升油價、固化高通脹預期,是壓制黃金反彈的核心枷鎖之一。
而當前中東局勢出現緩和信號,美國總統特朗普公開表態,持續近七個月的美伊衝突有望快速落幕,伊朗方面亦釋放和談意願,雙方已開啓直接外交接觸。
同時沙特原油管道逐步復產、霍爾木茲海峽航運量持續回升,全球原油供應焦慮邊際緩解,高位油價小幅回調,進一步弱化市場通脹剛性預期。
通脹壓力降温疊加債市熊平結構成型,雙重利好共振,推動黃金徹底擺脱短期下跌趨勢,開啓階段性修復反彈。
儘管當前黃金迎來明確修復行情,但多重約束因素決定本輪反彈為結構性修復,而非趨勢性單邊上漲,上行空間被持續壓縮。
首先,原油市場並未徹底走弱,整體韌性極強。雖然短期供應修復帶動油價小幅回落,但中東地緣底層僵局並未打破:伊朗持續管控霍爾木茲海峽、隨時可能引發局部航運衝突,胡塞武裝掌控紅海關鍵航道且無人有效制衡,疊加美國戰略石油儲備處於數十年低位、全球原油緩衝庫存極度匱乏,油價高位震盪格局不變。堅挺的原油價格持續支撐通脹粘性,無法徹底消退的通脹風險,持續限制黃金反彈高度。
其次,美聯儲“高利率維持更久”的核心邏輯未變。雖然2027年加息空間基本鎖死,但中長期高利率環境將持續延續,持有黃金的機會成本始終處於高位,難以支撐黃金開啓趨勢性大牛行情。
綜合來看,當前黃金市場多空邏輯清晰且均衡:短期受益於美債熊平結構成型、利率上行風險出清、油價邊際降温,具備持續修復反彈的動力;但中長期受油價韌性託底通脹、高利率長期延續雙重壓制,不存在單邊大漲基礎。
後續黃金核心交易主線為高位區間震盪、結構性修復,行情將持續博弈通脹粘性與貨幣政策寬鬆預期的強弱切換,整體呈現“跌有底、漲有限”的格局,交易上以低吸修復行情為主,規避高位追多風險。
技術面:現貨黃金仍然依託之前提示的頭肩頂頸線反彈,壓力位在箱體4400附近的箱體下沿。
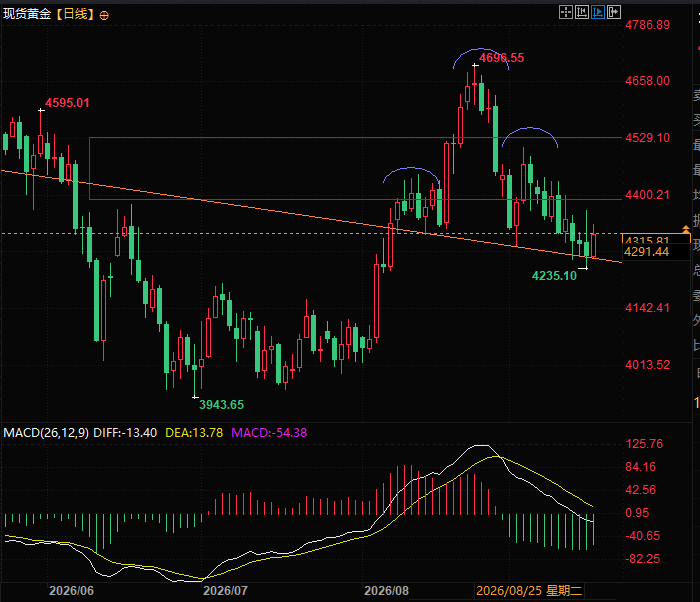
(現貨黃金日線圖,來源:易匯通)
北京時間17:33,現貨黃金現報4308美元/盎司。
近期主要脈絡是美聯儲點陣圖顯示今年年底還有一次25bp的加息超出市場預期,但是同時表明明年最多隻有一次加息,使市場看到了利率上行的天花板同時也打消了通脹市場對通脹的不確定性,整體從美債收益率曲線的估值角度出發對黃金以及權益資產反而偏向利多。
利率決議超預期鷹派,黃金短期大幅承壓回落
2026年9月美聯儲FOMC利率決議正式落地,美聯儲時隔三年重啓加息,單次加息25BP,將聯邦基金利率區間上調至3.75%-4.00%,本次決議的核心利空並非單次加息動作,而是同步更新的點陣圖大幅超出市場預期。
最新點陣圖數據顯示,18位投票官員中超80%委員認為,2026年底前美聯儲將再度加息25BP,年底政策利率中值直接上修至4.25%超出市場預期,雖然利率期貨認為只有53%的概率再次加息。
(FedWatch利率期貨工具,來源:CME芝商所)
點陣圖顯示的年底利率為4-4.25是超預期的連續加息信號,瞬間推升市場短期實際利率與美元指數,黃金承壓快速跳水,盤中單日最大回落幅度達2%,短期利空情緒集中釋放。
(點陣圖,其中黑點是實際投票、藍點是中位預測,來源:CME芝商所)
政策路徑定調鎖死上行風險,黃金迎來反轉核心契機
在短期快速殺跌之後,今早黃金迅速止住跌勢、開啓修復反彈,核心轉折點來自點陣圖對中長期利率路徑的明確鎖定,市場完成從“恐慌加息”到“定價利率頂部”的邏輯切換。
本次SEP經濟預測摘要明確,2027年美聯儲大概率維持政策利率不變,全週期最多僅剩餘一次加息空間,意味着本輪緊縮週期的利率上行空間已徹底鎖死,市場持續炒作的“無限加息、持續高緊縮”悲觀預期徹底出清。
同時美聯儲本輪連續加息的強硬舉措,有效壓制了全球中長期通脹預期,市場通脹不確定性大幅消退,美債期限溢價持續走低。
受此影響,美債收益率曲線走出關鍵結構切換:決議落地初期短端收益率快速拉昇,而30年長端國債收益率漲速顯著滯後、幾乎持平;
隨後全週期美債收益率集體回落,收益率曲線從熊陡向熊平結構切換。
這一結構轉變對市場具備極強利好屬性,長端貼現率下行,直接緩解長久期資產估值壓力,黃金、科技股等長久期品種同步迎來估值修復行情。
(國債收益率整體走高,但是長端慢於短端,來源:美聯儲)
油價邊際降温加持,進一步託底黃金反彈行情
除貨幣政策利好外,近期原油市場的邊際回落,成為黃金反彈的重要輔助驅動力
此前中東地緣衝突持續推升油價、固化高通脹預期,是壓制黃金反彈的核心枷鎖之一。
而當前中東局勢出現緩和信號,美國總統特朗普公開表態,持續近七個月的美伊衝突有望快速落幕,伊朗方面亦釋放和談意願,雙方已開啓直接外交接觸。
同時沙特原油管道逐步復產、霍爾木茲海峽航運量持續回升,全球原油供應焦慮邊際緩解,高位油價小幅回調,進一步弱化市場通脹剛性預期。
通脹壓力降温疊加債市熊平結構成型,雙重利好共振,推動黃金徹底擺脱短期下跌趨勢,開啓階段性修復反彈。
多重韌性風險壓制漲幅,黃金反彈難以單邊走牛
儘管當前黃金迎來明確修復行情,但多重約束因素決定本輪反彈為結構性修復,而非趨勢性單邊上漲,上行空間被持續壓縮。
首先,原油市場並未徹底走弱,整體韌性極強。雖然短期供應修復帶動油價小幅回落,但中東地緣底層僵局並未打破:伊朗持續管控霍爾木茲海峽、隨時可能引發局部航運衝突,胡塞武裝掌控紅海關鍵航道且無人有效制衡,疊加美國戰略石油儲備處於數十年低位、全球原油緩衝庫存極度匱乏,油價高位震盪格局不變。堅挺的原油價格持續支撐通脹粘性,無法徹底消退的通脹風險,持續限制黃金反彈高度。
其次,美聯儲“高利率維持更久”的核心邏輯未變。雖然2027年加息空間基本鎖死,但中長期高利率環境將持續延續,持有黃金的機會成本始終處於高位,難以支撐黃金開啓趨勢性大牛行情。
後市交易總結:震盪修復為主,切忌單邊追高
綜合來看,當前黃金市場多空邏輯清晰且均衡:短期受益於美債熊平結構成型、利率上行風險出清、油價邊際降温,具備持續修復反彈的動力;但中長期受油價韌性託底通脹、高利率長期延續雙重壓制,不存在單邊大漲基礎。
後續黃金核心交易主線為高位區間震盪、結構性修復,行情將持續博弈通脹粘性與貨幣政策寬鬆預期的強弱切換,整體呈現“跌有底、漲有限”的格局,交易上以低吸修復行情為主,規避高位追多風險。
技術面:現貨黃金仍然依託之前提示的頭肩頂頸線反彈,壓力位在箱體4400附近的箱體下沿。
(現貨黃金日線圖,來源:易匯通)
北京時間17:33,現貨黃金現報4308美元/盎司。
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。