美聯儲解讀:加息符合市場預期,政策釋放更為鷹派的信號
2026-09-17 18:40:59
週四(9月16日),美聯儲加息25個基點,將聯邦基金利率目標區間上調至3.75%-4.00%。
本次加息並非僅僅針對油價上漲的一次性應對。美聯儲愈發認為通脹已經具備廣泛性,同時美國經濟基本面足夠強勁,有理由實施更為緊縮的貨幣政策。
相較經濟預測報告,沃什的表態可以説更為鷹派。他指出當前整體金融環境算不上具備緊縮效果,並且暗示未來還存在進一步收緊政策的可能性。
10年期美債收益率目前約5%,現已成為最重要的市場風向標。它後續的走勢,將決定債券、股票、科技板塊以及美元的前景。
這是美聯儲自2023年以來首次加息,市場此前幾乎已經完全定價該預期。真正值得關注的是配套的一系列變化:全票通過的加息決議、上調的利率預期、上修的經濟增長預測、下修的失業率預測,以及沃什關於金融環境尚未形成顯著緊縮效應的判斷。
政策聲明出現了哪些變化?
本次美聯儲政策聲明篇幅異乎尋常地簡短,但其中多處改動意義重大。
美聯儲表示,美國經濟活動正以穩健步伐擴張,強調國內消費具備韌性、生產率強勁、資本投資表現亮眼,同時就業崗位的增長與勞動力人口擴張保持同步。
換言之,美聯儲並不認為當下的經濟需要靠低利率來抵禦加息帶來的衝擊。
通脹相關措辭也更為強硬。美聯儲稱通脹依舊處於高位,本次加息將助力更快速地實現2%通脹目標。聲明末尾出現一句態度格外堅決的表態:“委員會必將實現物價穩定”。
或許更為關鍵的一處改動是內容的刪減:7月聲明中將高通脹部分歸因於供給衝擊的表述,在本次9月聲明中被移除。
這是一項鷹派轉向。
倘若通脹主要源於油價這類供給衝擊,加息對治理通脹的作用十分有限。但如果是內需旺盛,使得企業可以將能源、關税、工資上漲的成本轉嫁給消費者,那麼收緊貨幣政策就能發揮更大效用。
經濟預測報告釋放的鷹派信號,比加息本身更值得關注
FOMC經濟預測摘要(SEP)是本次議息會議最重要的文件。
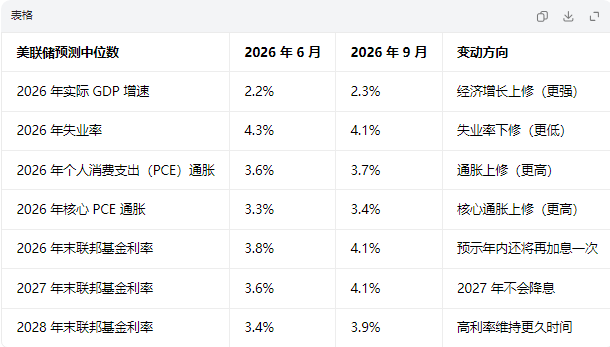
18位政策制定者當中,有16人預計2026年內至少還會再加息一次。根據預測中位數,PCE通脹要到2029年才會回落至2%目標水平。
一組組合信號十分醒目:經濟增長上行+失業率下行+通脹走高+利率抬升。
美聯儲判斷,美國經濟比此前預想的更加強勁,而這種經濟韌性,正是通脹難以回落的原因之一。
沃什的表態,比經濟預測報告更加鷹派
在新聞發佈會上,沃什表示通脹已經長期居高不下,近期通脹數據也沒有顯示出內在趨勢出現實質性改善。
這意味着美聯儲不再打算簡單無視能源價格上行,被動等待通脹自行回落。
他還坦言,“很難將當前整體金融環境描述為具備緊縮屬性”,並將本次加息定性為“收回一部分寬鬆政策”。
這一點意義重大。政策利率接近4%、10年期美債收益率約5%、抵押貸款利率逼近7%,看上去似乎已經屬於緊縮環境。但股市維持高位、信貸供給充足、就業強勁、企業資本開支如火如荼。
站在美聯儲的視角,貨幣政策還沒有真正抑制總需求。如果通脹持續頑固,就存在進一步收緊政策的空間。
特朗普迅速作出反駁
2026年9月16日,特朗普在真相社交平台發文稱,美國的利率應當“降到1%甚至更低”,呼籲美聯儲“立刻、快速降息!”
雙方立場反差巨大:
特朗普:利率應當在1%左右。
沃什與FOMC:利率大概率需要維持在4%以上。
來自政界要求降息的壓力,並不直接等同於全社會借貸成本會下行。
如果市場開始預期美聯儲會寬鬆,但通脹、關税、財政赤字、AI帶來的資本需求依舊居高不下,短期收益率可能下行;但投資者會要求更高的通脹與財政風險溢價,才願意持有10年期、30年期美債。
最終可能出現的局面:市場預期美聯儲降息,但長期收益率反而走高。
政治壓力因此可能會使收益率曲線變陡,而不是解決政府借貸成本高企的問題。
美聯儲重建政策可信度了嗎?
儘管面臨政治施壓,市場初步反饋認為美聯儲強化了而非削弱了自身抗通脹的政策公信力。
決議落地之後,名義收益率、實際收益率與通脹預期最初下行,10年期盈虧平衡通脹率下跌超3個基點,至約2.35%。隨後沃什偏鷹的發佈會推升短期收益率,但並未引發長端美債收益率無序飆升。
收益率曲線隨之走平:市場定價美聯儲進一步加息的概率上升,但沒有為長期債務索要大幅走高的風險溢價。美元同步走強。這表明市場並非在交易鴿派轉向、廉價貨幣迴歸,而是對央行治理通脹的決心重新定價。
這更像是一場“可信度修復行情”,而非純粹的“金髮姑娘行情”(經濟不冷不熱完美狀態)。
10年期美債收益率將走向何方?
當前約5%的10年期美債收益率,是最重要的市場信號,存在三種主要情景:
1.收益率在當前水平附近企穩:代表美聯儲的政策可信度紅利持續生效。即便美聯儲再加息,長端借貸成本也不會進一步大幅飆升。
2.收益率下行:需要出現通脹明確降温、油價回落或者經濟走弱的確鑿證據。該情景利好債券與利率敏感型資產,但經濟失速會帶來另一重風險。
3.收益率顯著繼續上行:説明問題已經不侷限於貨幣政策。頑固的通脹、高額財政赤字、大規模美債供給、AI引發的資本競爭,會持續推高投資者對長期債券要求的回報。
我們的基準情景並非收益率單邊持續走高,而是長端美債收益率維持高位、震盪波動。
如果沃什堅持強硬的抗通脹立場,同時10年期美債收益率走勢保持有序,這份政策可信度紅利就可以延續。但如果美聯儲持續收緊,而10年期、30年期美債收益率依舊大幅飆升,市場就是在提示風險:問題根源已經超出美聯儲政策範疇,指向財政供給、通脹風險以及資本爭奪。
科技與AI板塊為何扛住了壓力?
科技板塊受到兩方面利好信號支撐。
第一,美聯儲的經濟預測給出相對有利的宏觀組合:經濟增長更強、失業率更低,加息預期沒有出現爆炸式上調,這對經濟前景與企業盈利形成支撐。
第二,通脹預期回落,美債長端收益率走勢平穩,成長股再次遭遇估值衝擊的短期風險有所下降。
科技板塊自身也具備基本面支撐:大型科技企業普遍現金流強勁,可以依靠自有資金完成投資;半導體、存儲、網絡設備、冷卻供電、數據中心相關開支依舊規模龐大。
但這不代表可以高枕無憂。
能夠產生現金流的科技企業,韌性會優於需要不斷外部融資的企業。
AI基礎設施需求雖然有支撐,但在10年期收益率處於5%的環境下,企業估值要跨過更高門檻。投資回報會受到更嚴格審視。市場會越來越區分兩類企業:一類是不計成本砸錢布局AI;另一類是已經實現營收增長、生產率提升,或是具備清晰回報路徑的企業。
AI行情也存在擴散可能。市場焦點從搭建AI基礎設施,轉向AI落地應用,軟件、金融、醫療、工業企業都有望受益。
收益率走高的根源至關重要:
如果收益率居高不下源於經濟增長與投資旺盛,同時通脹預期保持錨定,具備盈利能力的科技企業尚可承受壓力;如果收益率上行來自通脹惡化、財政風險上升或是美聯儲公信力受損,估值下行的壓力將難以規避。
對各大類資產意味着什麼?
美國國債:短端利率對潛在的再次加息依舊敏感;長端收益率是檢驗政策可信度的試金石。走勢平穩是利好信號,若再度大幅飆升,則指向更深層的通脹或財政隱患。
美元:美國高利率疊加市場重新信任美聯儲抗通脹承諾,美元有望獲得支撐。
黃金:美元走強、實際收益率上行構成短期逆風;地緣不確定性、財政隱患、各國央行購金,提供長期支撐。
大盤股票:經濟韌性利好企業盈利,但高利率環境下,企業的定價權、自由現金流、資產負債表質量變得愈發重要。
科技與AI板塊:結構性需求依舊存在,但高收益率環境利好盈利穩定、內生造血的企業,壓制題材投機、高度依賴外部資本的標的。
銀行板塊:高利率可以支撐淨息差,但持續收緊政策會抬升融資成本與信貸風險。
中小型企業:經濟韌性帶來利好,但再融資成本、浮動利率債務仍是顯著脆弱點。
不動產投資信託基金(REITs)及地產板塊:對長端收益率高度敏感,債務到期結構、資產負債表實力、租約質量的重要性進一步凸顯。
本次加息並非僅僅針對油價上漲的一次性應對。美聯儲愈發認為通脹已經具備廣泛性,同時美國經濟基本面足夠強勁,有理由實施更為緊縮的貨幣政策。
相較經濟預測報告,沃什的表態可以説更為鷹派。他指出當前整體金融環境算不上具備緊縮效果,並且暗示未來還存在進一步收緊政策的可能性。
10年期美債收益率目前約5%,現已成為最重要的市場風向標。它後續的走勢,將決定債券、股票、科技板塊以及美元的前景。
這是美聯儲自2023年以來首次加息,市場此前幾乎已經完全定價該預期。真正值得關注的是配套的一系列變化:全票通過的加息決議、上調的利率預期、上修的經濟增長預測、下修的失業率預測,以及沃什關於金融環境尚未形成顯著緊縮效應的判斷。
政策聲明出現了哪些變化?
本次美聯儲政策聲明篇幅異乎尋常地簡短,但其中多處改動意義重大。
美聯儲表示,美國經濟活動正以穩健步伐擴張,強調國內消費具備韌性、生產率強勁、資本投資表現亮眼,同時就業崗位的增長與勞動力人口擴張保持同步。
換言之,美聯儲並不認為當下的經濟需要靠低利率來抵禦加息帶來的衝擊。
通脹相關措辭也更為強硬。美聯儲稱通脹依舊處於高位,本次加息將助力更快速地實現2%通脹目標。聲明末尾出現一句態度格外堅決的表態:“委員會必將實現物價穩定”。
或許更為關鍵的一處改動是內容的刪減:7月聲明中將高通脹部分歸因於供給衝擊的表述,在本次9月聲明中被移除。
這是一項鷹派轉向。
倘若通脹主要源於油價這類供給衝擊,加息對治理通脹的作用十分有限。但如果是內需旺盛,使得企業可以將能源、關税、工資上漲的成本轉嫁給消費者,那麼收緊貨幣政策就能發揮更大效用。
經濟預測報告釋放的鷹派信號,比加息本身更值得關注
FOMC經濟預測摘要(SEP)是本次議息會議最重要的文件。
18位政策制定者當中,有16人預計2026年內至少還會再加息一次。根據預測中位數,PCE通脹要到2029年才會回落至2%目標水平。
一組組合信號十分醒目:經濟增長上行+失業率下行+通脹走高+利率抬升。
美聯儲判斷,美國經濟比此前預想的更加強勁,而這種經濟韌性,正是通脹難以回落的原因之一。
沃什的表態,比經濟預測報告更加鷹派
在新聞發佈會上,沃什表示通脹已經長期居高不下,近期通脹數據也沒有顯示出內在趨勢出現實質性改善。
這意味着美聯儲不再打算簡單無視能源價格上行,被動等待通脹自行回落。
他還坦言,“很難將當前整體金融環境描述為具備緊縮屬性”,並將本次加息定性為“收回一部分寬鬆政策”。
這一點意義重大。政策利率接近4%、10年期美債收益率約5%、抵押貸款利率逼近7%,看上去似乎已經屬於緊縮環境。但股市維持高位、信貸供給充足、就業強勁、企業資本開支如火如荼。
站在美聯儲的視角,貨幣政策還沒有真正抑制總需求。如果通脹持續頑固,就存在進一步收緊政策的空間。
特朗普迅速作出反駁
2026年9月16日,特朗普在真相社交平台發文稱,美國的利率應當“降到1%甚至更低”,呼籲美聯儲“立刻、快速降息!”
雙方立場反差巨大:
特朗普:利率應當在1%左右。
沃什與FOMC:利率大概率需要維持在4%以上。
來自政界要求降息的壓力,並不直接等同於全社會借貸成本會下行。
如果市場開始預期美聯儲會寬鬆,但通脹、關税、財政赤字、AI帶來的資本需求依舊居高不下,短期收益率可能下行;但投資者會要求更高的通脹與財政風險溢價,才願意持有10年期、30年期美債。
最終可能出現的局面:市場預期美聯儲降息,但長期收益率反而走高。
政治壓力因此可能會使收益率曲線變陡,而不是解決政府借貸成本高企的問題。
美聯儲重建政策可信度了嗎?
儘管面臨政治施壓,市場初步反饋認為美聯儲強化了而非削弱了自身抗通脹的政策公信力。
決議落地之後,名義收益率、實際收益率與通脹預期最初下行,10年期盈虧平衡通脹率下跌超3個基點,至約2.35%。隨後沃什偏鷹的發佈會推升短期收益率,但並未引發長端美債收益率無序飆升。
收益率曲線隨之走平:市場定價美聯儲進一步加息的概率上升,但沒有為長期債務索要大幅走高的風險溢價。美元同步走強。這表明市場並非在交易鴿派轉向、廉價貨幣迴歸,而是對央行治理通脹的決心重新定價。
這更像是一場“可信度修復行情”,而非純粹的“金髮姑娘行情”(經濟不冷不熱完美狀態)。
10年期美債收益率將走向何方?
當前約5%的10年期美債收益率,是最重要的市場信號,存在三種主要情景:
1.收益率在當前水平附近企穩:代表美聯儲的政策可信度紅利持續生效。即便美聯儲再加息,長端借貸成本也不會進一步大幅飆升。
2.收益率下行:需要出現通脹明確降温、油價回落或者經濟走弱的確鑿證據。該情景利好債券與利率敏感型資產,但經濟失速會帶來另一重風險。
3.收益率顯著繼續上行:説明問題已經不侷限於貨幣政策。頑固的通脹、高額財政赤字、大規模美債供給、AI引發的資本競爭,會持續推高投資者對長期債券要求的回報。
我們的基準情景並非收益率單邊持續走高,而是長端美債收益率維持高位、震盪波動。
如果沃什堅持強硬的抗通脹立場,同時10年期美債收益率走勢保持有序,這份政策可信度紅利就可以延續。但如果美聯儲持續收緊,而10年期、30年期美債收益率依舊大幅飆升,市場就是在提示風險:問題根源已經超出美聯儲政策範疇,指向財政供給、通脹風險以及資本爭奪。
科技與AI板塊為何扛住了壓力?
科技板塊受到兩方面利好信號支撐。
第一,美聯儲的經濟預測給出相對有利的宏觀組合:經濟增長更強、失業率更低,加息預期沒有出現爆炸式上調,這對經濟前景與企業盈利形成支撐。
第二,通脹預期回落,美債長端收益率走勢平穩,成長股再次遭遇估值衝擊的短期風險有所下降。
科技板塊自身也具備基本面支撐:大型科技企業普遍現金流強勁,可以依靠自有資金完成投資;半導體、存儲、網絡設備、冷卻供電、數據中心相關開支依舊規模龐大。
但這不代表可以高枕無憂。
能夠產生現金流的科技企業,韌性會優於需要不斷外部融資的企業。
AI基礎設施需求雖然有支撐,但在10年期收益率處於5%的環境下,企業估值要跨過更高門檻。投資回報會受到更嚴格審視。市場會越來越區分兩類企業:一類是不計成本砸錢布局AI;另一類是已經實現營收增長、生產率提升,或是具備清晰回報路徑的企業。
AI行情也存在擴散可能。市場焦點從搭建AI基礎設施,轉向AI落地應用,軟件、金融、醫療、工業企業都有望受益。
收益率走高的根源至關重要:
如果收益率居高不下源於經濟增長與投資旺盛,同時通脹預期保持錨定,具備盈利能力的科技企業尚可承受壓力;如果收益率上行來自通脹惡化、財政風險上升或是美聯儲公信力受損,估值下行的壓力將難以規避。
對各大類資產意味着什麼?
美國國債:短端利率對潛在的再次加息依舊敏感;長端收益率是檢驗政策可信度的試金石。走勢平穩是利好信號,若再度大幅飆升,則指向更深層的通脹或財政隱患。
美元:美國高利率疊加市場重新信任美聯儲抗通脹承諾,美元有望獲得支撐。
黃金:美元走強、實際收益率上行構成短期逆風;地緣不確定性、財政隱患、各國央行購金,提供長期支撐。
大盤股票:經濟韌性利好企業盈利,但高利率環境下,企業的定價權、自由現金流、資產負債表質量變得愈發重要。
科技與AI板塊:結構性需求依舊存在,但高收益率環境利好盈利穩定、內生造血的企業,壓制題材投機、高度依賴外部資本的標的。
銀行板塊:高利率可以支撐淨息差,但持續收緊政策會抬升融資成本與信貸風險。
中小型企業:經濟韌性帶來利好,但再融資成本、浮動利率債務仍是顯著脆弱點。
不動產投資信託基金(REITs)及地產板塊:對長端收益率高度敏感,債務到期結構、資產負債表實力、租約質量的重要性進一步凸顯。
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。