英鎊暴跌30點只是表象:英國央行不加息卻改寫QE退出劇本,債市正在重定價
2026-09-17 19:08:34
週四(9月17日)北京時間19:00,英國央行公佈利率決議。決議前,市場整體處於美聯儲剛剛加息25個基點後的消化階段,美元維持相對強勢,風險資產情緒偏謹慎。英鎊兑美元在決議公佈前圍繞1.3400附近震盪,市場主流預期與調查高度一致:貨幣政策委員會以6比3投票維持利率在3.75%不變,同時對通脹前景的措辭成為焦點。
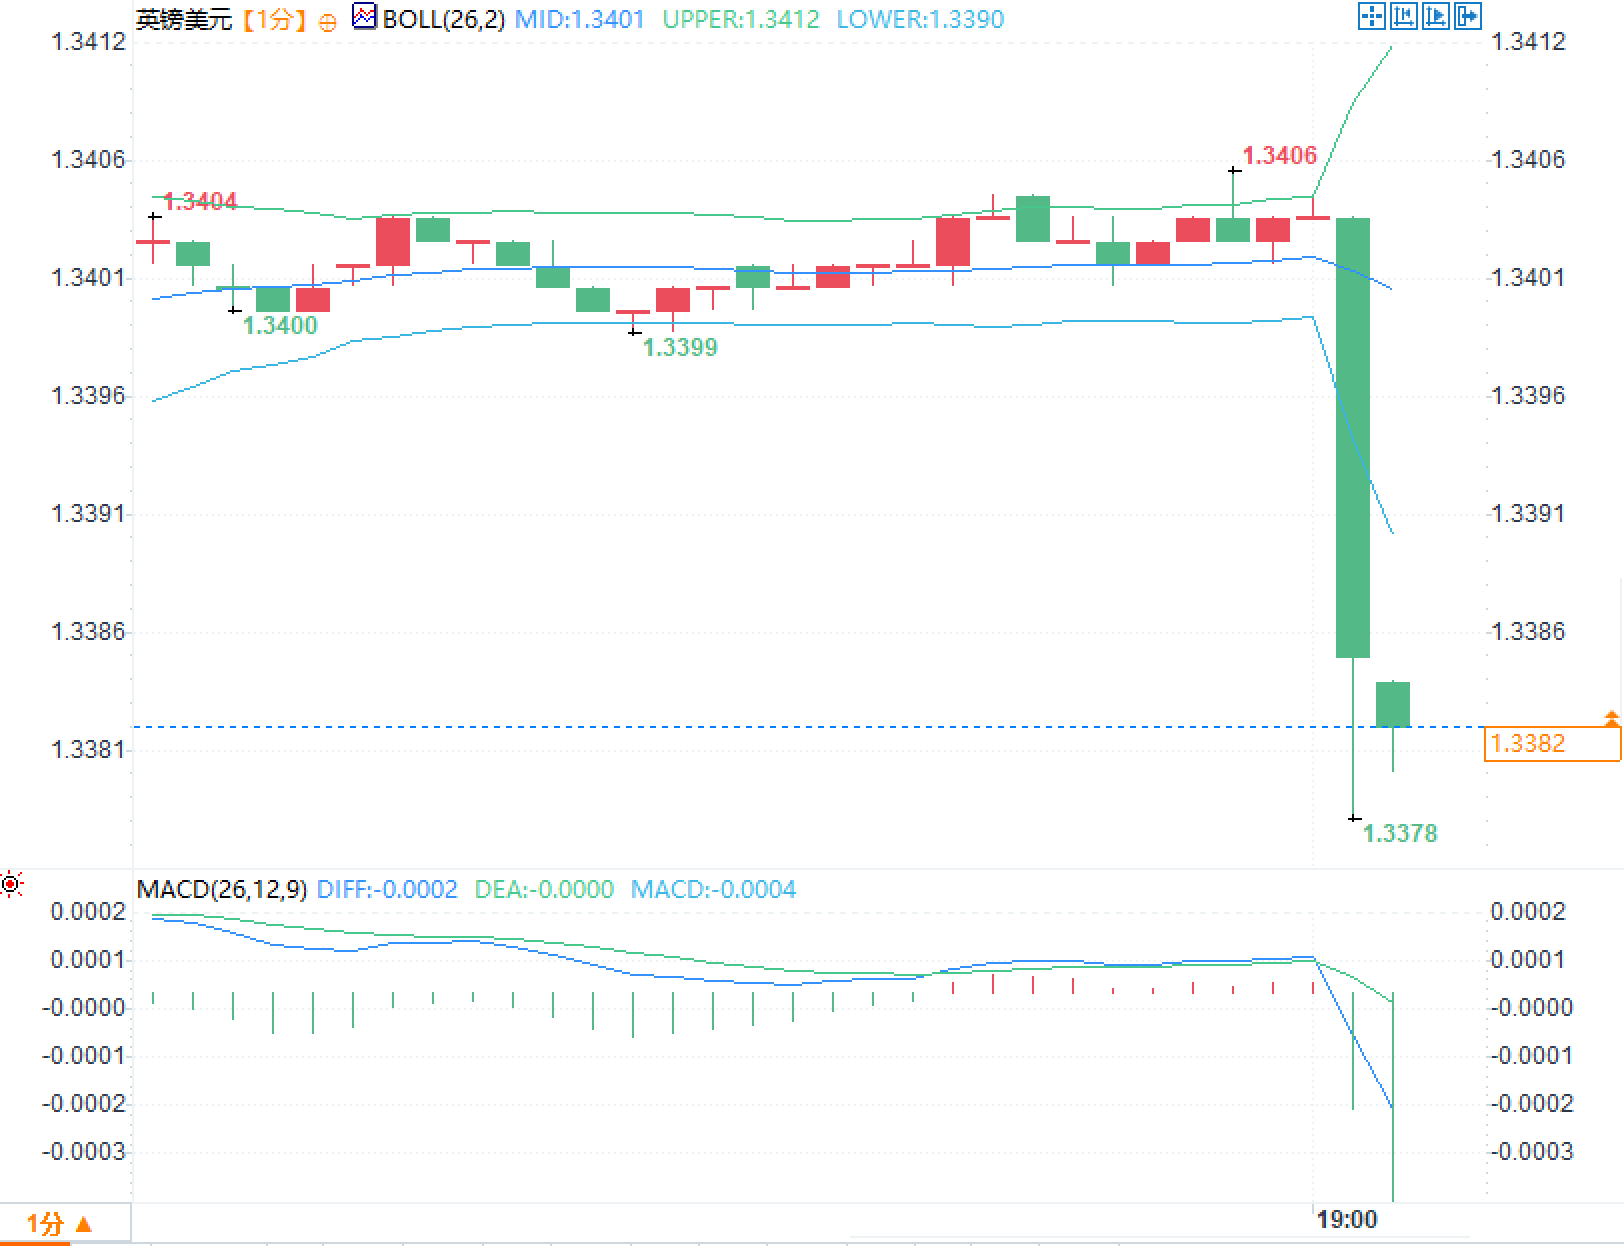
決議公佈後,英鎊兑美元短線迅速下挫約30點,最低觸及1.3378。這一即時反應並非單純來自利率本身的“符合預期”,而是來自通脹路徑顯著上修與政策溝通中的偏鷹信號疊加。
基本面層面,英國央行維持利率3.75%不變的決定本身與市場預判完全吻合,投票結果亦為6比3。投贊成加息至4%的三位委員為首席經濟學家皮爾、格林和曼恩,與調查一致。真正改變市場定價的是通脹與政策傾向的同步調整。
央行明確表示,通脹風險相對於7月央行預測已進一步向上傾斜。消費者價格指數預計在2027年初超過4%,遠高於7月預測的2026年10-11月峯值3.2%。同時,第三季度GDP增長預期上調至0.4%,高於此前的0.1%。貝利行長在聲明中直接指出,若中東衝突持續更長時間,且二輪通脹效應風險上升,政策可能需要收緊。紀要中還強調,鑑於二輪效應出現的時滯,不宜等待過久才採取行動。
量化緊縮方面,央行宣佈以平均每年460億英鎊的節奏推進至2034年,主動出售規模定為每年200億英鎊,同時暫停資產購買基金金邊債券拍賣至2027年4月,並考慮將部分債券出售給政府而非市場。長期限債券將繼續持有至到期,用於支持銀行券發行。這一調整降低了近期市場供給壓力,但對利率路徑的影響被通脹預警所覆蓋。
技術面與即時報價對比顯示,英鎊兑美元在決議前於1.3400附近獲得短暫支撐,但通脹峯值上修與貝利“可能加息”的表述公佈後,價格迅速跌破短期震盪區間下沿,最低至1.3378。短線空頭動能主要來自利率預期的重新定價,而非單純技術破位。對相關品種而言,這一組合對英鎊形成直接壓制,對金邊債券收益率則構成上行支撐。
觀點對比清晰反映預期偏差。決議前,機構賬户普遍強調“6比3維持利率、通脹措辭是關鍵”,多數認為央行會延續7月相對謹慎的表述;散户討論則更多聚焦“是否會意外加息”或“繼續按兵不動後英鎊反彈”。決議後,機構迅速轉向關注通脹上修至4%以上與貝利對中東風險的明確警告,認為這構成偏鷹轉向;散户則普遍驚訝於“明明維持利率卻下跌”,並將焦點集中在“通脹比預想更粘”這一核心變化上。預期差主要體現在通脹路徑的幅度與政策溝通的前瞻性上,而非利率決定本身。
短期盤面走勢將繼續圍繞通脹峯值上修與潛在加息風險展開定價。英鎊兑美元在1.3378附近的即時低點後,若後續缺乏新的緩和信號,價格重心可能維持在決議前震盪區間下方運行。金邊債券收益率對通脹預警的反應更為直接,短端與中端利率的重新定價仍在進行。中長期邏輯取決於中東局勢演變與二輪效應是否真正顯現,目前央行已明確將這兩項因素置於政策考量的顯著位置。盤面將優先反映這一溝通轉變,而非單一利率決定。
問:為何維持利率卻引發英鎊下跌?
市場早已充分定價6比3維持3.75%的結果。真正超預期的是通脹峯值從3.2%上修至2027年初超過4%,以及貝利明確提及若中東衝突持續可能需要收緊政策。利率本身中性,通脹與政策傾向的同步轉鷹導致利率預期上修,從而壓制英鎊。
問:6比3投票中加息派的影響有多大?
皮爾、格林與曼恩再次投票支持加息至4%,與7月一致。更重要的是,貝利及多位副行長在紀要中提高了未來加息的可能性表述。投票結果未變,但整體溝通重心已從“觀望”轉向“風險偏向上行”。
問:量化緊縮調整對市場意味着什麼?
央行將主動出售節奏定為每年200億英鎊,並暫停拍賣至2027年4月,同時考慮向政府出售而非市場。這降低了近期金邊債券的供給壓力,但通脹預警的主導作用仍蓋過了供給端的緩和效應。
問:第三季度GDP上調與通脹上修如何並存?
央行將Q3增長預期從0.1%上調至0.4%,顯示需求端有所改善。與此同時,全球能源價格波動的滯後影響被評估為可能推高通脹至4%以上。增長與通脹同步上修,強化了政策可能需要更長時間維持限制性立場的邏輯。
問:決議後市場定價的核心矛盾是什麼?
一邊是利率維持與量化緊縮節奏的相對温和調整,另一邊是通脹路徑顯著上修與明確的加息風險提示。盤面優先反映後者,導致英鎊短線承壓、利率預期重新校準。後續走勢將取決於中東局勢與二輪效應的實際演變。
決議公佈後,英鎊兑美元短線迅速下挫約30點,最低觸及1.3378。這一即時反應並非單純來自利率本身的“符合預期”,而是來自通脹路徑顯著上修與政策溝通中的偏鷹信號疊加。
深度互聯分析
基本面層面,英國央行維持利率3.75%不變的決定本身與市場預判完全吻合,投票結果亦為6比3。投贊成加息至4%的三位委員為首席經濟學家皮爾、格林和曼恩,與調查一致。真正改變市場定價的是通脹與政策傾向的同步調整。
央行明確表示,通脹風險相對於7月央行預測已進一步向上傾斜。消費者價格指數預計在2027年初超過4%,遠高於7月預測的2026年10-11月峯值3.2%。同時,第三季度GDP增長預期上調至0.4%,高於此前的0.1%。貝利行長在聲明中直接指出,若中東衝突持續更長時間,且二輪通脹效應風險上升,政策可能需要收緊。紀要中還強調,鑑於二輪效應出現的時滯,不宜等待過久才採取行動。
量化緊縮方面,央行宣佈以平均每年460億英鎊的節奏推進至2034年,主動出售規模定為每年200億英鎊,同時暫停資產購買基金金邊債券拍賣至2027年4月,並考慮將部分債券出售給政府而非市場。長期限債券將繼續持有至到期,用於支持銀行券發行。這一調整降低了近期市場供給壓力,但對利率路徑的影響被通脹預警所覆蓋。
技術面與即時報價對比顯示,英鎊兑美元在決議前於1.3400附近獲得短暫支撐,但通脹峯值上修與貝利“可能加息”的表述公佈後,價格迅速跌破短期震盪區間下沿,最低至1.3378。短線空頭動能主要來自利率預期的重新定價,而非單純技術破位。對相關品種而言,這一組合對英鎊形成直接壓制,對金邊債券收益率則構成上行支撐。
觀點對比清晰反映預期偏差。決議前,機構賬户普遍強調“6比3維持利率、通脹措辭是關鍵”,多數認為央行會延續7月相對謹慎的表述;散户討論則更多聚焦“是否會意外加息”或“繼續按兵不動後英鎊反彈”。決議後,機構迅速轉向關注通脹上修至4%以上與貝利對中東風險的明確警告,認為這構成偏鷹轉向;散户則普遍驚訝於“明明維持利率卻下跌”,並將焦點集中在“通脹比預想更粘”這一核心變化上。預期差主要體現在通脹路徑的幅度與政策溝通的前瞻性上,而非利率決定本身。
趨勢展望
短期盤面走勢將繼續圍繞通脹峯值上修與潛在加息風險展開定價。英鎊兑美元在1.3378附近的即時低點後,若後續缺乏新的緩和信號,價格重心可能維持在決議前震盪區間下方運行。金邊債券收益率對通脹預警的反應更為直接,短端與中端利率的重新定價仍在進行。中長期邏輯取決於中東局勢演變與二輪效應是否真正顯現,目前央行已明確將這兩項因素置於政策考量的顯著位置。盤面將優先反映這一溝通轉變,而非單一利率決定。
拓展閲讀
問:為何維持利率卻引發英鎊下跌?
市場早已充分定價6比3維持3.75%的結果。真正超預期的是通脹峯值從3.2%上修至2027年初超過4%,以及貝利明確提及若中東衝突持續可能需要收緊政策。利率本身中性,通脹與政策傾向的同步轉鷹導致利率預期上修,從而壓制英鎊。
問:6比3投票中加息派的影響有多大?
皮爾、格林與曼恩再次投票支持加息至4%,與7月一致。更重要的是,貝利及多位副行長在紀要中提高了未來加息的可能性表述。投票結果未變,但整體溝通重心已從“觀望”轉向“風險偏向上行”。
問:量化緊縮調整對市場意味着什麼?
央行將主動出售節奏定為每年200億英鎊,並暫停拍賣至2027年4月,同時考慮向政府出售而非市場。這降低了近期金邊債券的供給壓力,但通脹預警的主導作用仍蓋過了供給端的緩和效應。
問:第三季度GDP上調與通脹上修如何並存?
央行將Q3增長預期從0.1%上調至0.4%,顯示需求端有所改善。與此同時,全球能源價格波動的滯後影響被評估為可能推高通脹至4%以上。增長與通脹同步上修,強化了政策可能需要更長時間維持限制性立場的邏輯。
問:決議後市場定價的核心矛盾是什麼?
一邊是利率維持與量化緊縮節奏的相對温和調整,另一邊是通脹路徑顯著上修與明確的加息風險提示。盤面優先反映後者,導致英鎊短線承壓、利率預期重新校準。後續走勢將取決於中東局勢與二輪效應的實際演變。
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。