IEA再砍需求250萬桶,高油價開始反向改寫平衡表?
2026-09-17 19:22:00
9月17日週四,布倫特原油當前運行於104美元/桶下方。價格自9月中旬109.70美元/桶附近的階段高位回撤,直接對應兩則消息:沙特阿拉伯國家石油公司着手繞開受損管段、爭取數日內恢復東西向管線約一半運力;美國總統特朗普近期稱已“直接”接到伊方接觸。聯合國大會一般性辯論將於9月22日在紐約開幕,海灣合作委員會六國領導人或外長預計同日在會場間隙與美方會晤。供給修復時間表與外交措辭同時進入定價核心,風險溢價開始重新標定。
東西向管線連接沙特東部產區與紅海沿岸延布港,功能是在霍爾木茲海峽受阻時維持向西出口。上週無人機襲擊後管線停運,兩座泵站受損,市場一度把數百萬桶級別的西向出口能力重新計入缺口。公開信息顯示,沙特阿拉伯國家石油公司正繞開受損管段,目標是數日內恢復約一半運力,全程恢復約需六週。美國能源部長賴特接受採訪時稱,損害評估仍在進行,管線“很快”恢復運行。
需要把“部分復產”和“通道常態化”分開。一半運力只緩解西向瓶頸,並不等於海灣整體出口回到衝突前水平。國際能源署9月月報將2026年全球石油供應下調至平均1.007億桶/日,較上年減少約570萬桶/日,並把海灣產量全面修復推遲到2027年。該機構估算,8月海灣石油出口約1300萬桶/日,接近衝突前一半。觀察庫存8月再降9500萬桶,自2月累計降幅約5.07億桶,摺合日均約280萬桶。管線修復是減緩增量缺口的變量,不是把平衡表一次性改寫。
繞開霍爾木茲的通道還要面對保險費率、護航安排和紅海側風險。延布裝船若恢復,船期與運力是否跟得上,比口頭時間表更決定現貨能否到岸。市場因此把“數日”和“六週”拆成兩個觀察窗口:前者檢驗部分迴流是否兑現,後者檢驗全線是否按期。
美伊衝突自2月28日升級以來已進入第七個月,霍爾木茲通航、護航與打擊仍在交替出現,6月備忘錄之後通道並未穩定恢復。
9月22日聯大一般性辯論開幕。知情人士稱,美國國務院已發出初步邀請,特朗普擬與沙特、阿聯酋、卡塔爾、巴林、科威特、阿曼領導人或外長討論衝突後續安排及“衝突後”框架;一份更完整方案或待11月中期選舉之後定稿。去年聯大間隙美方也曾向多國展示加沙方案草稿,隨後公開並促成協議,這一先例被用來衡量本次會晤的信息權重,但不能直接外推結果。
風險溢價對緩和措辭敏感,是因為當前價格裏嵌着通道中斷溢價。措辭轉軟、會晤日程落地,溢價會先被壓縮;若會晤只停留在意向、或現場再出襲擊與航運中斷,溢價會重新抬升。定價對象是可核驗的執行細節:停火是否書面化、海峽通航規則、護航範圍、制裁與出口許可。
美國能源信息署最新一週數據顯示,截至9月11日當週,商業原油庫存下降64萬桶至4.234億桶,連續第三週下降,降幅小於市場預期中值;庫欣庫存下降34.2萬桶至2150萬桶;戰略石油儲備下降40.3萬桶至2.85億桶。汽油庫存增加79.4萬桶至2.077億桶,餾分油增加160萬桶。美國原油產量約1390萬桶/日,當週出口升至483萬桶/日。庫存小幅去化與成品油回升同時出現,説明國內平衡並未單邊收緊,出口強度仍是庫存變化的重要解釋項。
國際能源署將2026年全球石油需求下調約250萬桶/日,理由包括通道不暢、燃料價格偏高以及石化原料和成品油供應損失。高油價通過交通燃料、工業用能和終端需求收縮反向作用於平衡表,這是本輪行情有別於單純供給衝擊的地方。布倫特近月與遠月價差仍偏陡:11月合約運行在103美元/桶附近時,12月約100美元/桶、2027年1月約96美元/桶,曲線把近期通道風險和遠期修復預期同時寫進結構,並不預先指定近月方向。
跨資產約束同樣存在。能源價格抬升推高通脹預期與長端收益率,貨幣政策討論隨之升温。對原油定價而言,這構成需求側的隱性剎車,而不是單向的金融買盤故事。歐美煉廠開工與柴油裂解仍受中東成品油出口缺口支撐,但缺口能否延續,取決於管線與海峽兩條物理通道,而不是盤面情緒。
布倫特原油日線圖上,布林帶中軌約95.63,上軌約109.70,下軌約81.56。近期階段高點標註在109.72附近,與上軌接近;最新交易落在中軌與上軌之間。
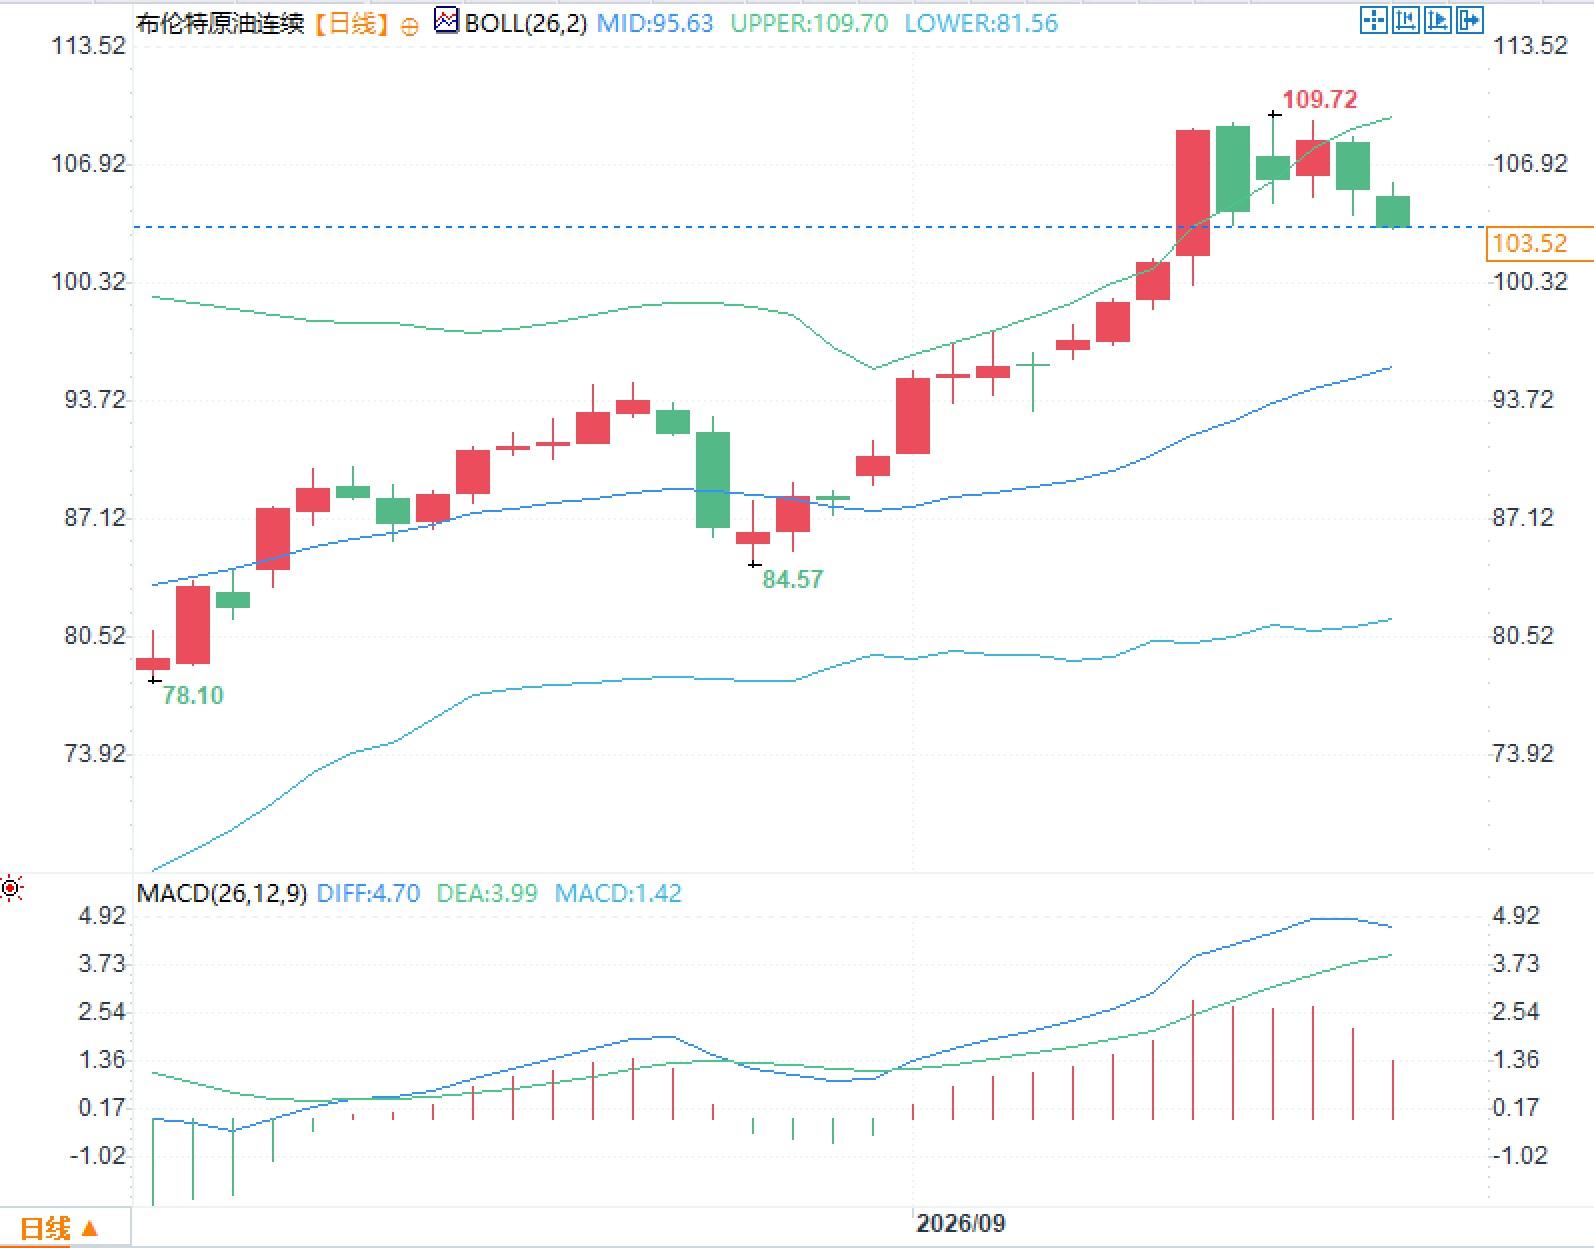
MACD顯示DIFF約4.70,DEA約3.99,柱狀值約1.42,柱體仍在零軸上方,近幾根高度較峯值縮短。這表示快慢線仍處同一側,但動能讀數較峯值收斂。
東西向管線修復改變短期供給敍事
東西向管線連接沙特東部產區與紅海沿岸延布港,功能是在霍爾木茲海峽受阻時維持向西出口。上週無人機襲擊後管線停運,兩座泵站受損,市場一度把數百萬桶級別的西向出口能力重新計入缺口。公開信息顯示,沙特阿拉伯國家石油公司正繞開受損管段,目標是數日內恢復約一半運力,全程恢復約需六週。美國能源部長賴特接受採訪時稱,損害評估仍在進行,管線“很快”恢復運行。
需要把“部分復產”和“通道常態化”分開。一半運力只緩解西向瓶頸,並不等於海灣整體出口回到衝突前水平。國際能源署9月月報將2026年全球石油供應下調至平均1.007億桶/日,較上年減少約570萬桶/日,並把海灣產量全面修復推遲到2027年。該機構估算,8月海灣石油出口約1300萬桶/日,接近衝突前一半。觀察庫存8月再降9500萬桶,自2月累計降幅約5.07億桶,摺合日均約280萬桶。管線修復是減緩增量缺口的變量,不是把平衡表一次性改寫。
繞開霍爾木茲的通道還要面對保險費率、護航安排和紅海側風險。延布裝船若恢復,船期與運力是否跟得上,比口頭時間表更決定現貨能否到岸。市場因此把“數日”和“六週”拆成兩個觀察窗口:前者檢驗部分迴流是否兑現,後者檢驗全線是否按期。
外交措辭與聯大會晤重估風險溢價
美伊衝突自2月28日升級以來已進入第七個月,霍爾木茲通航、護航與打擊仍在交替出現,6月備忘錄之後通道並未穩定恢復。
9月22日聯大一般性辯論開幕。知情人士稱,美國國務院已發出初步邀請,特朗普擬與沙特、阿聯酋、卡塔爾、巴林、科威特、阿曼領導人或外長討論衝突後續安排及“衝突後”框架;一份更完整方案或待11月中期選舉之後定稿。去年聯大間隙美方也曾向多國展示加沙方案草稿,隨後公開並促成協議,這一先例被用來衡量本次會晤的信息權重,但不能直接外推結果。
風險溢價對緩和措辭敏感,是因為當前價格裏嵌着通道中斷溢價。措辭轉軟、會晤日程落地,溢價會先被壓縮;若會晤只停留在意向、或現場再出襲擊與航運中斷,溢價會重新抬升。定價對象是可核驗的執行細節:停火是否書面化、海峽通航規則、護航範圍、制裁與出口許可。
庫存與需求約束:高價本身在改寫平衡表
美國能源信息署最新一週數據顯示,截至9月11日當週,商業原油庫存下降64萬桶至4.234億桶,連續第三週下降,降幅小於市場預期中值;庫欣庫存下降34.2萬桶至2150萬桶;戰略石油儲備下降40.3萬桶至2.85億桶。汽油庫存增加79.4萬桶至2.077億桶,餾分油增加160萬桶。美國原油產量約1390萬桶/日,當週出口升至483萬桶/日。庫存小幅去化與成品油回升同時出現,説明國內平衡並未單邊收緊,出口強度仍是庫存變化的重要解釋項。
國際能源署將2026年全球石油需求下調約250萬桶/日,理由包括通道不暢、燃料價格偏高以及石化原料和成品油供應損失。高油價通過交通燃料、工業用能和終端需求收縮反向作用於平衡表,這是本輪行情有別於單純供給衝擊的地方。布倫特近月與遠月價差仍偏陡:11月合約運行在103美元/桶附近時,12月約100美元/桶、2027年1月約96美元/桶,曲線把近期通道風險和遠期修復預期同時寫進結構,並不預先指定近月方向。
跨資產約束同樣存在。能源價格抬升推高通脹預期與長端收益率,貨幣政策討論隨之升温。對原油定價而言,這構成需求側的隱性剎車,而不是單向的金融買盤故事。歐美煉廠開工與柴油裂解仍受中東成品油出口缺口支撐,但缺口能否延續,取決於管線與海峽兩條物理通道,而不是盤面情緒。
日線指標的當下狀態
布倫特原油日線圖上,布林帶中軌約95.63,上軌約109.70,下軌約81.56。近期階段高點標註在109.72附近,與上軌接近;最新交易落在中軌與上軌之間。
MACD顯示DIFF約4.70,DEA約3.99,柱狀值約1.42,柱體仍在零軸上方,近幾根高度較峯值縮短。這表示快慢線仍處同一側,但動能讀數較峯值收斂。
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。