金銀比回到65附近,白銀這一輪修復的是什麼
2026-09-18 19:15:26
9月18日週五,現貨白銀在美聯儲決議後的連續交易日里完成一輪劇烈的定價修正。近期美聯儲將聯邦基金利率目標區間上調25個基點至3.75%至4.00%,為2023年以來首次加息。早前現貨白銀一度跌破63美元/盎司,後隨着美聯儲點陣圖被市場重新拆解、原油自高位回落以及10年期美債收益率從5%附近回吐,銀價快速拉昇。現貨白銀當前運行在67美元/盎司附近,較近期低點反彈幅度超過6%,金銀比回落至65.3至65.4一帶。本輪波動的核心並不在於那25個基點本身,而在於市場對2026年底之後利率路徑的預期差被壓縮,疊加中東衝突相關的能源溢價出現階段性鬆動。
白銀作為無票息資產,對實際利率與遠期政策路徑高度敏感。此次會議的加息幅度與市場事前定價基本吻合,真正引發重新定價的是經濟預測摘要。提交預測的18位官員中,12人將2026年底利率中值指向4.1%,對應年內再加一次;4人指向更高路徑,僅2人認為維持當前區間即可。2027年底中值同樣落在4.1%,意味着委員會目前並未寫入2027年降息;2028年才重新給出下移空間,長期中性利率由6月的3.1%上修至3.2%。
市場事前更偏向把2027年也計入額外緊縮。點陣圖在2026年與市場一致,但在2027年少於市場所計入的加息次數。美聯儲主席沃什在發佈會上強調,通脹仍然過高且持續時間過長,夏季數據不足以證明潛在趨勢已出現實質性改善,並估算8月整體PCE同比大約在3.6%。他同時表示,很難把廣義金融條件描述為限制性,因此此次加息被其表述為撤回一部分寬鬆。沃什延續其一貫做法,本人不提交點陣,並淡化前瞻指引。對白銀而言,這形成一組對沖:近端仍有再加息可能,遠端路徑卻沒有市場原先計入的那麼陡,持有無收益金屬的機會成本被重新校準。
白銀此輪反彈並不是單一利率事件。美聯儲決議前後,布倫特原油曾運行在108美元/桶上方。隨後三個交易日原油連續回落,布倫特原油當前交投102至103美元/桶區間,仍處高位,但風險溢價已有部分兑現。10年期美債收益率自5.04%回落至4.95%。油價下行減輕對下一階段通脹再加速的計價,收益率回吐則直接降低白銀的持有成本。
地緣層面,聯合國大會週期內,美國方面安排與海灣國家領導人會晤,討論中東衝突後續安排,伊朗核心代表團獲准出席高級別會議。這並不等於衝突結束,只是市場開始交易緩和概率上升。只要能源價格從極端溢價回落,利率路徑上的尾部風險就會同步收縮,白銀同時受益於實際利率壓力減輕和工業成本預期改善。不過區域交火與航運擾動仍在,油價仍在100美元/桶上方,通脹再加速的風險並未消失,只是從單邊計價轉為雙向博弈。
利率解釋短端波動,實物平衡解釋白銀為何對宏觀脈衝反應更大。白銀協會與研究機構在2026年世界白銀調查中給出的框架是:2026年全球需求約11.126億盎司,供應約10.664億盎司,缺口約4630萬盎司,為連續第六年短缺;2025年缺口約4030萬盎司,2021年以來累計抽庫存約7.621億盎司,接近一年礦產規模。礦產大致持平,回收雖隨價格回升,但難以一次性填平缺口。
結構上,工業需求預計約6.396億盎司,同比下降約3%,光伏用量預計下降約19%,部分被數據中心、電網與交通電氣化抵消。珠寶與銀器受高價抑制,投資類銀條銀幣需求則有所回升。白銀因此同時受利率、能源通脹預期和工業庫存三條軸牽引。利率路徑略緩、油價回吐時,工業屬性不會立刻改寫年度平衡,但會改變市場對庫存消耗速度的貼現。這正是決議後銀價能夠在利率並未轉松的情況下快速修復的微觀基礎。
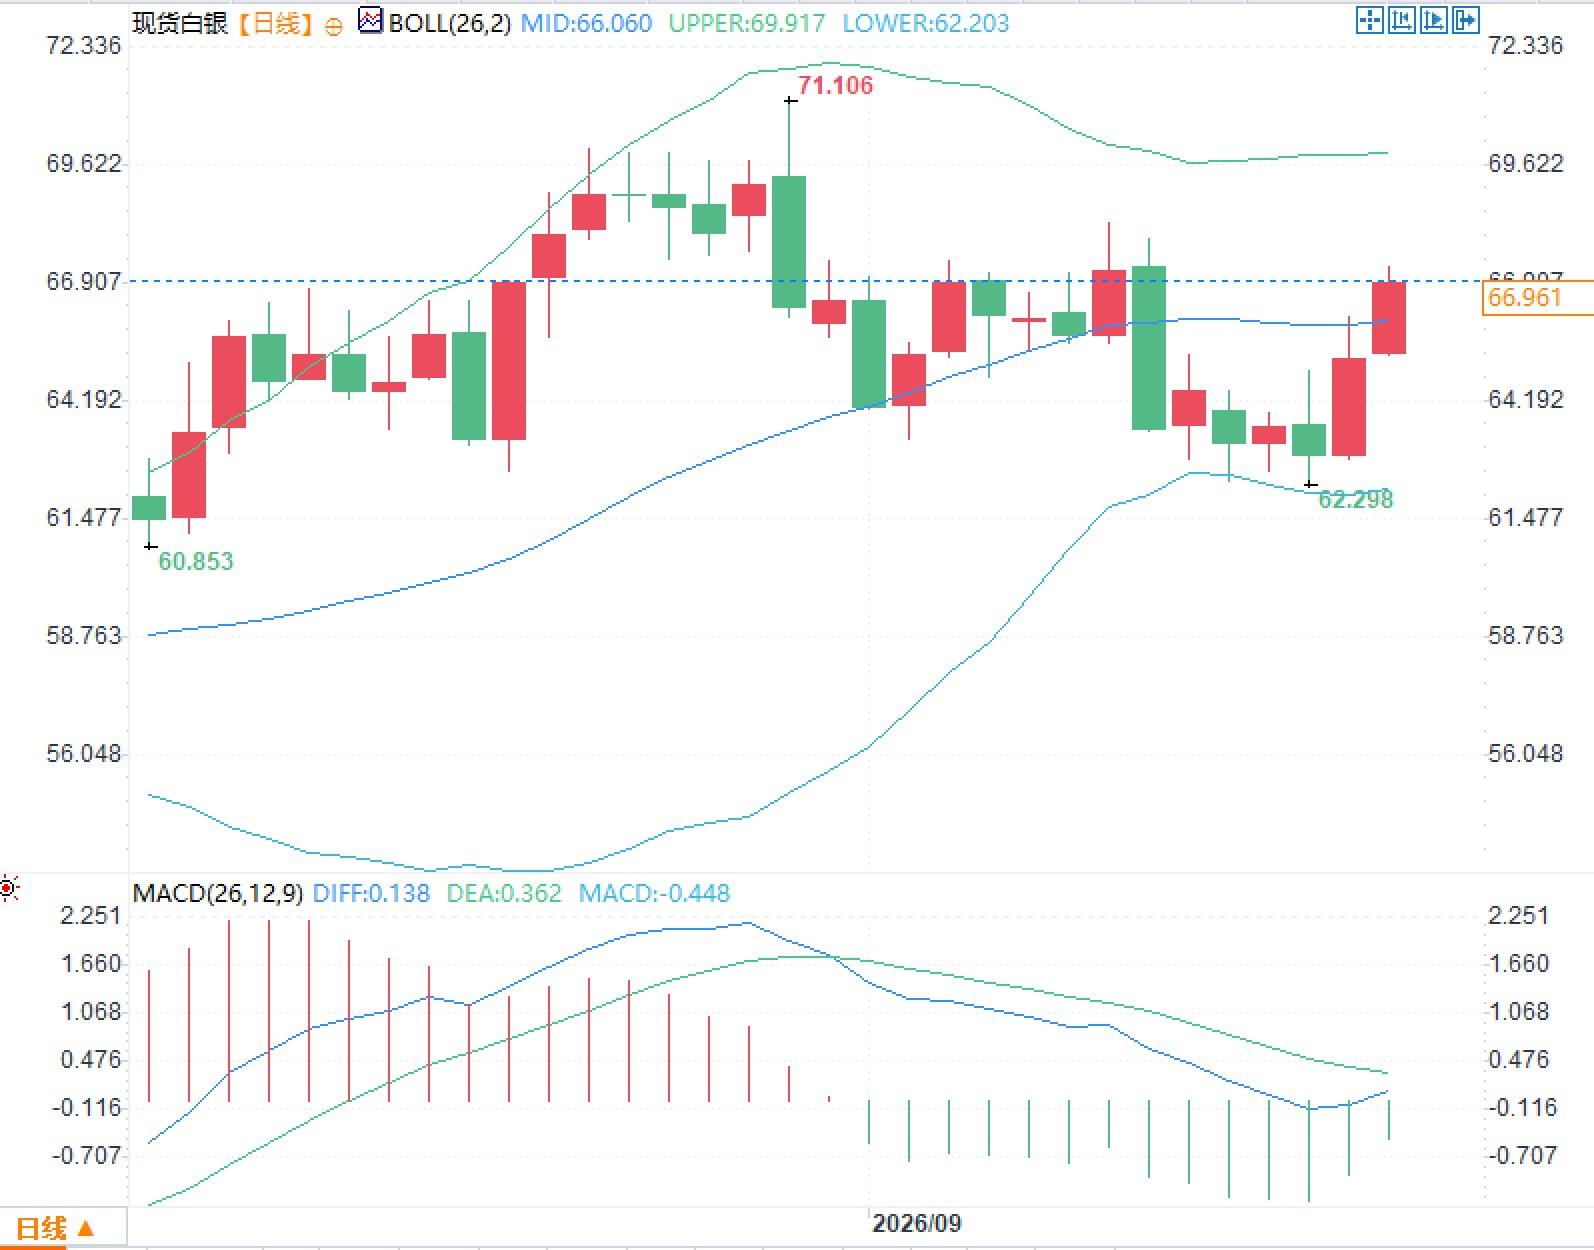
從日線結構看,現貨白銀在本輪脈衝前後經歷了從布林帶下軌附近快速回到中軌一帶的過程。布林帶中軌約66.06美元/盎司,上軌約69.92美元/盎司,下軌約62.20美元/盎司。價格自階段低點60.85美元/盎司附近回升後,曾觸及71.11美元/盎司一帶,隨後在中軌上下反覆。MACD顯示DIFF約0.138、DEA約0.362、柱狀線約負0.448,柱狀線仍在零軸下方,但DIFF已自低位抬升。
接下來市場更可能盯三組信息:一是美國後續通脹與就業是否強化或削弱點陣圖中“2026年再加一次、2027年按兵不動”的中值;二是原油能否繼續從100美元/桶上方回吐,從而改變PCE中能源分項的斜率;三是實物端租賃利率、交易所庫存與工業訂單是否顯示缺口在加速還是在被高價抑制。倉位一旦擁擠,即使數據只出現温和偏離,白銀的彈性也會大於多數工業金屬。
利率路徑重定價如何改寫白銀的持有成本
白銀作為無票息資產,對實際利率與遠期政策路徑高度敏感。此次會議的加息幅度與市場事前定價基本吻合,真正引發重新定價的是經濟預測摘要。提交預測的18位官員中,12人將2026年底利率中值指向4.1%,對應年內再加一次;4人指向更高路徑,僅2人認為維持當前區間即可。2027年底中值同樣落在4.1%,意味着委員會目前並未寫入2027年降息;2028年才重新給出下移空間,長期中性利率由6月的3.1%上修至3.2%。
市場事前更偏向把2027年也計入額外緊縮。點陣圖在2026年與市場一致,但在2027年少於市場所計入的加息次數。美聯儲主席沃什在發佈會上強調,通脹仍然過高且持續時間過長,夏季數據不足以證明潛在趨勢已出現實質性改善,並估算8月整體PCE同比大約在3.6%。他同時表示,很難把廣義金融條件描述為限制性,因此此次加息被其表述為撤回一部分寬鬆。沃什延續其一貫做法,本人不提交點陣,並淡化前瞻指引。對白銀而言,這形成一組對沖:近端仍有再加息可能,遠端路徑卻沒有市場原先計入的那麼陡,持有無收益金屬的機會成本被重新校準。
能源溢價回吐如何與利率邏輯疊加
白銀此輪反彈並不是單一利率事件。美聯儲決議前後,布倫特原油曾運行在108美元/桶上方。隨後三個交易日原油連續回落,布倫特原油當前交投102至103美元/桶區間,仍處高位,但風險溢價已有部分兑現。10年期美債收益率自5.04%回落至4.95%。油價下行減輕對下一階段通脹再加速的計價,收益率回吐則直接降低白銀的持有成本。
地緣層面,聯合國大會週期內,美國方面安排與海灣國家領導人會晤,討論中東衝突後續安排,伊朗核心代表團獲准出席高級別會議。這並不等於衝突結束,只是市場開始交易緩和概率上升。只要能源價格從極端溢價回落,利率路徑上的尾部風險就會同步收縮,白銀同時受益於實際利率壓力減輕和工業成本預期改善。不過區域交火與航運擾動仍在,油價仍在100美元/桶上方,通脹再加速的風險並未消失,只是從單邊計價轉為雙向博弈。
實物缺口與工業屬性構成另一條定價軸
利率解釋短端波動,實物平衡解釋白銀為何對宏觀脈衝反應更大。白銀協會與研究機構在2026年世界白銀調查中給出的框架是:2026年全球需求約11.126億盎司,供應約10.664億盎司,缺口約4630萬盎司,為連續第六年短缺;2025年缺口約4030萬盎司,2021年以來累計抽庫存約7.621億盎司,接近一年礦產規模。礦產大致持平,回收雖隨價格回升,但難以一次性填平缺口。
結構上,工業需求預計約6.396億盎司,同比下降約3%,光伏用量預計下降約19%,部分被數據中心、電網與交通電氣化抵消。珠寶與銀器受高價抑制,投資類銀條銀幣需求則有所回升。白銀因此同時受利率、能源通脹預期和工業庫存三條軸牽引。利率路徑略緩、油價回吐時,工業屬性不會立刻改寫年度平衡,但會改變市場對庫存消耗速度的貼現。這正是決議後銀價能夠在利率並未轉松的情況下快速修復的微觀基礎。
價格結構與後續觀察清單
從日線結構看,現貨白銀在本輪脈衝前後經歷了從布林帶下軌附近快速回到中軌一帶的過程。布林帶中軌約66.06美元/盎司,上軌約69.92美元/盎司,下軌約62.20美元/盎司。價格自階段低點60.85美元/盎司附近回升後,曾觸及71.11美元/盎司一帶,隨後在中軌上下反覆。MACD顯示DIFF約0.138、DEA約0.362、柱狀線約負0.448,柱狀線仍在零軸下方,但DIFF已自低位抬升。
接下來市場更可能盯三組信息:一是美國後續通脹與就業是否強化或削弱點陣圖中“2026年再加一次、2027年按兵不動”的中值;二是原油能否繼續從100美元/桶上方回吐,從而改變PCE中能源分項的斜率;三是實物端租賃利率、交易所庫存與工業訂單是否顯示缺口在加速還是在被高價抑制。倉位一旦擁擠,即使數據只出現温和偏離,白銀的彈性也會大於多數工業金屬。
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。