利率加到31年最高,日元為何還這麼弱
2026-09-18 21:48:53
週五(9月18日)日本央行如期落地25個基點加息,將基準利率推升至1.25%,創下31年以來的利率新高,也是日本貨幣政策正常化進程中的關鍵一步。
但與市場常規認知相悖的是,本次加息落地後,日元並未迎來升值修復,反而延續貶值態勢。
反常走勢的背後,並非貨幣政策力度不足,而是日本經濟基本面疲軟、央行加息空間受限,疊加高市早苗內閣財政擴張政策的雙重衝擊,形成了貨幣緊縮+財政寬鬆的致命政策錯配,徹底扭轉了市場日元計價資產的定價邏輯,也讓美元兑日元走出獨立的強勢行情。
從基本面來看,本次加息完全是“被動緊縮”,缺乏持續加息的經濟支撐,直接擊穿了市場此前的加息預期。
當前日本經濟已顯現明顯的失速跡象,國內通脹、核心通脹增速雙雙低於市場預期,物價上行壓力持續降温;
更關鍵的是,日本家庭消費已經連續八個月下滑,內需疲軟成為經濟核心痛點。
對於央行而言,在消費持續走弱、經濟復甦乏力的背景下,進一步加息將直接壓制企業投資與居民消費,加劇經濟下行風險,因此本輪1.25%的利率大概率就是階段性頂點。
如果説經濟疲軟限制加息空間是日元貶值的表層原因,那麼高市早苗內閣的財政政策,則是擊穿日元信用、放大債匯波動的核心根源。
近期高市早苗完成小規模內閣改組,保留財務、外交、防衞等核心閣僚,持續推進兩大核心政策:食品消費税減税與大規模軍費擴張,形成了財政收入收縮、財政支出擴張的雙向惡化格局。
税收端,日本計劃自明年起下調食品消費税,疊加配套的收入關聯現金補貼政策,每年將產生約5萬億日元的財政缺口,政府常規税收收入大幅縮水;
支出端,日本持續推進國防戰略文件修訂,響應美方3.5%GDP佔比的軍費要求,年度軍費支出有望突破20萬億日元,財政開支剛性激增。
收入鋭減、支出暴增的雙重壓力下,本就處於全球高位的日本政府債務率進一步攀升,財政脆弱性徹底暴露。
財政基本面的惡化,加深了日本貨幣與債券的定價邏輯。
市場擔憂日本政府償債能力弱化、債務風險抬升,倒逼日本國債收益率被動走高,30年期日債收益率已觸及三十年高位。
這一走勢並非經濟向好的正向反饋,而是債務風險溢價抬升的被動定價。
一邊是央行加息空間枯竭、貨幣政策無力收緊,一邊是財政無序擴張、債務風險飆升,日元的國家信用根基被持續削弱,本幣資產吸引力大幅下滑。
至此,日本市場形成了難以破解的惡性循環閉環:財政惡化、日元信用走弱推動本幣持續貶值→日元貶值推高進口能源、商品成本,輸入性通脹再度抬頭→輸入性通脹無法依靠內需修復,反而進一步壓制本已低迷的居民消費,加劇經濟滯脹風險→疲軟的經濟數據再度鎖死央行加息空間→美日利差維持高位,日元延續貶值態勢,循環往復、不斷強化。
短期來看,本次加息落地後的預期差修復將推動美元兑日元持續衝高;中期維度,只要日本財政減税擴支的政策不轉向、國內消費持續低迷、央行無法重啓加息,美元兑日元的上行趨勢就不會終結,行情將持續維持高位震盪、偏強上行的格局,直至日本政策組合出現根本性拐點。
結合前文經濟基本面、貨幣政策約束與財政政策弊端,對美元兑日元整體行情做階段性定性,
當前市場已明確進入結構性強勢、易漲難跌的核心趨勢階段,即日元新一波貶值風暴正在開啓。
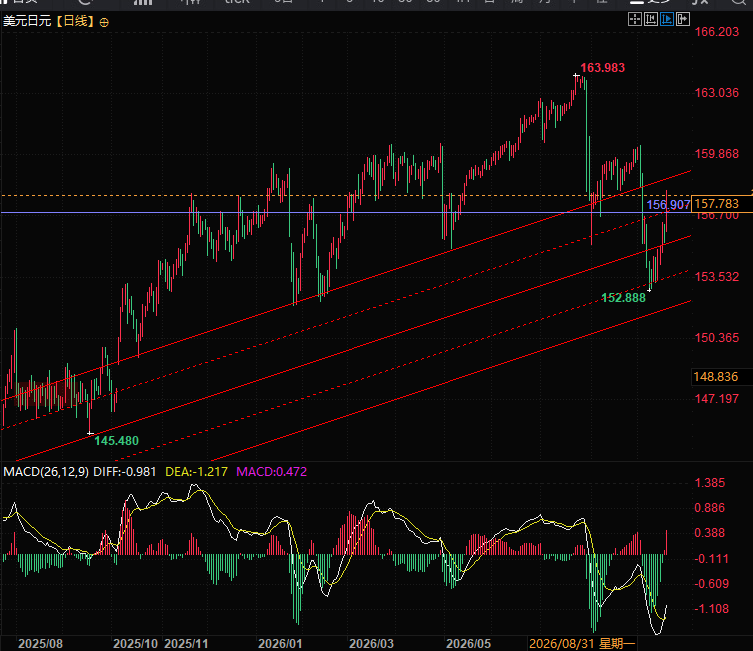
(美元兑日元日線圖,來源:易匯通)
北京時間21:47,美元兑日元現報157.81/82。
但與市場常規認知相悖的是,本次加息落地後,日元並未迎來升值修復,反而延續貶值態勢。
反常走勢的背後,並非貨幣政策力度不足,而是日本經濟基本面疲軟、央行加息空間受限,疊加高市早苗內閣財政擴張政策的雙重衝擊,形成了貨幣緊縮+財政寬鬆的致命政策錯配,徹底扭轉了市場日元計價資產的定價邏輯,也讓美元兑日元走出獨立的強勢行情。
經濟基本面失速:加息為被動操作,後續空間徹底受限
從基本面來看,本次加息完全是“被動緊縮”,缺乏持續加息的經濟支撐,直接擊穿了市場此前的加息預期。
當前日本經濟已顯現明顯的失速跡象,國內通脹、核心通脹增速雙雙低於市場預期,物價上行壓力持續降温;
更關鍵的是,日本家庭消費已經連續八個月下滑,內需疲軟成為經濟核心痛點。
對於央行而言,在消費持續走弱、經濟復甦乏力的背景下,進一步加息將直接壓制企業投資與居民消費,加劇經濟下行風險,因此本輪1.25%的利率大概率就是階段性頂點。
財政政策嚴重錯配:減税疊加擴軍費,重創日元信用
如果説經濟疲軟限制加息空間是日元貶值的表層原因,那麼高市早苗內閣的財政政策,則是擊穿日元信用、放大債匯波動的核心根源。
近期高市早苗完成小規模內閣改組,保留財務、外交、防衞等核心閣僚,持續推進兩大核心政策:食品消費税減税與大規模軍費擴張,形成了財政收入收縮、財政支出擴張的雙向惡化格局。
税收端,日本計劃自明年起下調食品消費税,疊加配套的收入關聯現金補貼政策,每年將產生約5萬億日元的財政缺口,政府常規税收收入大幅縮水;
支出端,日本持續推進國防戰略文件修訂,響應美方3.5%GDP佔比的軍費要求,年度軍費支出有望突破20萬億日元,財政開支剛性激增。
收入鋭減、支出暴增的雙重壓力下,本就處於全球高位的日本政府債務率進一步攀升,財政脆弱性徹底暴露。
日債定價邏輯異化:債務風險飆升,資產吸引力下滑
財政基本面的惡化,加深了日本貨幣與債券的定價邏輯。
市場擔憂日本政府償債能力弱化、債務風險抬升,倒逼日本國債收益率被動走高,30年期日債收益率已觸及三十年高位。
這一走勢並非經濟向好的正向反饋,而是債務風險溢價抬升的被動定價。
一邊是央行加息空間枯竭、貨幣政策無力收緊,一邊是財政無序擴張、債務風險飆升,日元的國家信用根基被持續削弱,本幣資產吸引力大幅下滑。
負反饋閉環形成:日元貶值與輸入性通脹惡性循環
至此,日本市場形成了難以破解的惡性循環閉環:財政惡化、日元信用走弱推動本幣持續貶值→日元貶值推高進口能源、商品成本,輸入性通脹再度抬頭→輸入性通脹無法依靠內需修復,反而進一步壓制本已低迷的居民消費,加劇經濟滯脹風險→疲軟的經濟數據再度鎖死央行加息空間→美日利差維持高位,日元延續貶值態勢,循環往復、不斷強化。
短期來看,本次加息落地後的預期差修復將推動美元兑日元持續衝高;中期維度,只要日本財政減税擴支的政策不轉向、國內消費持續低迷、央行無法重啓加息,美元兑日元的上行趨勢就不會終結,行情將持續維持高位震盪、偏強上行的格局,直至日本政策組合出現根本性拐點。
美日行情轉折,美元兑日元無懼干預開始走升
結合前文經濟基本面、貨幣政策約束與財政政策弊端,對美元兑日元整體行情做階段性定性,
當前市場已明確進入結構性強勢、易漲難跌的核心趨勢階段,即日元新一波貶值風暴正在開啓。
(美元兑日元日線圖,來源:易匯通)
北京時間21:47,美元兑日元現報157.81/82。
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。