歐洲央行12月加息被寫成“臨時動作”,2.75%真的站不住?
2026-09-18 21:59:49
9月18日週五,歐洲央行9月議息落地剛滿一週。存款便利利率自16日起維持在2.50%,主要再融資利率2.65%,邊際貸款利率2.90%。歐元區8月調和消費者物價指數終值錄得3.2%,低於初值3.3%,但能源分項同比仍達14.3%;剔除能源與食品後的核心通脹為2.4%,服務通脹回落至3.0%。布倫特原油在每桶104美元附近波動,荷蘭TTF天然氣價格仍處每兆瓦時70歐元以上高位。拉博銀行策略師巴斯·範赫芬與埃爾温·德赫羅特據此上調能源價格假設,把歐洲央行12月再加25個基點、將存款便利利率推至2.75%寫入基準路徑,並明確這不是轉向更強力緊縮。
範赫芬與德赫羅特的核心判斷是:本輪能源衝擊對通脹的打擊快於、也重於對實體活動的打擊。歐洲央行9月員工預測已把2026年整體通脹均值放在3.0%,2027年2.5%,2028年2.1%;核心通脹路徑為2.5%、2.6%、2.3%。增長預測為2026年0.9%、2027年1.4%、2028年1.5%。第二季度歐元區國內生產總值環比0.6%,同比1.2%;7月失業率維持6.4%。工資與薪金同比增速在第二季度放緩至3.0%。活動並未同步坍塌,意味着管委會若要錨定預期、壓住二次效應,仍可能需要一次有限跟進。
二人強調,“這不是轉向更強政策回應”。能源價格若從2027年3月起回落,加息節奏就不必再加快。12月會議同時發佈新一輪員工預測,能源假設的修訂會直接進入通脹路徑,這是機構把加息落點放在12月而非10月的技術原因。
歐洲央行行長克里斯蒂娜·拉加德在9月10日記者會上稱:“中東衝突繼續製造通脹壓力,通脹將在較長時間內明顯高於目標。”她同時指出,第二季度經濟在能源衝擊下仍顯韌性,近月增長前景因私人消費與公共開支而有所改善。增長韌性與能源通脹並行,正是市場把後續會議視為“數據會議”的原因。
歐洲能源通脹同比14.3%,是8月整體物價的主要上拉項。但服務通脹從3.3%降至3.0%,核心通脹從2.5%回落到2.4%,説明衝擊目前仍高度集中在能源通道,尚未全面改寫國內價格形成機制。拉加德在同一場合提醒:能源價格維持高位的時間越長,越可能通過間接效應與二次效應推升更廣泛的通脹。她也給出約束條件:較短期限通脹預期仍偏高,多數長期預期仍貼近2%。
範赫芬與德赫羅特把這一框架落到操作層面:只要數據和調查不顯示二次效應正在形成,歐洲央行就不必更猛烈回應。工資增速回落、服務通脹降温,是他們判斷“只需再加一次、且不必在2027年3月再動”的微觀依據。風險在於能源高位持續時間。中東衝突若拖延、冬季儲氣偏低或供應再受擾動,天然氣價格可能再度抬升,擴散概率上升。當前邏輯仍是:用有限加息對沖預期漂移,而不是按能源現貨的每一輪波動重新標定終端利率。
二人把存款便利利率高於現行2.50%的部分定義為臨時性,並預計歐洲央行可能在2027年下半年把這部分加息收回。理由直接來自貨幣政策的長且可變時滯:到2027年3月,管委會觀察的將是能源通脹脈衝的尾部,而不是脈衝本身。若能源價格如其假設自3月起緩和,再疊加一次加息,政策效果會在2027年下半年集中顯現,繼續加碼容易把需求壓過所需幅度。
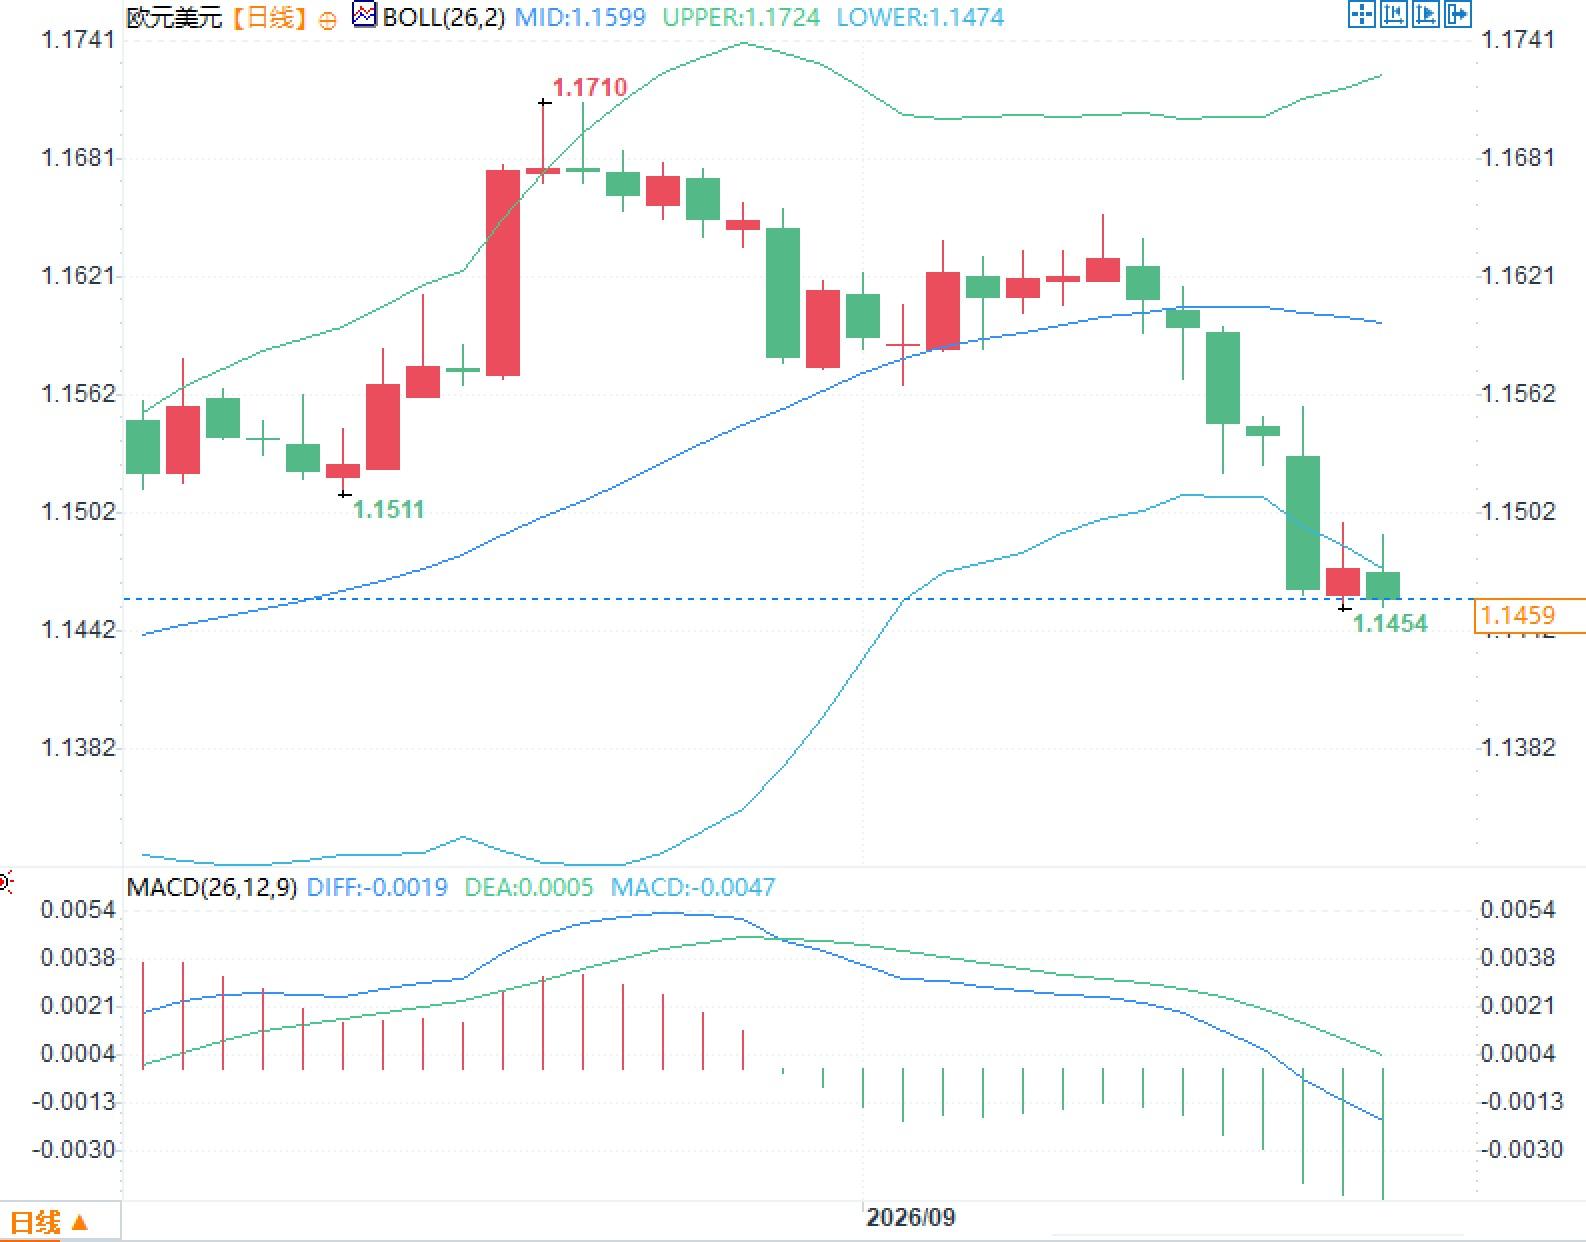
這一框架與歐洲央行9月聲明中的“依數據、逐次會議、不預設路徑”一致。拉加德稱前景高度不確定,通脹風險偏上、增長風險偏下。10月28日至29日會議不發佈完整預測,12月16日至17日會議才更新能源與物價假設,機構把加息集中在12月,是把預測修訂與利率決定對齊,而不是把緊縮斜率陡峭化。歐元兑美元近期運行於1.15下方,反映的是利率路徑再定價與能源溢價並存,並不能單獨解讀為政策轉向信號。對利率衍生品與債券市場而言,關鍵變量仍是能源分項能否在2027年一季度後轉為拖累,以及工資、服務通脹會否重新抬頭。
問題一:拉博銀行為何把加息放在12月而不是10月?
答:10月會議不發佈完整員工預測,能源假設難以被系統改寫。12月會議將同步更新物價與增長路徑,能源衝擊對通脹的提前傳導更容易進入官方預測。機構認為衝擊先打通脹、後打活動,一次25個基點足以錨定預期,無需把節奏提前。
問題二:為何把2.50%以上的加息視為臨時性?
答:其能源假設指向2027年3月後能源通脹回落。貨幣政策存在長且可變時滯,到2027年3月管委會將更多觀察脈衝尾部。若二次效應未被數據證實,高於2.50%的部分更像對沖能源脈衝的過渡安排,可能在2027年下半年回調。
問題三:二次效應尚未出現,為何仍討論再加一次?
答:歐洲8月能源同比14.3%,整體通脹3.2%,核心與服務分項並未同步加速。但能源高位持續時間拉長,仍可能改寫工資與服務定價。再加一次25個基點,針對的是預期錨定與擴散風險,而不是確認二次效應已經形成。
能源衝擊先行,活動滯後決定12月路徑
範赫芬與德赫羅特的核心判斷是:本輪能源衝擊對通脹的打擊快於、也重於對實體活動的打擊。歐洲央行9月員工預測已把2026年整體通脹均值放在3.0%,2027年2.5%,2028年2.1%;核心通脹路徑為2.5%、2.6%、2.3%。增長預測為2026年0.9%、2027年1.4%、2028年1.5%。第二季度歐元區國內生產總值環比0.6%,同比1.2%;7月失業率維持6.4%。工資與薪金同比增速在第二季度放緩至3.0%。活動並未同步坍塌,意味着管委會若要錨定預期、壓住二次效應,仍可能需要一次有限跟進。
二人強調,“這不是轉向更強政策回應”。能源價格若從2027年3月起回落,加息節奏就不必再加快。12月會議同時發佈新一輪員工預測,能源假設的修訂會直接進入通脹路徑,這是機構把加息落點放在12月而非10月的技術原因。
歐洲央行行長克里斯蒂娜·拉加德在9月10日記者會上稱:“中東衝突繼續製造通脹壓力,通脹將在較長時間內明顯高於目標。”她同時指出,第二季度經濟在能源衝擊下仍顯韌性,近月增長前景因私人消費與公共開支而有所改善。增長韌性與能源通脹並行,正是市場把後續會議視為“數據會議”的原因。
二次效應尚未坐實,管委會盯住的是擴散而非峯值
歐洲能源通脹同比14.3%,是8月整體物價的主要上拉項。但服務通脹從3.3%降至3.0%,核心通脹從2.5%回落到2.4%,説明衝擊目前仍高度集中在能源通道,尚未全面改寫國內價格形成機制。拉加德在同一場合提醒:能源價格維持高位的時間越長,越可能通過間接效應與二次效應推升更廣泛的通脹。她也給出約束條件:較短期限通脹預期仍偏高,多數長期預期仍貼近2%。
範赫芬與德赫羅特把這一框架落到操作層面:只要數據和調查不顯示二次效應正在形成,歐洲央行就不必更猛烈回應。工資增速回落、服務通脹降温,是他們判斷“只需再加一次、且不必在2027年3月再動”的微觀依據。風險在於能源高位持續時間。中東衝突若拖延、冬季儲氣偏低或供應再受擾動,天然氣價格可能再度抬升,擴散概率上升。當前邏輯仍是:用有限加息對沖預期漂移,而不是按能源現貨的每一輪波動重新標定終端利率。
政策時滯與“臨時加息”:2.50%以上被視作可逆區間
二人把存款便利利率高於現行2.50%的部分定義為臨時性,並預計歐洲央行可能在2027年下半年把這部分加息收回。理由直接來自貨幣政策的長且可變時滯:到2027年3月,管委會觀察的將是能源通脹脈衝的尾部,而不是脈衝本身。若能源價格如其假設自3月起緩和,再疊加一次加息,政策效果會在2027年下半年集中顯現,繼續加碼容易把需求壓過所需幅度。
這一框架與歐洲央行9月聲明中的“依數據、逐次會議、不預設路徑”一致。拉加德稱前景高度不確定,通脹風險偏上、增長風險偏下。10月28日至29日會議不發佈完整預測,12月16日至17日會議才更新能源與物價假設,機構把加息集中在12月,是把預測修訂與利率決定對齊,而不是把緊縮斜率陡峭化。歐元兑美元近期運行於1.15下方,反映的是利率路徑再定價與能源溢價並存,並不能單獨解讀為政策轉向信號。對利率衍生品與債券市場而言,關鍵變量仍是能源分項能否在2027年一季度後轉為拖累,以及工資、服務通脹會否重新抬頭。
常見問題解答
問題一:拉博銀行為何把加息放在12月而不是10月?
答:10月會議不發佈完整員工預測,能源假設難以被系統改寫。12月會議將同步更新物價與增長路徑,能源衝擊對通脹的提前傳導更容易進入官方預測。機構認為衝擊先打通脹、後打活動,一次25個基點足以錨定預期,無需把節奏提前。
問題二:為何把2.50%以上的加息視為臨時性?
答:其能源假設指向2027年3月後能源通脹回落。貨幣政策存在長且可變時滯,到2027年3月管委會將更多觀察脈衝尾部。若二次效應未被數據證實,高於2.50%的部分更像對沖能源脈衝的過渡安排,可能在2027年下半年回調。
問題三:二次效應尚未出現,為何仍討論再加一次?
答:歐洲8月能源同比14.3%,整體通脹3.2%,核心與服務分項並未同步加速。但能源高位持續時間拉長,仍可能改寫工資與服務定價。再加一次25個基點,針對的是預期錨定與擴散風險,而不是確認二次效應已經形成。
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。