布油守穩104,柴油飆創紀錄!煉油產能下週恐再減,油價要往哪走?
2026-09-19 08:03:44
本週國際油價衝高回落,WTI周跌6.63%、布油跌4.05%,主因中國應沙特請求斡旋伊朗限制胡塞武裝對沙特石油設施襲擊,地緣溢價短期降温。然而布油結算價仍穩守104美元上方,霍爾木茲海峽通航驟降、煉油產能收縮令供需隱憂未消。汽油、天然氣逆勢收紅,美元走強壓制外盤,貴金屬則在利率與債務邏輯拉扯中保持韌性。
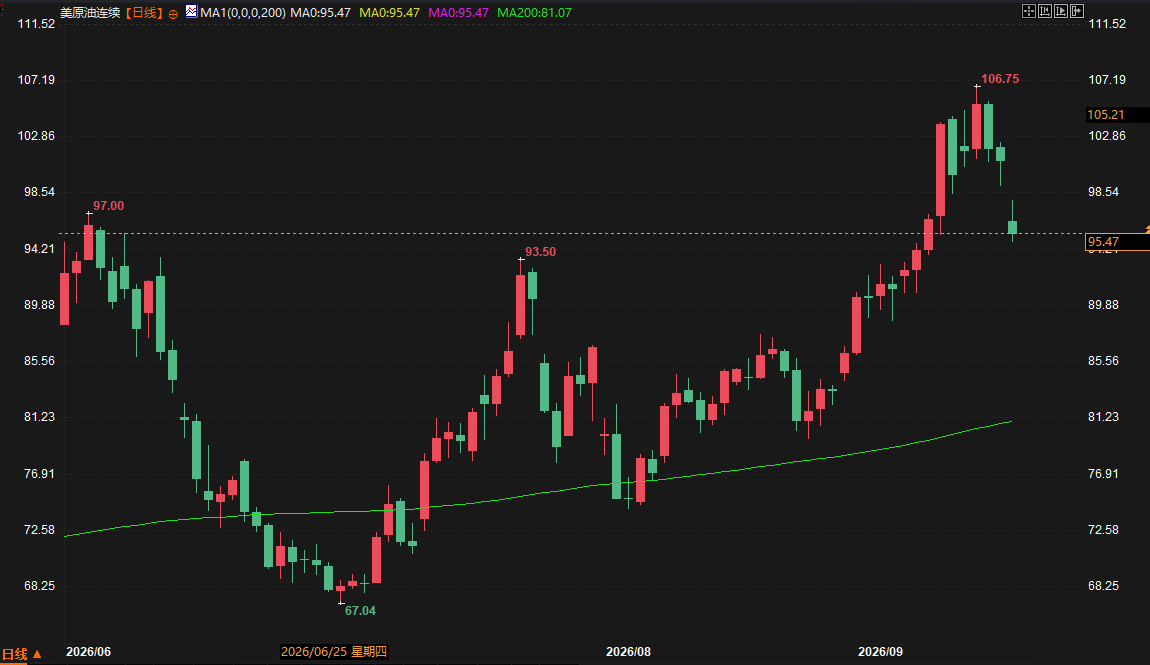
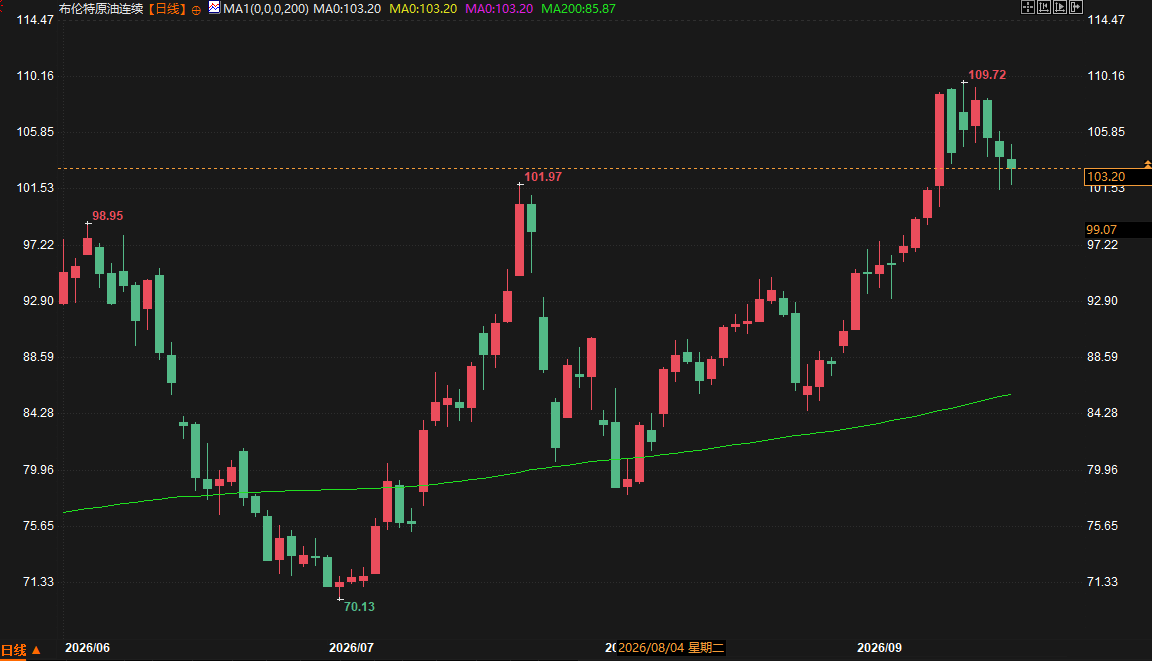
走勢回顧:美油與布油日線呈"大陽—中陰—小陽—中陰—大陰"的衝高回落形態,短期跌勢未止。WTI周跌6.63%,布油跌4.05%,但兩者均守穩100美元上方,顯示下跌屬於高位回調而非趨勢反轉。
事件驅動:本輪迴落的核心觸發,是中國應沙特請求、要求伊朗限制胡塞武裝對沙特石油基礎設施的襲擊。此前數週美伊相互攻擊升級,胡塞武裝加大軍事行動,油價穩步抬升。外交斡旋緩解地緣情緒,但實質供應約束仍在——霍爾木茲海峽週四僅4艘大宗商品運輸船通過,遠低於16艘的十日均值;沙特東-西向關鍵輸油管道遭襲後,部分歐洲煉油客户被告知下月無法收到原油。美國在產煉油產能下週預計減少37.1萬桶/日,柴油零售價已創6.45美元歷史新高。
機構觀點:海外主流機構分析認為,當前核心矛盾已從"供應不足"轉向"煉油環節瓶頸",產能而非原油本身成為價格制約。有投行指出,美伊戰事以來首次難以為油市確立清晰基線情境,未來數月前景仍不明朗,短期情緒修復難掩結構性緊張。
天然氣周漲1.08%、無鉛汽油周漲3.12%,與原油形成分化。煉油端收縮疊加中東油品供應受阻,推動成品油逆勢走強,汽油零售均價4.47美元處同期高位。這一分化也印證"問題在煉油而非原油"的市場邏輯。
美元指數周漲1.16%,日元、瑞郎、加元相對走弱,美元對日元反彈最凌厲;2年、5年、10年期美債收益率全線上行,反映利率預期抬升,與美元走強邏輯自洽。現貨黃金周漲1.11%、日線探底回升,顯示金價對美聯儲加息與5%附近的美債收益率表現出罕見韌性,機構將其歸因於主權債務規模與財政赤字的長期對沖需求。
本週能源市場在"外交降温"與"供應硬約束"之間拉鋸:斡旋壓制了短期地緣溢價,但霍爾木茲通航萎縮、煉油產能缺口及成品油歷史高價,決定了油價下行空間受限。美元與利率的同步走強為外盤商品施壓,而貴金屬則以結構性買盤對抗緊縮預期。短期油市更可能維持百元上方的寬幅震盪,市場將緊盯中東局勢後續演變與煉廠開工修復節奏。
Q1:汽油、天然氣逆勢收紅,透露了什麼信號?
原油下跌而成品油上漲,是典型的"煉油瓶頸"特徵。美國在產煉能下週預計減少37.1萬桶/日,柴油6.45美元創紀錄、汽油處同期高位,均指向制約點在下游加工環節而非上游供給,這也解釋了當前市場"重成品、輕原油"的分化定價。
Q2:SC原油周跌16%是否失真?
跌幅顯著大於外盤,與美油-1.81%、布油-0.83%的當日數據明顯背離,更可能是合約換月或讀取誤差所致,宜以內外盤價差與自選報價交叉驗證,不宜據此判斷國內油市基本面驟變。
Q3:金價為何對美聯儲加息愈發"鈍感"?
市場定價正從"利率預期"轉向"財政與債務邏輯"。逾40萬億美元國債疊加超萬億美元年利息支出,令高利率反成政府財政的負擔,黃金由此獲得主權信用風險的長期對沖價值,短期波動難掩結構性買盤。
Q4:後市應如何看待油市方向?
短期大概率維持百元上方寬幅震盪。下行受制於煉油缺口與地緣擾動,上行則受美元走強與外交降温壓制。市場需緊盯中東局勢演變、霍爾木茲通航恢復及美煉廠開工率三條線索,任何單一變量都可能觸發重估。
WTI與布倫特原油
走勢回顧:美油與布油日線呈"大陽—中陰—小陽—中陰—大陰"的衝高回落形態,短期跌勢未止。WTI周跌6.63%,布油跌4.05%,但兩者均守穩100美元上方,顯示下跌屬於高位回調而非趨勢反轉。
事件驅動:本輪迴落的核心觸發,是中國應沙特請求、要求伊朗限制胡塞武裝對沙特石油基礎設施的襲擊。此前數週美伊相互攻擊升級,胡塞武裝加大軍事行動,油價穩步抬升。外交斡旋緩解地緣情緒,但實質供應約束仍在——霍爾木茲海峽週四僅4艘大宗商品運輸船通過,遠低於16艘的十日均值;沙特東-西向關鍵輸油管道遭襲後,部分歐洲煉油客户被告知下月無法收到原油。美國在產煉油產能下週預計減少37.1萬桶/日,柴油零售價已創6.45美元歷史新高。
機構觀點:海外主流機構分析認為,當前核心矛盾已從"供應不足"轉向"煉油環節瓶頸",產能而非原油本身成為價格制約。有投行指出,美伊戰事以來首次難以為油市確立清晰基線情境,未來數月前景仍不明朗,短期情緒修復難掩結構性緊張。
天然氣與汽油
天然氣周漲1.08%、無鉛汽油周漲3.12%,與原油形成分化。煉油端收縮疊加中東油品供應受阻,推動成品油逆勢走強,汽油零售均價4.47美元處同期高位。這一分化也印證"問題在煉油而非原油"的市場邏輯。
關聯市場背景
美元指數周漲1.16%,日元、瑞郎、加元相對走弱,美元對日元反彈最凌厲;2年、5年、10年期美債收益率全線上行,反映利率預期抬升,與美元走強邏輯自洽。現貨黃金周漲1.11%、日線探底回升,顯示金價對美聯儲加息與5%附近的美債收益率表現出罕見韌性,機構將其歸因於主權債務規模與財政赤字的長期對沖需求。
本週能源市場在"外交降温"與"供應硬約束"之間拉鋸:斡旋壓制了短期地緣溢價,但霍爾木茲通航萎縮、煉油產能缺口及成品油歷史高價,決定了油價下行空間受限。美元與利率的同步走強為外盤商品施壓,而貴金屬則以結構性買盤對抗緊縮預期。短期油市更可能維持百元上方的寬幅震盪,市場將緊盯中東局勢後續演變與煉廠開工修復節奏。
QA模塊
Q1:汽油、天然氣逆勢收紅,透露了什麼信號?
原油下跌而成品油上漲,是典型的"煉油瓶頸"特徵。美國在產煉能下週預計減少37.1萬桶/日,柴油6.45美元創紀錄、汽油處同期高位,均指向制約點在下游加工環節而非上游供給,這也解釋了當前市場"重成品、輕原油"的分化定價。
Q2:SC原油周跌16%是否失真?
跌幅顯著大於外盤,與美油-1.81%、布油-0.83%的當日數據明顯背離,更可能是合約換月或讀取誤差所致,宜以內外盤價差與自選報價交叉驗證,不宜據此判斷國內油市基本面驟變。
Q3:金價為何對美聯儲加息愈發"鈍感"?
市場定價正從"利率預期"轉向"財政與債務邏輯"。逾40萬億美元國債疊加超萬億美元年利息支出,令高利率反成政府財政的負擔,黃金由此獲得主權信用風險的長期對沖價值,短期波動難掩結構性買盤。
Q4:後市應如何看待油市方向?
短期大概率維持百元上方寬幅震盪。下行受制於煉油缺口與地緣擾動,上行則受美元走強與外交降温壓制。市場需緊盯中東局勢演變、霍爾木茲通航恢復及美煉廠開工率三條線索,任何單一變量都可能觸發重估。
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。